
Câu chuyện tài chính của RSUPPORT
Hôm nay tôi đọc được một bài báo thú vị, đó là bài Bán giải chấp quyền chọn Nikkei không có margin call cũng là hợp pháp. Trong lúc tìm hiểu nội dung chi tiết, tôi biết được một sự thật thú vị. Nơi chịu lỗ là Winners Asset Management, và bài báo nói cổ đông lớn thực chất của công ty này là một công ty IT tên RSUPPORT
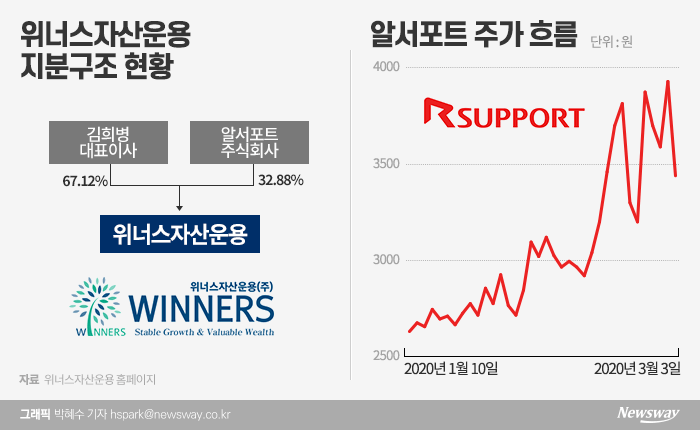
Tuy nhiên, một bộ phận trong ngành cũng cho rằng RSUPPORT không đơn thuần là nhà đầu tư mà là thế lực thực sự của Winners. Tức là, việc vận hành trên thực tế có lẽ đã diễn ra ở RSUPPORT chứ không phải ở Winners.
RSUPPORT cho biết từ năm ngoái tới năm nay đã phát sinh tổng cộng 14,6 tỷ won thua lỗ do giao dịch quyền chọn chỉ số chứng khoán.
Điểm quá lạ là RSUPPORT vốn là công ty niêm yết kinh doanh phần mềm, vậy mà tại sao lại nắm cổ phần của một công ty quản lý tài sản. Kiểm tra báo cáo tài chính thì quả thật năm 2020 có khoản lỗ phái sinh 21,1 tỷ won.
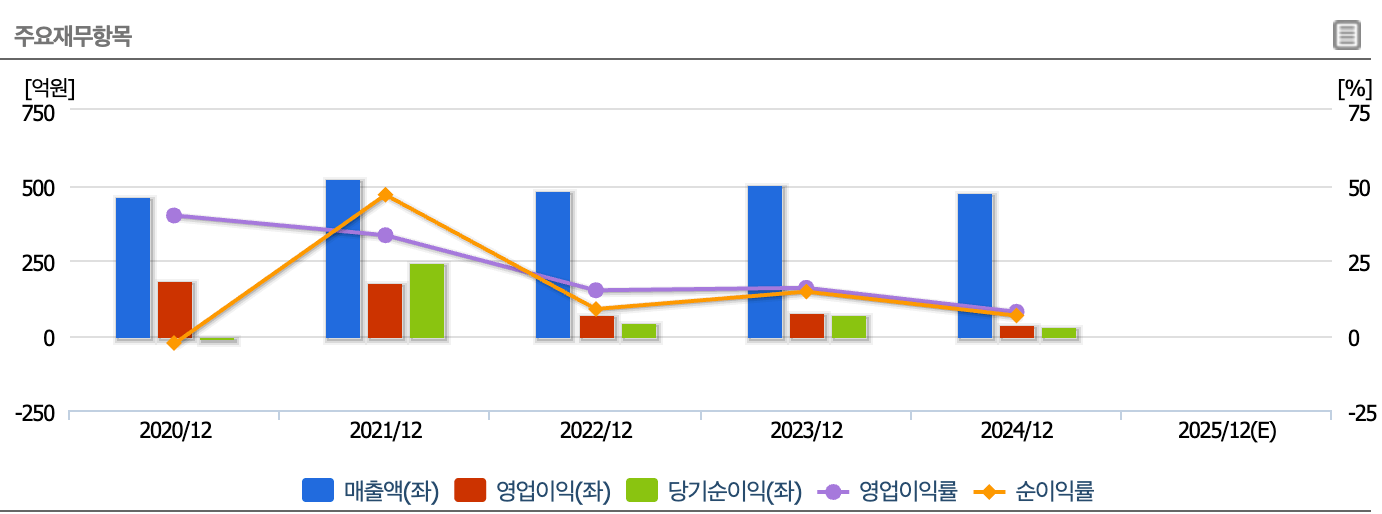
Vì vậy, dù lợi nhuận hoạt động năm 2020 là 18,4 tỷ won thì lợi nhuận ròng trong kỳ vẫn lỗ. Dù thế dòng tiền chảy vào công ty vẫn khá đều đặn, đặc biệt năm 2021 hãng viễn thông Docomo của Nhật tham gia với tư cách nhà đầu tư chiến lược và mua cổ phần, và năm 21 kết quả kinh doanh cũng rất tốt.
| Đơn vị: 100 triệu won | 2020 | 2021 | 2022 | 2023 | 2024 |
|---|---|---|---|---|---|
| PER | Lỗ | 17.33 | 53.66 | 27.02 | 46.29 |
| PCR | 1,540.88 | 16.03 | 35.84 | 21.39 | 26.05 |
| PSR | 15.23 | 8.09 | 4.64 | 3.89 | 2.96 |
| PBR | 11.26 | 4.95 | 2.54 | 2.06 | 1.43 |
| EV/Sales | 15.23 | 8.09 | 4.64 | 3.90 | 2.96 |
| EV/EBITDA | 34.96 | 21.85 | 24.15 | 19.96 | 23.31 |
| Tổng dòng tiền | 264 | 233 | 77 | 85 | 48 |
| Lợi nhuận hoạt động sau thuế | 247 | 213 | 56 | 65 | 24 |
| Khấu hao tài sản hữu hình và vô hình | 17 | 20 | 21 | 19 | 24 |
| Tổng đầu tư | -8 | 142 | 116 | 245 | 204 |
| FCFF | 272 | 91 | -39 | -161 | -156 |
| Tỷ lệ chi trả cổ tức | - | 9% | 25% | 7% | 17% |
Nhưng tình hình tài chính của công ty ngày càng trở nên kỳ lạ. Tiền chất lên khiến PBR và tiền mặt đi lên, nhưng tỷ lệ chi trả cổ tức lại rất thấp, trừ năm 21 là năm có kết quả gây bất ngờ. Tức là công ty cứ liên tục tích tiền. Xét đặc thù ngành phần mềm, đây cũng chẳng phải ngành phải tích tiền vì chi CAPEX lớn. Công ty khi ấy vốn đã củng cố vững chắc vị thế trong ngành.
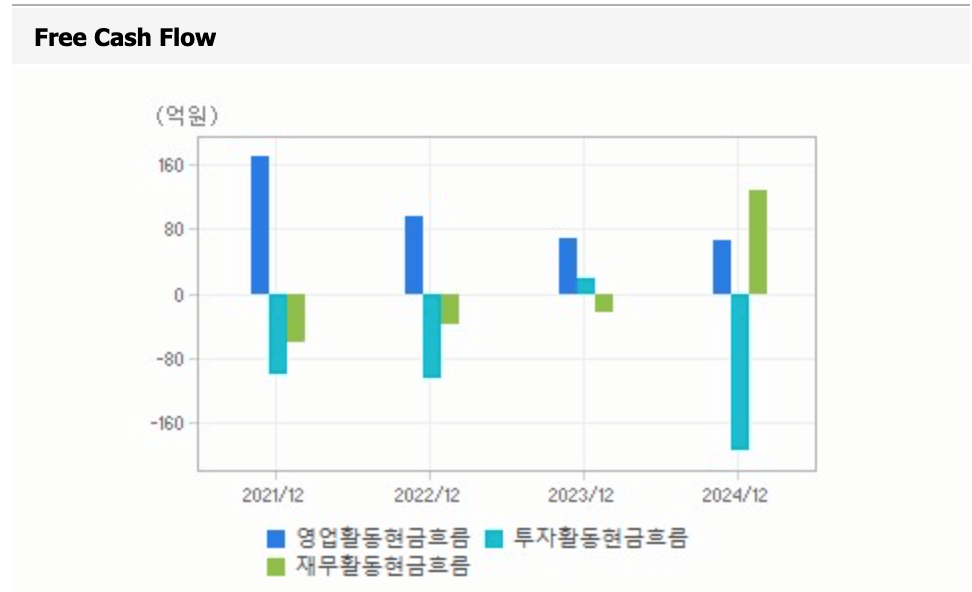
Một điều nữa đập vào mắt là dòng tiền. Kiếm được đồng nào là tiền lại chảy ra qua hoạt động đầu tư.
| Đơn vị (100 triệu won) | 2021 | 2022 | 2023 | 2024 |
|---|---|---|---|---|
| Tăng tài sản hữu hình | 64 | 97 | 248 | 208 |
| Tăng trái phiếu doanh nghiệp | 37 | |||
| Tăng nợ vay | 100 | |||
| Lợi nhuận giữ lại (lỗ lũy kế) | 440 | 461 | 523 | 549 |
Lợi nhuận giữ lại cứ tăng lên và tài sản hữu hình cũng liên tục tăng. Thậm chí đến năm 2024 cả trái phiếu doanh nghiệp lẫn nợ vay cũng tăng.
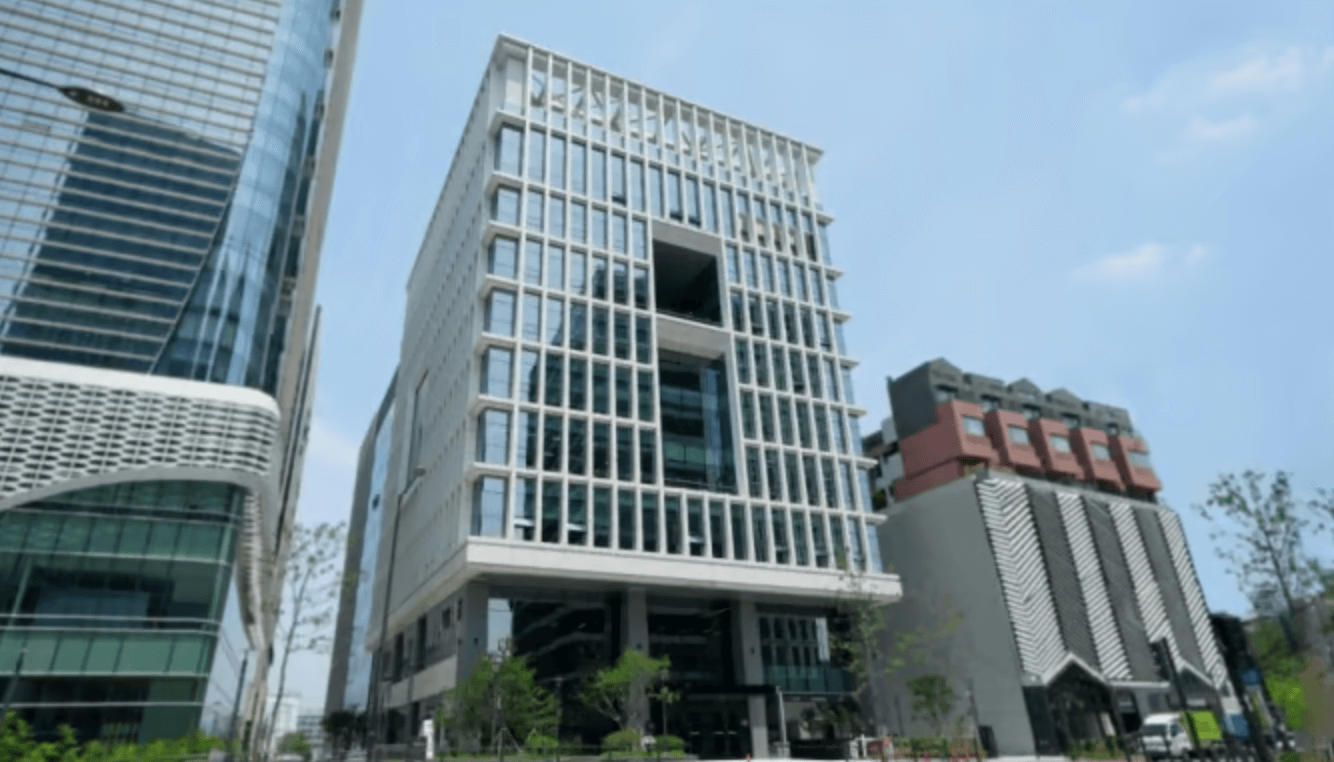 Theo đó, công ty đã mua lô đất 2370㎡ (khoảng 717 pyeong) qua đợt phân lô đất Godeok Biz Valley với giá 11,9 tỷ won, và dự kiến rót 44,9 tỷ won chi phí xây dựng.
Trong lúc bất động sản của RSUPPORT phình ra thì giá cổ phiếu từ đỉnh 23.650 won đã rơi gần mười lần xuống còn 2.500 won vào ngày 13 tháng 12, rồi chật vật hồi lên mức 3 nghìn won. Và vì nợ vay mà chi phí tài chính cũng tăng theo. Tôi không rõ có nên đầu tư vào một công ty mà dù kiếm được tiền vẫn đem đi đầu tư bất động sản và sản phẩm phái sinh hay không.
Bài viết liên quan
Tôi sẽ chỉ cho bạn cách kiếm tiền
Trên đời có rất nhiều kẻ lừa đảo. Thành tích thì nghèo nàn nhưng họ vẫn tô vẽ và bán đi bán lại. Đừng bị mê hoặc bởi cách kiếm tiền; hãy tự cảnh giác.
Ford, doanh nhân vĩ đại nhất của xã hội hiện đại
Henry Ford là người dẫn dắt cuộc cách tân công nghiệp và logistics bằng việc đưa vào sản xuất ô tô hàng loạt và hệ thống băng chuyền. Phát minh của ông trở thành nền móng cho chủ nghĩa tư bản và hệ thống sản xuất hiện đại, nhưng vì những tranh cãi chính trị - xã hội mà ông thường bị gạt ra bên lề trong các đánh giá.
Thuật ngữ cứ liên tục ra đời (Feat. MAGA, FANNG, M7, E8)
Trên thị trường, mỗi thời đại lại xuất hiện những thuật ngữ gom một nhóm cổ phiếu vốn hóa lớn lại để gọi tên. Từ Nifty Fifty rồi tới TGIF, MAGA, FANNG, M7, E8, tên gọi cứ thay đổi nhưng điểm chung là sự tập trung quá mức vào một số ít cổ phiếu lớn và nỗi cảnh giác đi kèm. Trong lịch sử lặp lại đó, nhà đầu tư cần chăm chú theo dõi mô thức này.