
RSUPPORT 的财务故事
今天看到一篇有意思的报道,标题是没有追加保证金通知的日经期权强制平仓也合法。在查找细节的过程中,我发现了一个有趣的事实。蒙受损失的是 Winners 资产管理,而报道称这家公司的实际大股东是一家名为 RSUPPORT 的 IT 公司
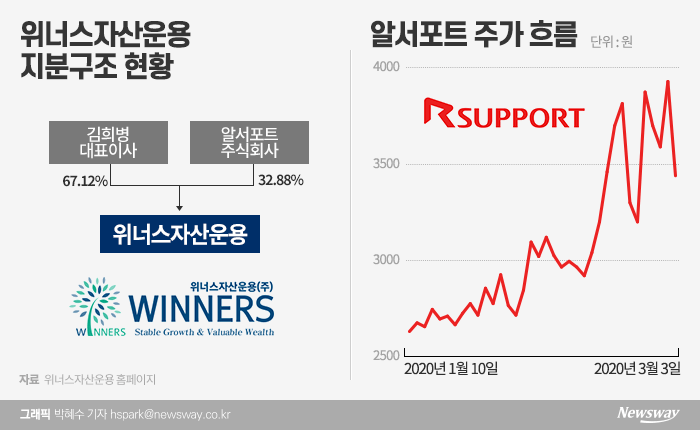
不过业内也有一种说法,认为 RSUPPORT 并非单纯的投资者,而是 Winners 资管的实权方。也就是说,实际的资产运作可能并不是在 Winners 资管、而是在 RSUPPORT 进行的。
RSUPPORT 方面表示,因股价指数期权交易,从去年到今年共发生了 146 亿韩元的损失。
最奇怪的一点是,RSUPPORT 是一家经营软件业务的上市公司,为什么会持有资产管理公司的股权。实际查看财务报表后发现,2020 年确实有 211 亿韩元的衍生品损失。
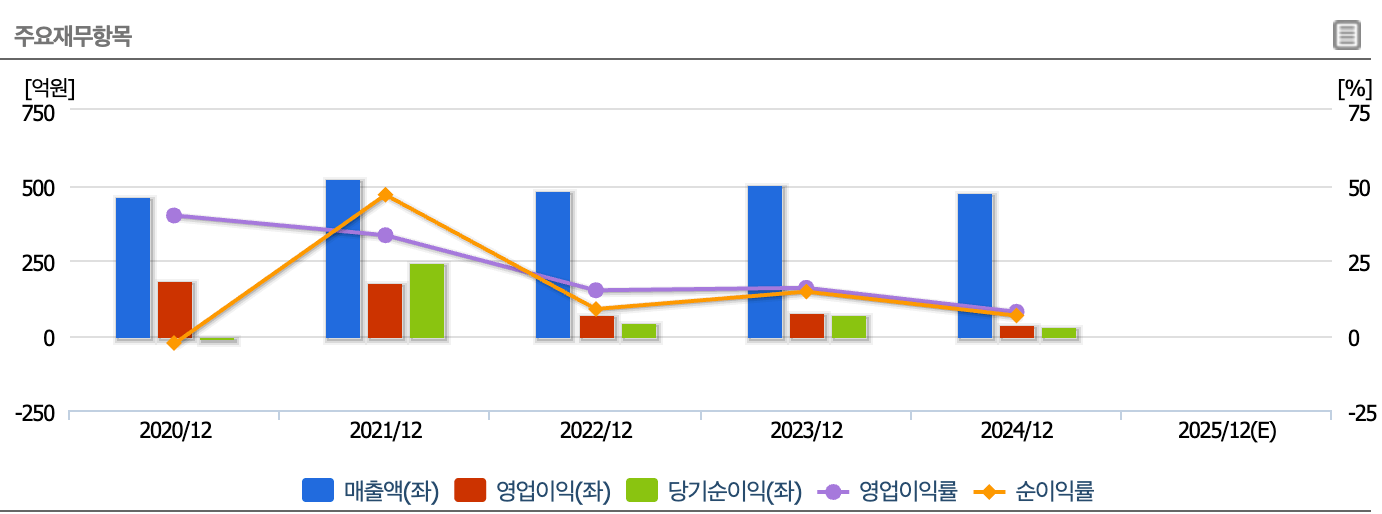
因此,尽管 2020 年营业利润为 184 亿韩元,当期净利润却出现了亏损。即便如此,流入公司的现金流还算稳定,特别是 2021 年日本 DoCoMo 电信作为战略投资者参与并买入股权,21 年的业绩也非常好。
| 单位:亿韩元 | 2020年 | 2021年 | 2022年 | 2023年 | 2024年 |
|---|---|---|---|---|---|
| PER | 亏损 | 17.33 | 53.66 | 27.02 | 46.29 |
| PCR | 1,540.88 | 16.03 | 35.84 | 21.39 | 26.05 |
| PSR | 15.23 | 8.09 | 4.64 | 3.89 | 2.96 |
| PBR | 11.26 | 4.95 | 2.54 | 2.06 | 1.43 |
| EV/Sales | 15.23 | 8.09 | 4.64 | 3.90 | 2.96 |
| EV/EBITDA | 34.96 | 21.85 | 24.15 | 19.96 | 23.31 |
| 总现金流 | 264 | 233 | 77 | 85 | 48 |
| 税后营业利润 | 247 | 213 | 56 | 65 | 24 |
| 有形无形资产摊销费 | 17 | 20 | 21 | 19 | 24 |
| 总投资 | -8 | 142 | 116 | 245 | 204 |
| FCFF | 272 | 91 | -39 | -161 | -156 |
| 派息率 | - | 9% | 25% | 7% | 17% |
但是公司的财务却越来越奇怪。随着钱不断积累,PBR 和现金在上升,但派息率除了交出惊喜业绩的 21 年之外都非常低。也就是说,公司一直在囤钱。而以软件业的特性来说,它也不是那种需要大量 CAPEX 支出、因而必须囤钱的行业。它在业内的地位当时已经相当稳固。
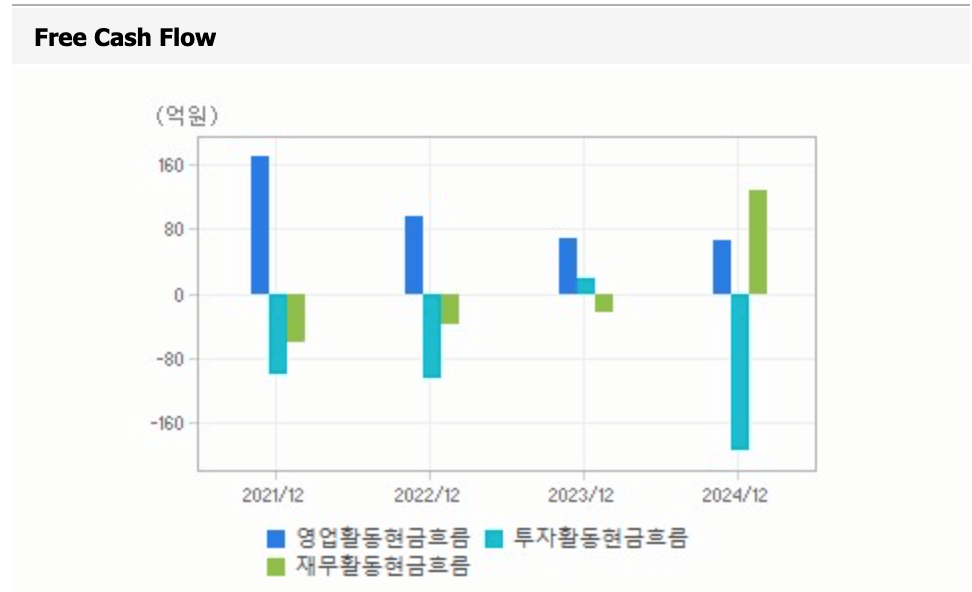
另一个引人注意的地方是现金流。钱刚赚到手,就不断通过投资活动流出去。
| 单位(亿韩元) | 2021年 | 2022年 | 2023年 | 2024年 |
|---|---|---|---|---|
| 有形资产的增加 | 64 | 97 | 248 | 208 |
| 公司债的增加 | 37 | |||
| 借款的增加 | 100 | |||
| 留存收益(累计亏损) | 440 | 461 | 523 | 549 |
留存收益在增加,有形资产也在持续增加。甚至到 2024 年,公司债和借款也增加了。
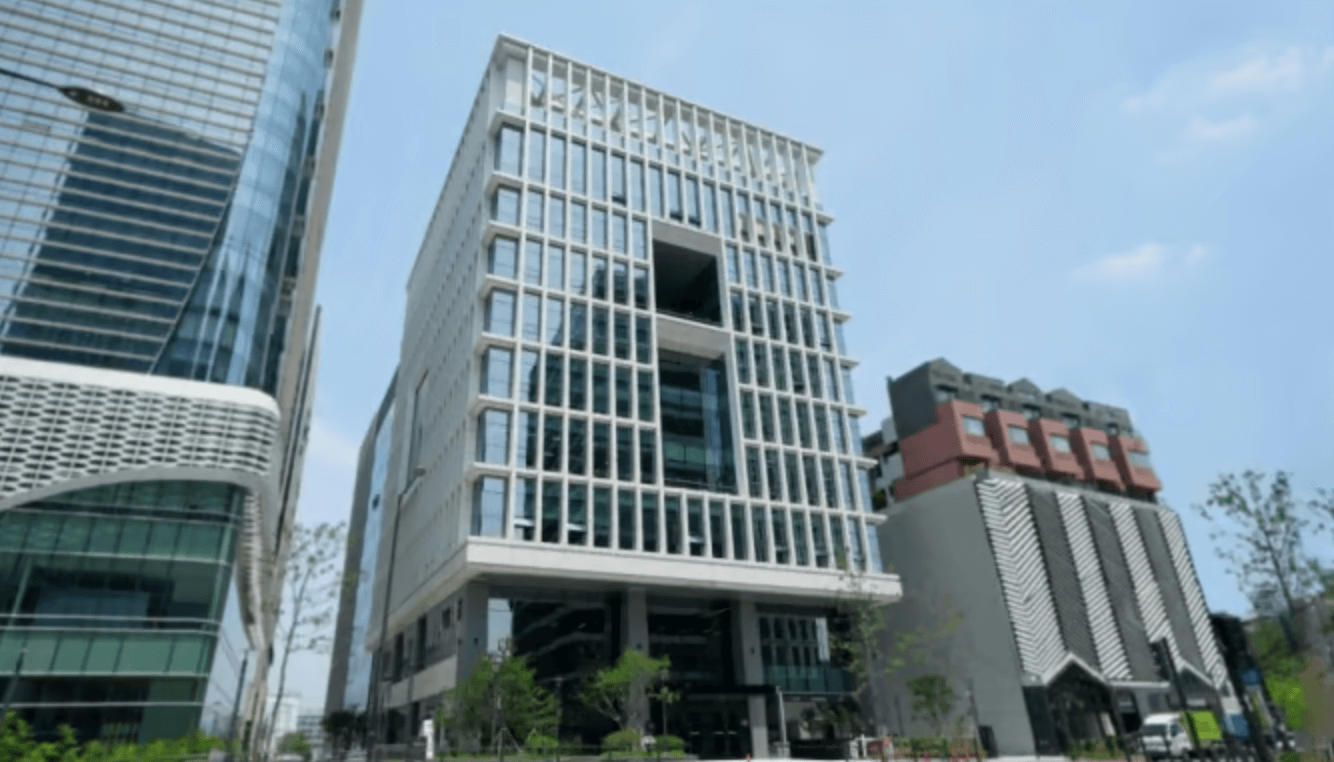 据此,公司通过高德商务谷的土地分售,以 119 亿韩元购入了 2370 ㎡(约 717 坪)用地,并计划投入 449 亿韩元作为工程费用。
在 RSUPPORT 的房地产不断增加的同时,股价从高点 23,650 韩元一路跌到 12 月 13 日的 2,500 韩元,几乎只剩十分之一,之后才勉强反弹到三千韩元区间。而且由于借款,财务费用也增加了。一家就算赚到钱也拿去投资房地产和衍生品的公司,值不值得投资,我不太确定。
相关文章
术语会不断出现(Feat. MAGA, FANNG, M7, E8)
市场上每个时代都会出现把特定大盘股捆在一起称呼的术语。从漂亮50开始,到TGIF、MAGA、FANNG、M7、E8,名字不断变化,但共同点都是少数大盘股的过度集中以及随之而来的警惕。在不断重复的历史中,投资者应当留意这一模式。