
Hat es einen Sinn, auf die Makroebene zu schauen?
Jetzt schauen alle Leute auf das Thema Zölle. Früher war das ein Thema, für das es kaum Interesse gab. Die Meta des Marktes hat sich geändert. Gehen wir noch ein wenig weiter zurück.
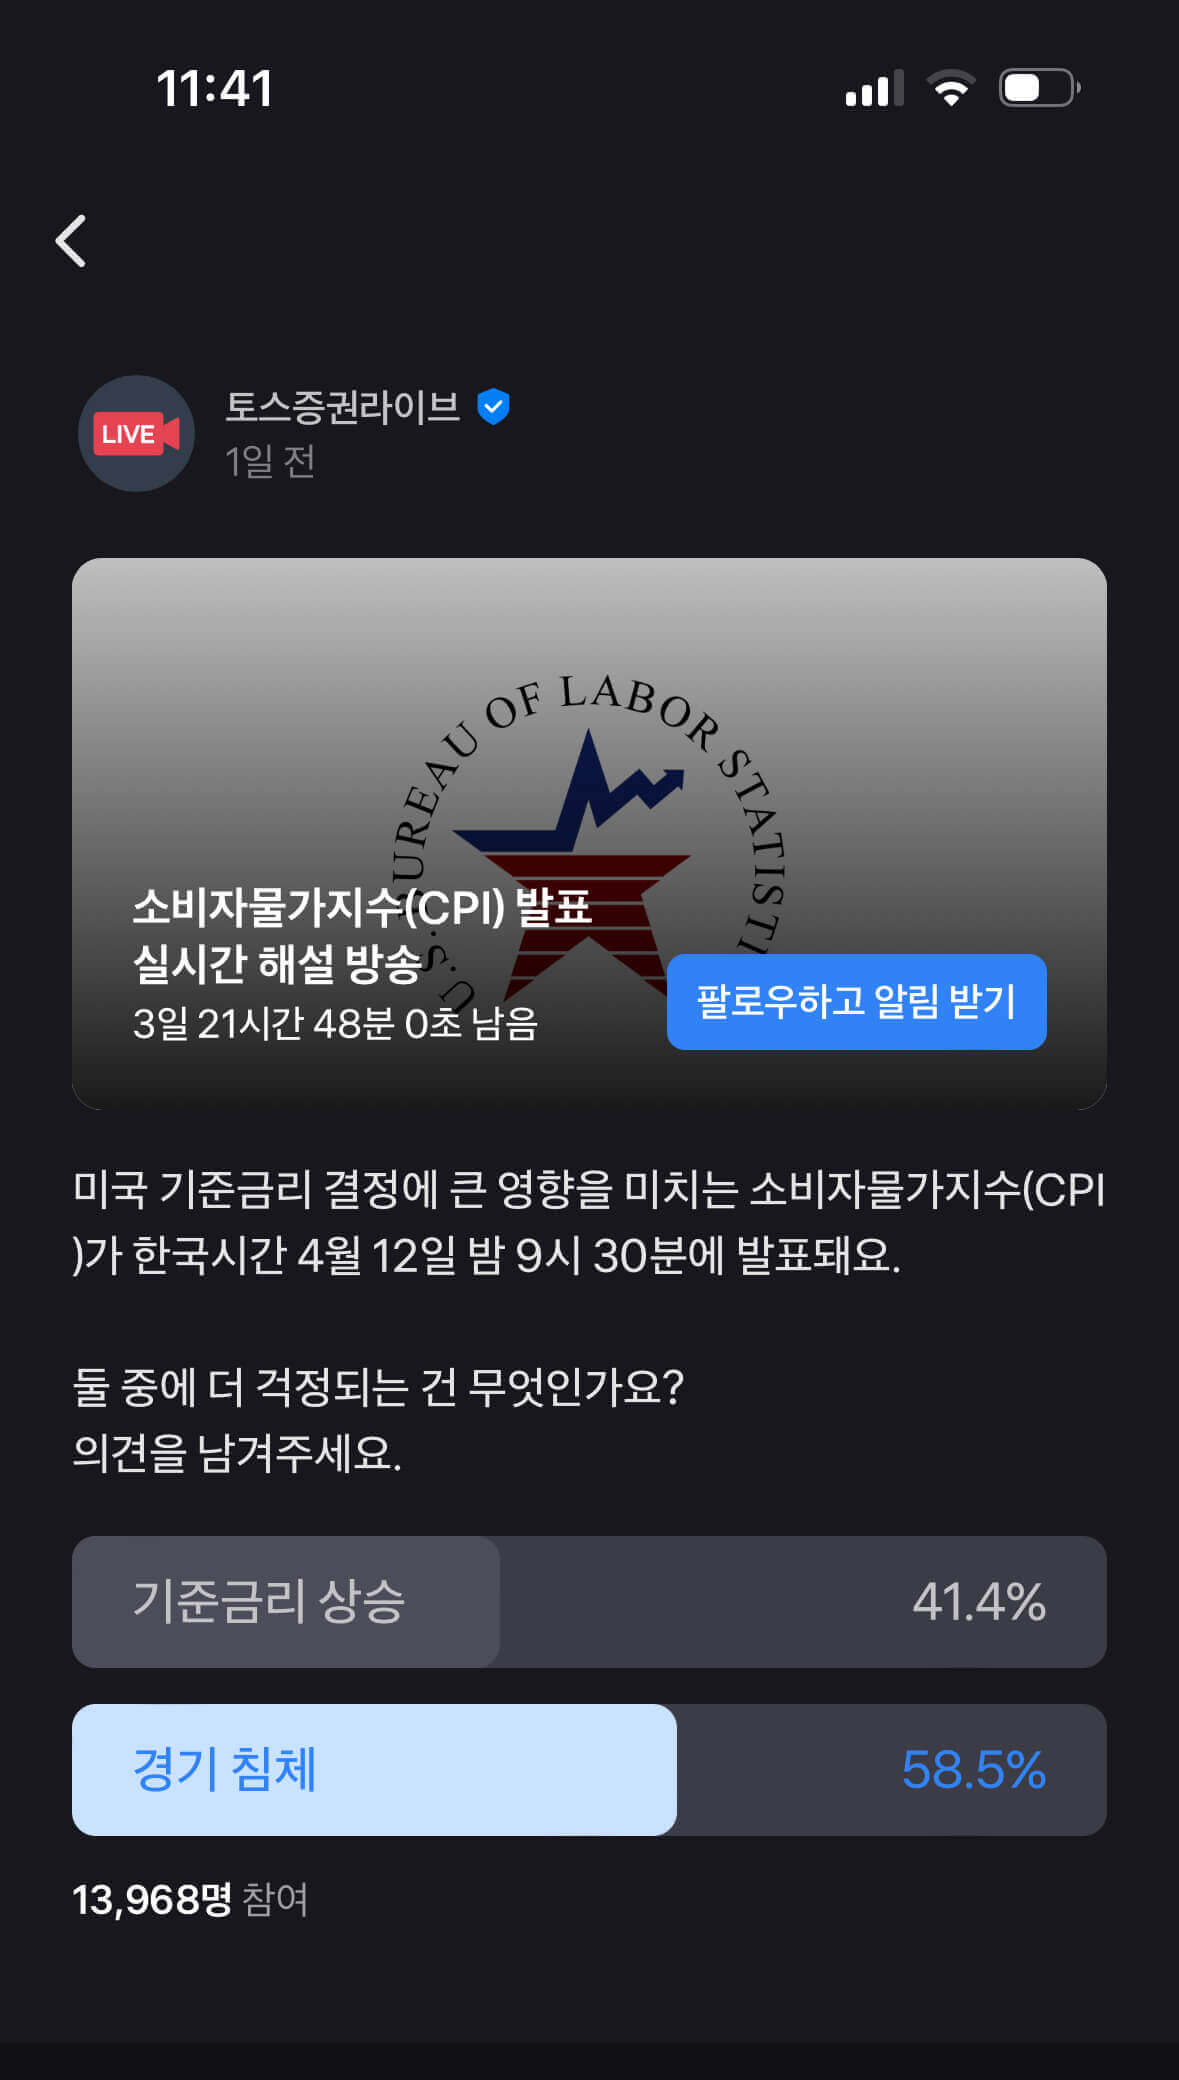
Noch vor Kurzem war der Verbraucherpreisindex für alle ein überaus wichtiges Thema. Der koreanische Wirtschaftssender übertrug die FOMC mit Simultanübersetzung.
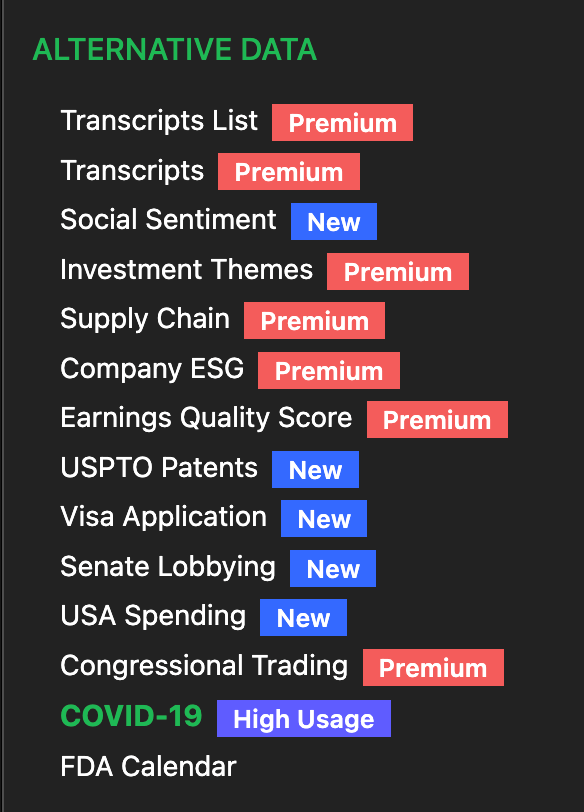
Finhub ist eine Website, die Informationen über Finanz-APIs bereitstellt. Dort kann man insbesondere die Zahl der Covid-19-Infizierten sehen.
Man findet dort auch die Zinsstrukturkurve, an der man den derzeit wieder viel beachteten Zinsdifferenz zwischen kurz- und langfristigen Zinsen ablesen kann.
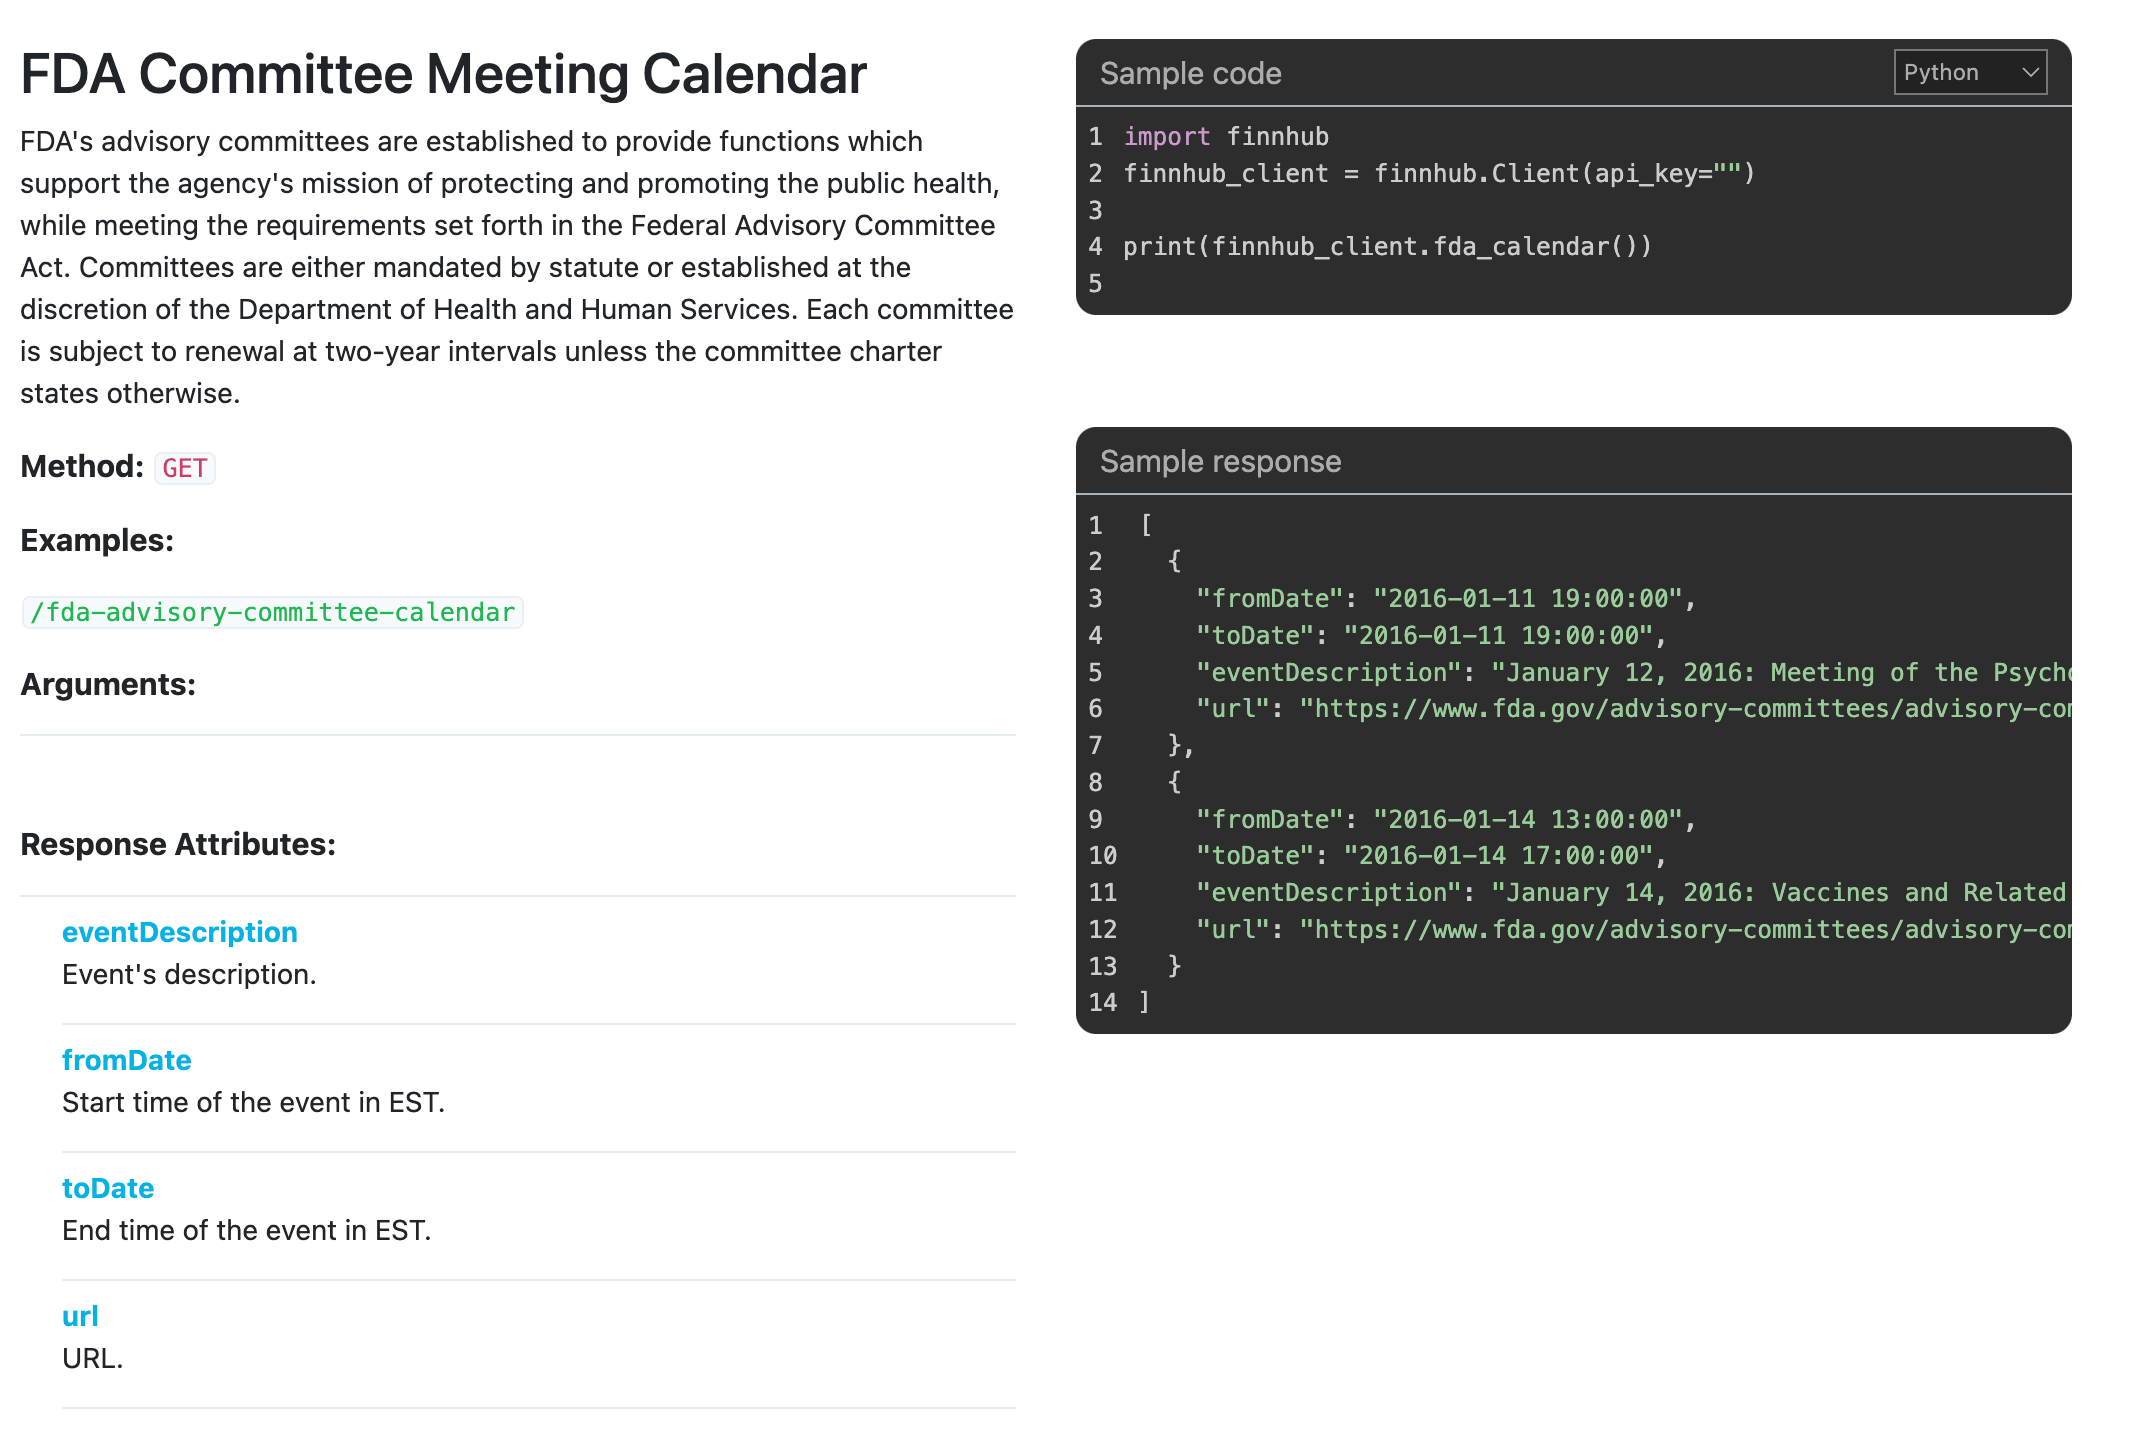
Außerdem gibt es die FDA-Termine. Es gab eine Zeit, in der sich alle nur auf neue Medikamente stürzten.
Erstaunlicherweise gab es auch eine API, mit der man die CDS-Prämien nach Ländern beobachten konnte. Wenn man darüber nachdenkt: Vor gut zehn Jahren gab es die Staatsschuldenkrise in Südeuropa.
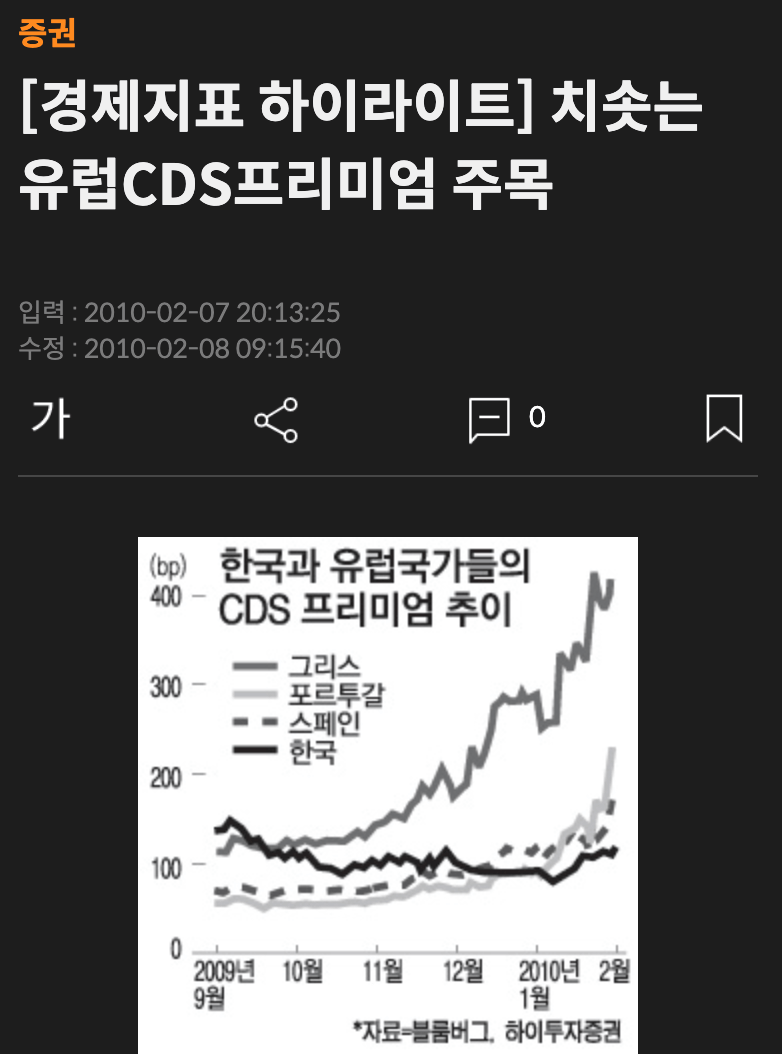
Es war eine Zeit, in der alle auf die CDS-Prämien schauten.
Verbraucherpreisindex, CDS-Prämie, Zinsdifferenz zwischen kurz- und langfristigen Zinsen, die Zahl der Corona-Infizierten, Informationen zu neuen FDA-Medikamenten – waren all diese Dinge wirklich Informationen, die für uns von Bedeutung waren? Waren es im Rückblick nicht alles Informationen, die uns die Sicht getrübt haben?
Ich frage mich, ob es überhaupt einen Sinn hat, all diese Informationen zu analysieren und die Makroebene zu untersuchen. Hinter jeder Sache stehen Unternehmen. Das Allerwichtigste ist, die Geschichte einzelner Unternehmen zu studieren und aus diesen Unternehmen die Schlüsse für die Geldanlage abzuleiten.
Verschwenden wir keine große Zeit mehr an die Makroebene.
Ich verwende im Jahr nur 15 Minuten darauf, die Wirtschaft und den Aktienmarkt vorherzusagen. - Peter Lynch
Ich weiß nicht, wann die Börse ihren Boden erreicht und wieder nach oben dreht - Buffett
Niemand kann den Markt vorhersagen. Die Leute glauben, sie seien klug genug, eine Aktie zum besten Preis kaufen zu können. Es gibt niemanden, der jeden Tag gute Investitionen tätigt. Ich habe nie so jemanden getroffen - Warren Buffett
Meiner Meinung nach sollten normale Anleger nicht darauf wetten, das Timing zu treffen. Denn sie werden falschliegen. Es geht ums Timing. Lassen Sie es. Selbst wir (Bridgewater) tun uns schwer, obwohl 1.600 Mitarbeiter jedes Jahr Hunderte Millionen Dollar aufwenden und sich bemühen, das Timing zu treffen. - Ray Dalio
Was makroökonomische Variablen angeht, sind wir Agnostiker. - Charlie Munger
Verwandte Einträge
- _v.221127 시장을 예측하지말고 역사를 공부하세요
Verwandte Beiträge
Ace Bed Unternehmensanalyse
Ace Bed ist eine Premium-Bettenmarke, die sich auf den heimischen Markt konzentriert, eine sehr stabile Finanzstruktur aufweist und eine schuldenfreie Geschäftsführung sowie eine hohe Dividendenrendite (5,71 %) beibehält. Die ROE ist ebenfalls gut, aber aufgrund übermäßiger Bargeldbestände ist die Kapitaleffizienz eher gering. Die Eigentümerfamilie hält über 80 % der Anteile, und die Aufrechterhaltung der Börsennotierung scheint hauptsächlich dem Zweck der Unternehmensnachfolge zu dienen. Ein kurzfristiger Kurssprung ist schwierig, aber die langfristige Investitionsattraktivität bleibt bestehen.
Die Falle der hohen Dividende
Eine „hohe Dividende“ ist nicht immer die gute Wahl. Ist die Ausschüttungsquote hoch, fällt das langfristige Wachstum niedrig aus, und wer jedes Jahr Dividenden erhält, verliert den Steuerstundungseffekt. Die Dividende kann zudem nicht nachhaltig sein oder von einem wenig wachstumsstarken Unternehmen stammen, deshalb ist Vorsicht nötig.
Ist Trump wirklich ein erfolgreicher Geschäftsmann-Präsident? (Feat. 6 Insolvenzen)
Trump hat sich selbst als erfolgreichen Geschäftsmann dargestellt, doch tatsächlich erlebte er sechs Insolvenzen, und der Großteil seines Vermögens stammt von seinem Vater. Durch übermäßige Fremdfinanzierung und riskante Investitionen geriet er wiederholt in Krisen, und 2024 kam es wegen der Aufblähung von Vermögenswerten erneut zu einer Krise.