
Ace Bed Unternehmensanalyse
Ich begann mich für Ace Bed zu interessieren, weil ich dachte: „Ein Bett muss man probesitzen, bevor man es kauft.“ Als ich allein in einer eigenen Wohnung lebte, hatte ich großes Vertrauen in Zinus. Doch je mehr Bettengeschäfte ich besuchte, desto besser gefiel mir eindeutig Ace Bed. Es war, als ob Ace Bed ein Luxusgeschäft wäre, während Zinus sich wie ein gewöhnlicher Concept Store anfühlte. Auch die Qualität und der Service der Mitarbeiter unterschieden sich enorm, aber ich kaufte dennoch ein Premiumbett von Zinus, das nur in den Geschäften verkauft wird.
Doch das Ergebnis war noch verheerender: Ich erhielt eine wirklich demütigende Lieferung. Da Zinus Betten nur per Paketversand verkauft, riefen sie nicht einmal einen richtigen Lieferfahrer, sondern einfach einen Umzugsunternehmer. Es war so erbärmlich. Wie viel Geld hatte ich dafür bezahlt? Seitdem begann ich mich für Ace Bed zu interessieren.
Es wurde bestätigt, dass Ace Bed, der führende Anbieter auf dem heimischen Bettmarkt, das Liquidationsverfahren für seine chinesische Niederlassung einleitet. Nach Italien zieht sich das Unternehmen nun auch vollständig aus dem chinesischen Markt zurück.
Zunächst einmal stammt fast der gesamte Umsatz von Ace Bed aus dem Inland. Exporte gibt es kaum. 99,9 % werden im Inland erwirtschaftet (Ace Bed Geschäftsbericht 2024.12, Geschäftsbeschreibung). Im Gegensatz dazu liegt der Auslandsanteil von Zinus bei 95,3 % (Zinus Geschäftsbericht 2024.12). Ein wirklich extremer Unterschied. In den 1990er und 2000er Jahren expandierte man in China, doch als sich kein großer Erfolg einstellte, zog man sich sauber aus dem Geschäft zurück.
Einst ein Corona-Gewinner
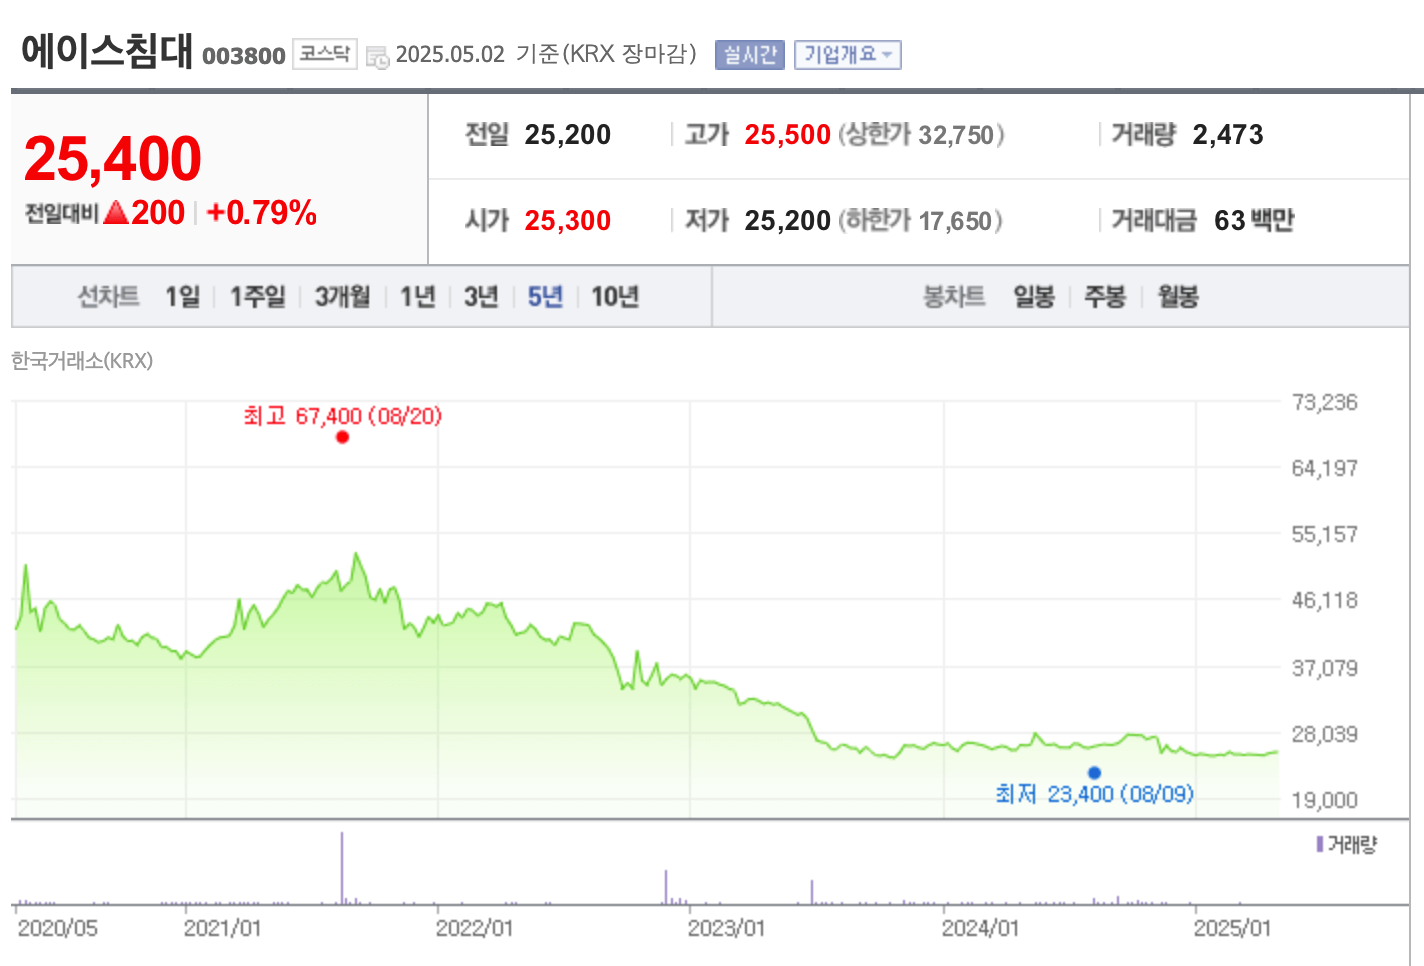
Als die Immobilienpreise aufgrund von Corona stiegen und Umzüge in vollem Gange waren, erreichte die Aktie einmal 67.000 Won. Heute, da die Anzahl der Wohnungstransaktionen zurückgeht, hat sich die Lage etwas abgekühlt, aber ich sehe die Branche eher positiv, da ich glaube, dass die Volatilität der Wohnungspreise in Zukunft sehr hoch sein wird und die Menschen eher „kleine Wohnungen“ als „große, gute Häuser“ bevorzugen und ein gesünderes Leben anstreben. Und gerade dieses altmodische Bett ist eine langweilige Branche.
Wie sieht es mit den Finanzen aus?
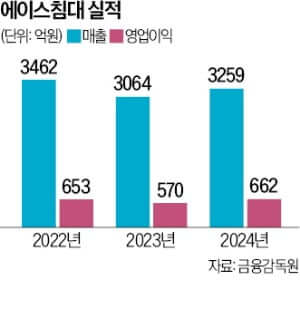
| Einheit (100 Mio.) | Umsatz | Betriebsgewinn | Betriebsgewinnmarge | Nettogewinn |
|---|---|---|---|---|
| 2024/12 | 3.259 | 662 | 20,31 % | 659 |
| 2023/12 | 3.064 | 570 | 18,60 % | 514 |
| 2022/12 | 3.462 | 653 | 18,86 % | 544 |
| 2021/12 | 3.463 | 767 | 22,15 % | 638 |
| 2020/12 | 2.894 | 493 | 17,04 % | 493 |
Quelle: Ace Bed Geschäftsbericht (2024.12) Konzernabschluss, Naver Finance Unternehmensfinanzanalyse
Betriebsgewinn und Umsatz sind nahezu konstant und verzeichnen keine großen Veränderungen. Die ROE liegt bei 8–10, was für ein produzierendes Gewerbe sehr hoch ist, und obwohl die Zinsen steigen, hat das Unternehmen keine Schulden, weshalb die ROE sogar gestiegen ist und sich die Kapitaleffizienz verbessert hat. Zudem hat das Unternehmen weniger als 10 % Schulden, sodass der Unterschied zwischen ROA und ROE nicht groß ist, was ein bedauerlicher Punkt ist. Dieser Punkt wird weiter unten beschrieben!
Unbefriedigende Kapitaleffizienz
| Einheit (100 Mio.) | Umlaufvermögen | Anlagevermögen | Bilanzsumme | kurzfristige Verbindlichkeiten |
|---|---|---|---|---|
| 2024/12 | 1.830 | 5.993 | 7.824 | 720 |
| 2023/12 | 1.453 | 5.713 | 7.166 | 606 |
| 2022/12 | 1.597 | 5.257 | 6.854 | 662 |
| 2021/12 | 1.355 | 5.070 | 6.425 | 724 |
| 2020/12 | 1.002 | 4.756 | 5.759 | 495 |
Quelle: Ace Bed Geschäftsbericht (2024.12) Konzernabschluss
Im Vergleich zur Marktkapitalisierung gibt es sehr viele Vermögenswerte, und wenn man diese einzeln aufschlüsselt, belaufen sich die liquiden Mittel auf 47,1 Mrd. Won und die Investmentimmobilien auf 67,4 Mrd. Won (Bilanz 2024.12). Im Vergleich zur Marktkapitalisierung von 281,7 Mrd. Won zum Schlusskurs vom 2. Mai ist das Unternehmen sehr vermögensreich, und das KGV beträgt 4,27, das KBV 0,38 (Naver Finance, Schlusskurs vom 02.05.2025). Zieht man nur die liquiden Mittel und die Investmentimmobilien ab, steigt der Gewinn pro Aktie weiter. Zudem sollen die Investmentimmobilien für Vertragshändler zu einer günstigen Monatsmiete vermietet werden. 1
Die Gewinnrücklagen des Unternehmens betragen 668,6 Mrd. Won, davon entfallen 586,1 Mrd. Won auf freiwillige Rücklagen (Finanzbericht 2024.12), was zeigt, dass das Unternehmen sehr viel Bargeld anhäuft, aber da es keine Kredite aufnimmt, kann es den Modigliani-Miller-Theorem nicht effizient nutzen, und alles fließt in die Körperschaftsteuer. Die Ausschüttungsquote ist mit 21 % nicht hoch, aber die Dividendenrendite im Verhältnis zum Aktienkurs beträgt 5,71 % und ist damit sehr hoch (Naver Finance). Es ist bedauerlich, dass man die Ausschüttungsquote hätte erhöhen können, um den Aktienkurs zu stützen. Aber selbst wenn sich die Geschäftsaussichten in Zukunft verschlechtern, ist genügend Spielraum vorhanden, um die Dividende fortzuführen.
Wird der Aktionärswert verwirklicht?
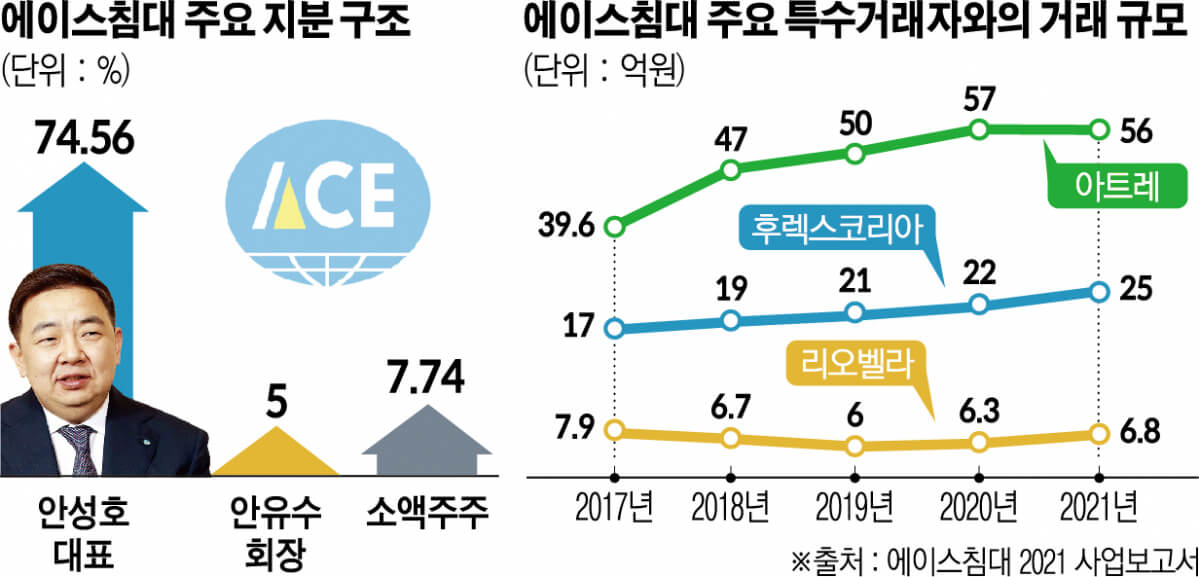
Das Besondere an Ace Bed ist, dass es schwierig ist, Aktionärsrückvergütungen durchzuführen, selbst wenn man es möchte. Die Eigentümerfamilie hält 80 %, und wenn Ace Bed 5 % eigene Aktien hält, sind es 85 % (Geschäftsbericht 2024.12, Angaben zu Aktionären). Im Jahr 2022 fiel die Streubesitzquote auf etwa 10 %, weshalb das Unternehmen sogar als Verwaltungsaktie eingestuft wurde (Newsspace, 18.02.2025).
Im Jahr 2023 wurden fast 8 Mrd. Won für Gehälter von Führungskräften usw. gezahlt, was im Verhältnis zum Betriebsgewinn übermäßig hoch war. Bei näherer Betrachtung stellte sich jedoch heraus, dass eine einmalige Abfindung von 6,5 Mrd. Won für den Gründer und Vorsitzenden Ahn Yoo-soo aufgrund seiner Präsidentschaft anfiel, und danach gab es keine Führungskraft mehr, die eine Vergütung von über 500 Mio. Won erhielt (Geschäftsbericht 2023.12, Vergütung von Führungskräften usw.).
Im Jahr 2023 waren die Transaktionen mit Atre, einem verbundenen Unternehmen der repräsentativen Familie, mit 20 % aller Einkäufe übermäßig hoch, aber ab 2024 gab es solche Vorfälle nicht mehr (2023.12·Geschäftsbericht 2024.12, Transaktionen mit Großaktionären usw.).
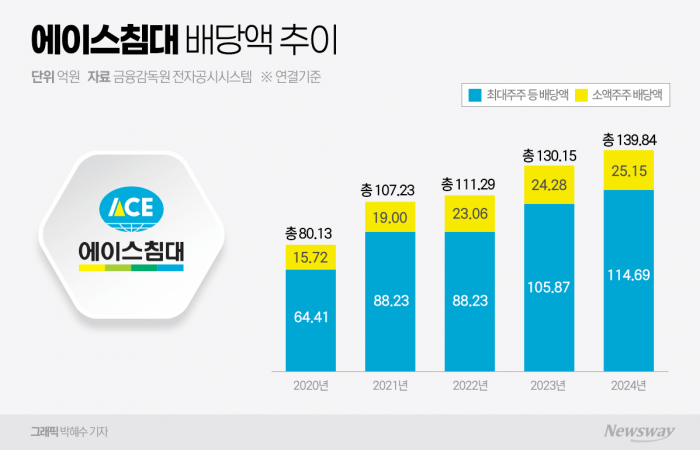
Manche beschweren sich, dass die Eigentümerfamilie eine hohe Dividendenparty feiert, aber tatsächlich ist es selbstverständlich, dass die Eigentümerfamilie mehr erhält, da der Anteil der Kleinaktionäre gering ist. Das ist Kapitalismus. Sogar die Eigentümerfamilie führt eine differenzierte Dividende durch, bei der sie einen geringeren Betrag erhält (Newsspace, 18.02.2025).
Warum wird nicht in ein nicht börsennotiertes Unternehmen umgewandelt?
Aus Sicht von Ace Bed wäre eine Umwandlung in ein nicht börsennotiertes Unternehmen viel vorteilhafter. Der Anteil der Kleinaktionäre ist ohnehin gering, und man achtet auf das externe Image, indem man sogar differenzierte Dividenden zahlt. Das Unternehmen muss kein Kapital am Aktienmarkt beschaffen und kann keine weiteren eigenen Aktien mehr kaufen. Der größte Grund ist wohl die Unternehmensnachfolge.
Müsste man Schenkungssteuer auf den fairen Wert von Ace Bed zahlen, wäre sehr viel Geld nötig, aber wenn man börsennotierte Aktien verschenkt, die deutlich unter dem KBV gehandelt werden, kann man erheblich Steuern sparen. Im Jahr 2023 wurden 2 % an den ältesten und 2 % an den zweitältesten Sohn verschenkt (Bericht über den Massenbesitz von Aktien usw., 18.05.2023), und der Nachfolgeprozess läuft noch. Es ist wirklich der typische Fall eines Korea-Diskont. Seit 2023 ist der älteste Sohn ins Unternehmen eingetreten, und da der CEO angekündigt hat, innerhalb von 8 Jahren in den Ruhestand zu gehen, könnte der Aktienkurs bis zum Abschluss dieses Nachfolgeprozesses kaum stark steigen. Aber für Langzeitinvestoren ist das ein Zeitraum, den man gut aushalten kann. Herr Ra Deok-yeon, der den SG-Aktienmanipulationsskandal auslöste, sagte, dass er länger leben werde als die alten Großaktionäre. Letztendlich, wenn man einfach hält, bekommen wir alles.
Sonstiges
- Die hundertprozentige Tochtergesellschaft Seolta Korea häuft seit der Übernahme im Jahr 2020 nur Verluste an (Geschäftsbericht 2024.12, Status der konsolidierten Tochtergesellschaften). Es scheint, als hätte man ein Matratzen-Spezialunternehmen gegründet, um die Zinus-Position zu besetzen, aber es läuft anscheinend nicht so gut wie erwartet.
- Mit dem Wettbewerber Simmons Betten ist man brüderlich verbunden.
- Das Unternehmen ist der größte Aktionär von Sports Toto mit einer Beteiligungsquote von 35 % (Geschäftsbericht 2024.12, Beteiligungen an anderen Unternehmen). Allerdings ist Sports Toto weiterhin defizitär.
Fußnoten
Verwandte Beiträge
Die Falle der hohen Dividende
Eine „hohe Dividende“ ist nicht immer die gute Wahl. Ist die Ausschüttungsquote hoch, fällt das langfristige Wachstum niedrig aus, und wer jedes Jahr Dividenden erhält, verliert den Steuerstundungseffekt. Die Dividende kann zudem nicht nachhaltig sein oder von einem wenig wachstumsstarken Unternehmen stammen, deshalb ist Vorsicht nötig.
Ist Trump wirklich ein erfolgreicher Geschäftsmann-Präsident? (Feat. 6 Insolvenzen)
Trump hat sich selbst als erfolgreichen Geschäftsmann dargestellt, doch tatsächlich erlebte er sechs Insolvenzen, und der Großteil seines Vermögens stammt von seinem Vater. Durch übermäßige Fremdfinanzierung und riskante Investitionen geriet er wiederholt in Krisen, und 2024 kam es wegen der Aufblähung von Vermögenswerten erneut zu einer Krise.
Die Übernahme ohne Eigenkapital und der Fall Yeongpoong Paper
2023 übernahm Daeyang Metal Yeongpoong Paper faktisch ohne Eigenkapital; danach kündigte Yeongpoong Paper den Einstieg ins Sekundärbatteriegeschäft an und der Kurs schoss in die Höhe. Doch eine im Verhältnis zum Ergebnis überzogene Bewertung und der Verdacht der Kursmanipulation traten zutage, und nach den Ermittlungen stürzte der Kurs ab. Den Schaden trugen die Kleinanleger und die Wertpapierhäuser.