
Gedanken zum KOSPI-Crash und zum fairen Wert
Der koreanische Aktienmarkt ist zuletzt stark eingebrochen. Es war eine so große Korrektur, dass nach 4 Jahren und 5 Monaten erstmals wieder ein Verkaufs-Sidecar ausgelöst wurde. Es war ein Rückgang, der wirklich angsteinflößend war. An der Börse gibt es den Spruch „Kaufe in der Angst“. Doch wichtiger als das ist, ob man günstiger kauft als der faire Wert. Wie Howard Marks rät: Allein günstig zu kaufen ist die halbe Miete beim Investieren. Die nächste Frage ist also, ob der koreanische Aktienmarkt gerade günstig genug zum Kaufen ist.
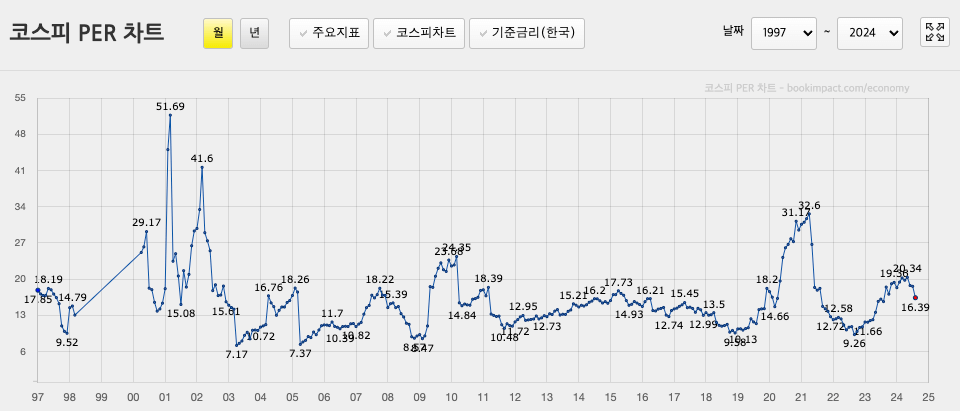
Betrachtet man die Daten der Seite Bookimpract, ist das Kurs-Buchwert-Verhältnis vergleichsweise niedrig, das Kurs-Gewinn-Verhältnis aber nicht auf niedrigem Niveau. Der Durchschnitt der vergangenen 20 Jahre lag sogar bei 14,87 und der der letzten 10 Jahre bei 15,80. Ein Punkt verdient jedoch Aufmerksamkeit: Im Mai 2022 lag das KGV bei 12, der KOSPI aber bei 2600 Punkten. Das heißt, obwohl der Stand höher war als der Schlusskurs von 2500 am 6. August, war das KGV höher. Das bedeutet, dass die Nettogewinne der Unternehmen in den vergangenen zwei Jahren gesunken sind. Auch wenn das KGV hoch sein mag, war es unter Berücksichtigung makroökonomischer Faktoren zyklisch gesehen ein Tiefpunkt.
Ist er im Vergleich zu anderen Ländern günstig genug?
Als die derzeit am häufigsten als unterbewertet genannten Märkte gelten China und Hongkong. Für den Vergleich mit diesen Ländern reicht ein Zugang allein über das KGV nicht, denn auch die chinesischen Kurse waren zuletzt sehr günstig. Da sich KGVs einzelner Länder schwer auf einer Ebene vergleichen lassen, habe ich die MSCI-Kennzahlen als Maßstab herangezogen.
| MSCI-Index | KGV | KBV | Dividende (letzte 12 Monate) |
|---|---|---|---|
| MSCI China (MCHI) | 9,49 | 1,47 | 2,80 % |
| MSCI Hongkong (EWH) | 12,82 | 0,79 | 5,11 % |
| MSCI Korea (EWY) | 8,85 | 1,09 | 2,47 % |
Sowohl nach KGV als auch nach KBV war die Unterbewertung des koreanischen Index am stärksten. Anders als der KOSPI investiert der MSCI nur in die 105 größten Werte, und weil Samsung Electronics, die Samsung-Electronics-Vorzugsaktie und SK Hynix stark gewichtet sind, fällt das KGV vergleichsweise niedriger aus. Im MSCI China dagegen waren IT- und Commerce-Unternehmen wie Tencent, Alibaba und Pinduoduo hoch gewichtet. Beim Hongkong-ETF schließlich waren der Versicherer AIA und die Hongkonger Börse stark gewichtet.
Lässt sich auf den nächsten Zyklus hoffen?
Der koreanische Markt hängt am engsten mit Halbleitern zusammen, der chinesische Markt eng mit E-Commerce und dem chinesischen Binnenmarkt. Mit Blick auf den aktuellen KI-Boom sieht man, dass der Halbleiterzyklus vergleichsweise weniger vom Konjunkturzyklus abhängt, während der chinesische Markt stark vom US-Zinszyklus und vom politischen Umfeld beeinflusst wird. Deshalb erscheint es auch als gute Wahl, in den chinesischen Markt zu investieren. Zudem ist zuletzt mehr ausländisches Kapital aus dem chinesischen Markt abgeflossen und die Binnennachfrage stärker geschrumpft als in Korea, sodass er künftig wohl einen größeren Aufwärtszyklus erleben wird.
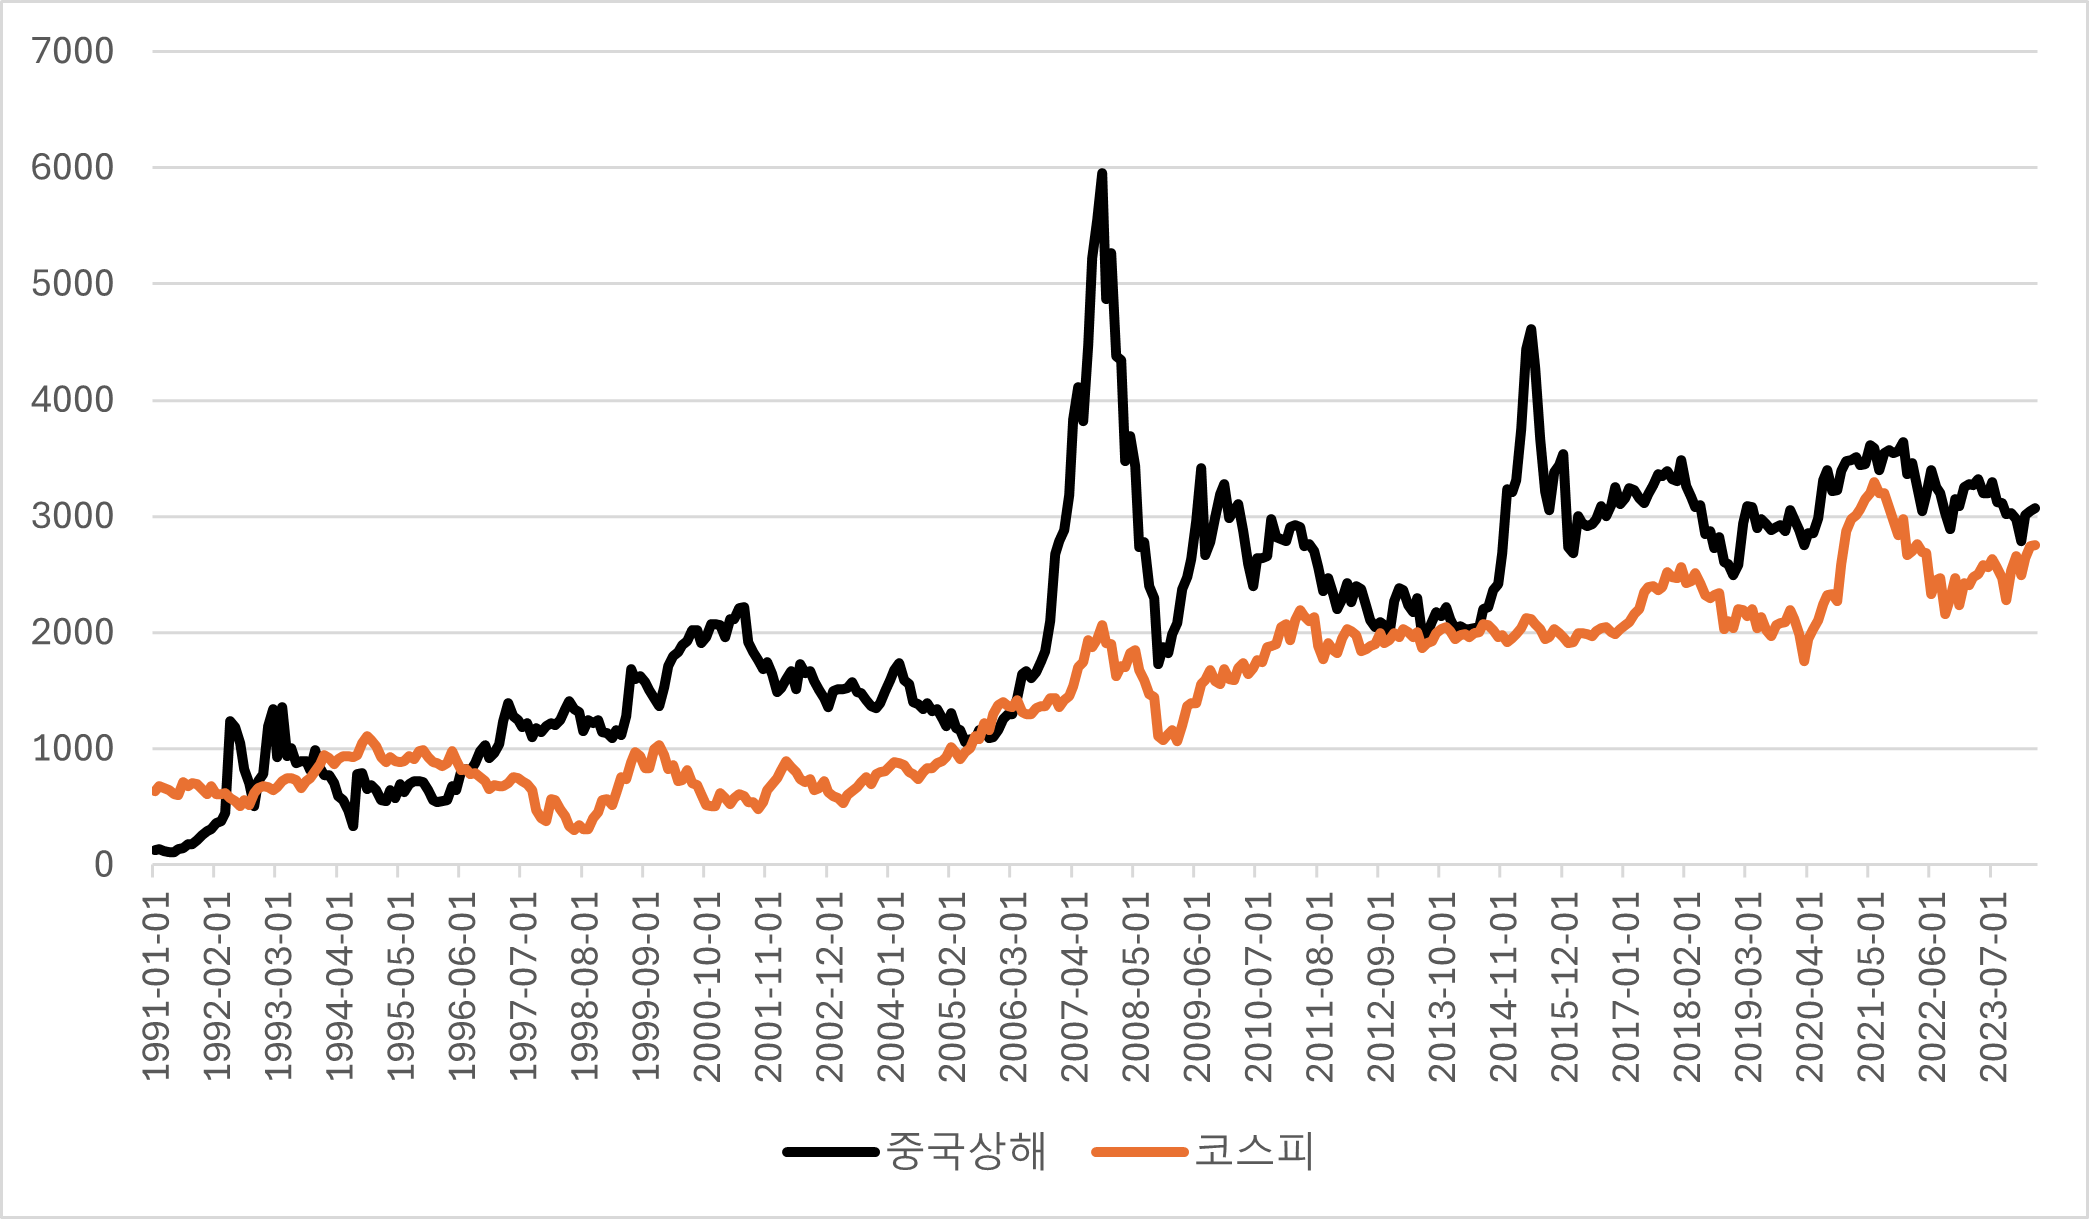
Betrachtet man allerdings die bisherigen Bewegungen des chinesischen und des koreanischen Marktes, war die Korrelation der beiden ziemlich hoch.
Was ist die Alternative zum MSCI Korea?
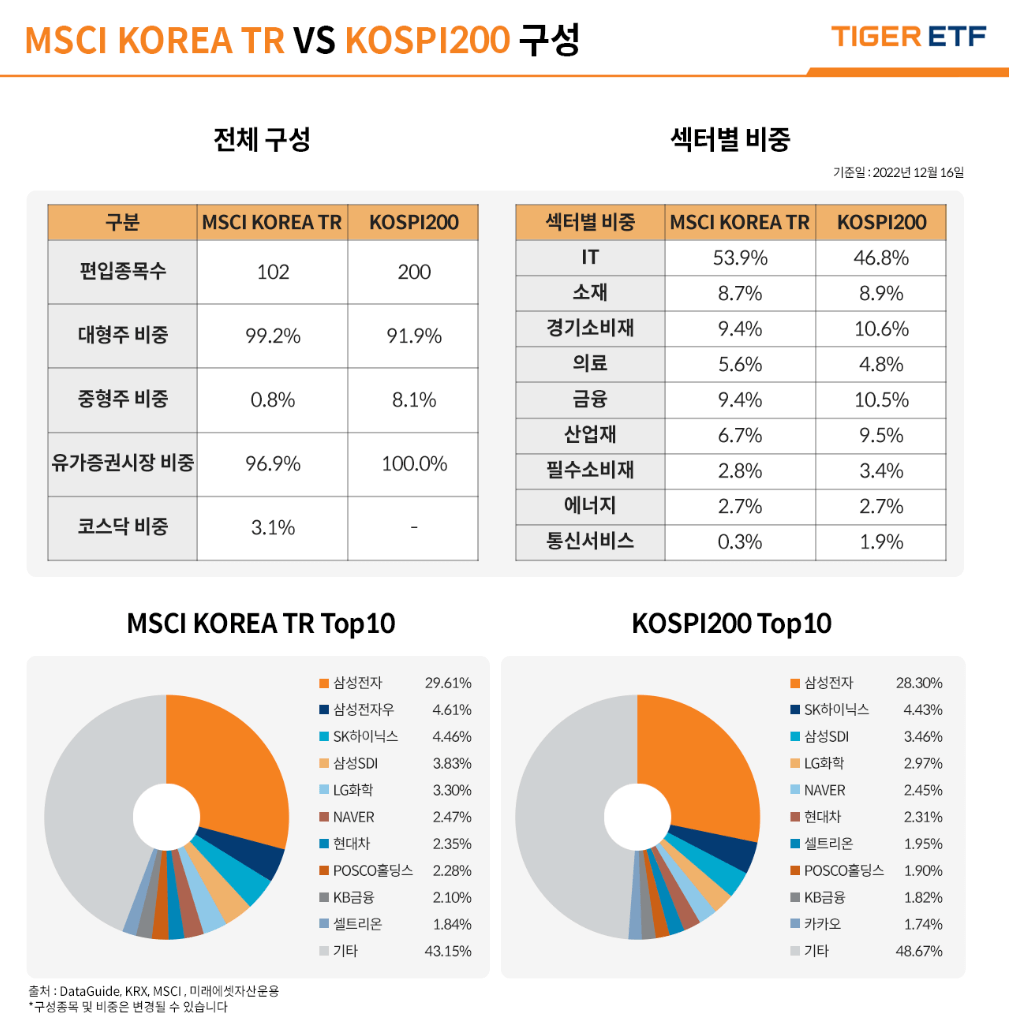
Bei einer Investition in den chinesischen Markt lassen sich 22 % Veräußerungsgewinnsteuer nicht ignorieren. Wenn man also in den koreanischen Markt investiert, gibt es in Korea mit dem KOSPI 200 eine Zusammensetzung, die dem MSCI ähnelt; wer vollständig in den MSCI-Index investieren möchte, fährt gut damit, in einen ETF wie den MSCI KOREA TR zu investieren, den inländische Wertpapierhäuser anbieten. Kostenseitig sind KOSPI-200-ETFs allerdings deutlich günstiger.
Könnte es nicht sein, dass — wie beim Korea-Discount — Barmittel nicht als Ertrag ausgewiesen, sondern als Gewinnrücklagen verbucht werden, sodass das Kurs-Gewinn-Verhältnis nicht steigt und nur das Kurs-Buchwert-Verhältnis sinkt?
Verwandte Beiträge
Ace Bed Unternehmensanalyse
Ace Bed ist eine Premium-Bettenmarke, die sich auf den heimischen Markt konzentriert, eine sehr stabile Finanzstruktur aufweist und eine schuldenfreie Geschäftsführung sowie eine hohe Dividendenrendite (5,71 %) beibehält. Die ROE ist ebenfalls gut, aber aufgrund übermäßiger Bargeldbestände ist die Kapitaleffizienz eher gering. Die Eigentümerfamilie hält über 80 % der Anteile, und die Aufrechterhaltung der Börsennotierung scheint hauptsächlich dem Zweck der Unternehmensnachfolge zu dienen. Ein kurzfristiger Kurssprung ist schwierig, aber die langfristige Investitionsattraktivität bleibt bestehen.
Die Falle der hohen Dividende
Eine „hohe Dividende“ ist nicht immer die gute Wahl. Ist die Ausschüttungsquote hoch, fällt das langfristige Wachstum niedrig aus, und wer jedes Jahr Dividenden erhält, verliert den Steuerstundungseffekt. Die Dividende kann zudem nicht nachhaltig sein oder von einem wenig wachstumsstarken Unternehmen stammen, deshalb ist Vorsicht nötig.
Ist Trump wirklich ein erfolgreicher Geschäftsmann-Präsident? (Feat. 6 Insolvenzen)
Trump hat sich selbst als erfolgreichen Geschäftsmann dargestellt, doch tatsächlich erlebte er sechs Insolvenzen, und der Großteil seines Vermögens stammt von seinem Vater. Durch übermäßige Fremdfinanzierung und riskante Investitionen geriet er wiederholt in Krisen, und 2024 kam es wegen der Aufblähung von Vermögenswerten erneut zu einer Krise.