
Die Übernahme ohne Eigenkapital und der Fall Yeongpoong Paper
Etwa ab April 2023, nach einer Gratisaktienausgabe von Yeongpoong Paper, begann der Kurs von Yeongpoong Paper unaufhörlich zu steigen. Um diese Zeit wechselte der größte Anteilseigner von Q Capital zu Daeyang Metal, und das Problem war: Das kam faktisch einer M&A ohne Eigenkapital gleich.
Daeyang Metal wandte 130 Milliarden Won auf, um 50 % der Anteile an Yeongpoong Paper zu kaufen; davon waren 86,1 Milliarden Won Fremdkapital und 43,9 Milliarden Won Eigenmittel von Daeyang Metal. Doch auch für die 86,1 Milliarden Won Fremdkapital wurden die noch gar nicht erhaltenen Yeongpoong-Paper-Aktien als Sicherheit gestellt, und die 43,9 Milliarden Won Eigenmittel bestanden aus 15 Milliarden Won Wandelanleihen und 23 Milliarden Won kurzfristigen Krediten unter dem Titel Betriebsmittel, sodass für die Übernahme tatsächlich nur rund 6 Milliarden Won eingesetzt wurden. Zudem gab Daeyang Metal nach der Übernahme von Yeongpoong Paper Wandelanleihen über 17 Milliarden Won aus, die wiederum vollständig von Yeongpoong Paper gezeichnet wurden.
Vor der Übernahme lag die Marktkapitalisierung von Yeongpoong Paper bei etwa 250 Milliarden Won und damit bei mehr als dem Doppelten der damaligen Marktkapitalisierung von Daeyang Metal. Branchenkenner sagten, das sei, „als habe man Yeongpoong Paper mit dem Geld von Yeongpoong Paper übernommen“, und äußerten Sorge über die Nebenwirkungen einer überzogenen Übernahme.
Daeyang Metal ist ein Edelstahlhersteller ohne Bezug zur Papierbranche und obendrein kein Unternehmen mit so viel Kapital, dass es sein Geschäft ausweiten könnte. Da es auch dem Wellpappenwerk von Yeongpoong Paper nicht gut ging, herrschte in der Branche die Sicht vor, ob es sich nicht um eine Übernahme handele, die es auf das Werksgrundstück von Yeongpoong Paper in Pyeongtaek abgesehen habe.“
Yeongpoong Paper gab bekannt, das Geschäft mit Sekundärbatterien ausbauen zu wollen. Yeongpoong Paper ist ein 1970 gegründeter Papierhersteller. Es produziert vor allem Linerrohpapier, das zur Herstellung von Papphülsen und Wellpappe verwendet wird. Der Edelstahlhersteller Daeyang Metal übernahm es im November vergangenen Jahres unter dem Banner der Geschäftsdiversifizierung. Danach fügte Yeongpoong Paper auf der Hauptversammlung im März dieses Jahres 16 Punkte zum Unternehmensgegenstand hinzu, darunter die Herstellung elektronischer Bauteile, die Herstellung unbemannter Luftfahrzeuge, die Herstellung von Puppen und Spielzeug sowie die Softwareentwicklung.
In dieser Zeit erklärte Yeongpoong Paper den Einstieg ins Geschäft mit Sekundärbatterien, und der Kurs stieg um das Dutzendfache. Und gleich nach der Übernahme von Yeongpoong Paper begann Daeyang Metal, Yeongpoong-Paper-Aktien in Form von Blockdeals an mehrere Investmentgemeinschaften zu verkaufen. Getragen von EcoPro und dem Themenboom um Sekundärbatterien wuchs die Marktkapitalisierung, die vor der Übernahme durch Daeyang Metal bei etwa 250 Milliarden Won gelegen hatte, anschließend auf 2,2 Billionen Won an.
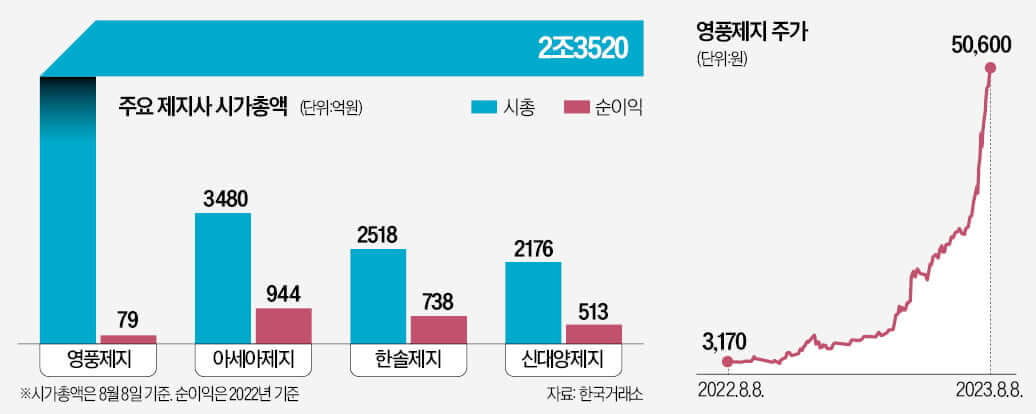
Das Problem war, dass die Aktie zu einer im Vergleich zu anderen Unternehmen derselben Branche viel zu hohen Bewertung gehandelt wurde: Während andere Unternehmen der Branche wie Hansol Paper, Asia Paper und Shin Daeyang Paper mit einem KGV von 4 und einem KBV von 0,3 gehandelt wurden, notierte Yeongpoong Paper bei einem KGV von 322 und einem KBV von 17.
Als im April 2023 der von SG ausgehende Kursmanipulationsskandal ausbrach, richteten sich die Blicke auch auf Yeongpoong Paper: dass über die Order-Schalter ausländischer Wertpapierhäuser beständig Käufe hereinkamen, dass die Kreditgewährung an die 16 % heranreichte und schließlich, dass es sich um einen Titel handelte, der nicht leerverkauft werden konnte – all das ähnelte sich.
Die Ermittlungen der Finanzaufsicht und der Polizei ergaben, dass bereits seit dem von SG ausgehenden Kursmanipulationsskandal beständig gegen Yeongpoong Paper ermittelt worden war, und kaum waren Haftbefehle gegen vier Beschuldigte ergangen, verkauften diese am Tag darauf sämtliche Yeongpoong-Paper-Aktien. Danach fiel die Aktie sieben Handelstage in Folge auf den unteren Kurslimit und stellte damit den Rekord für die längste derartige Serie auf.
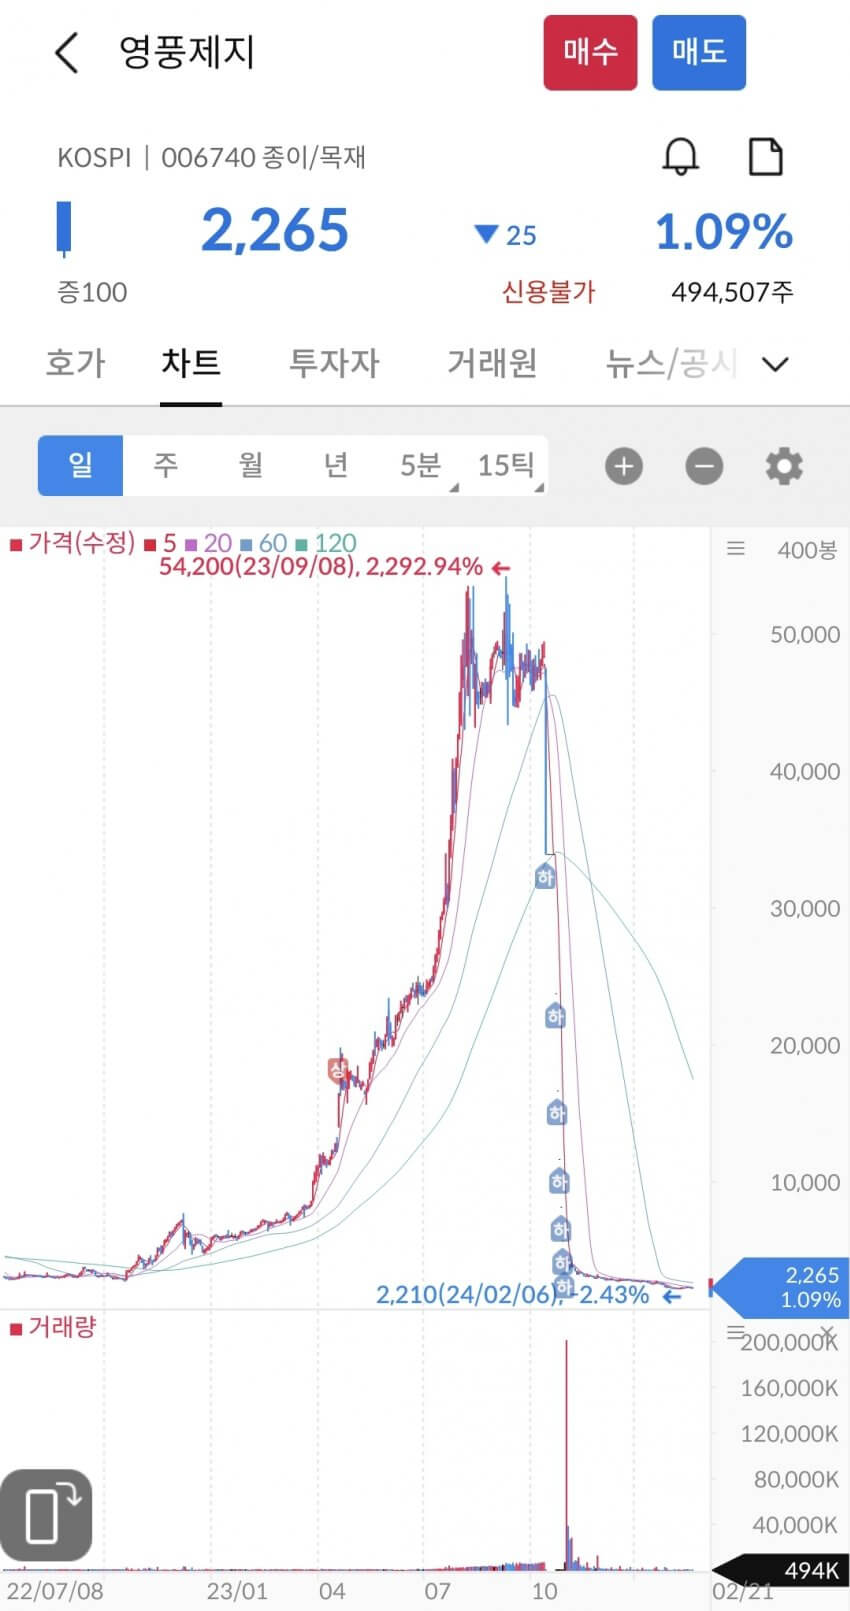
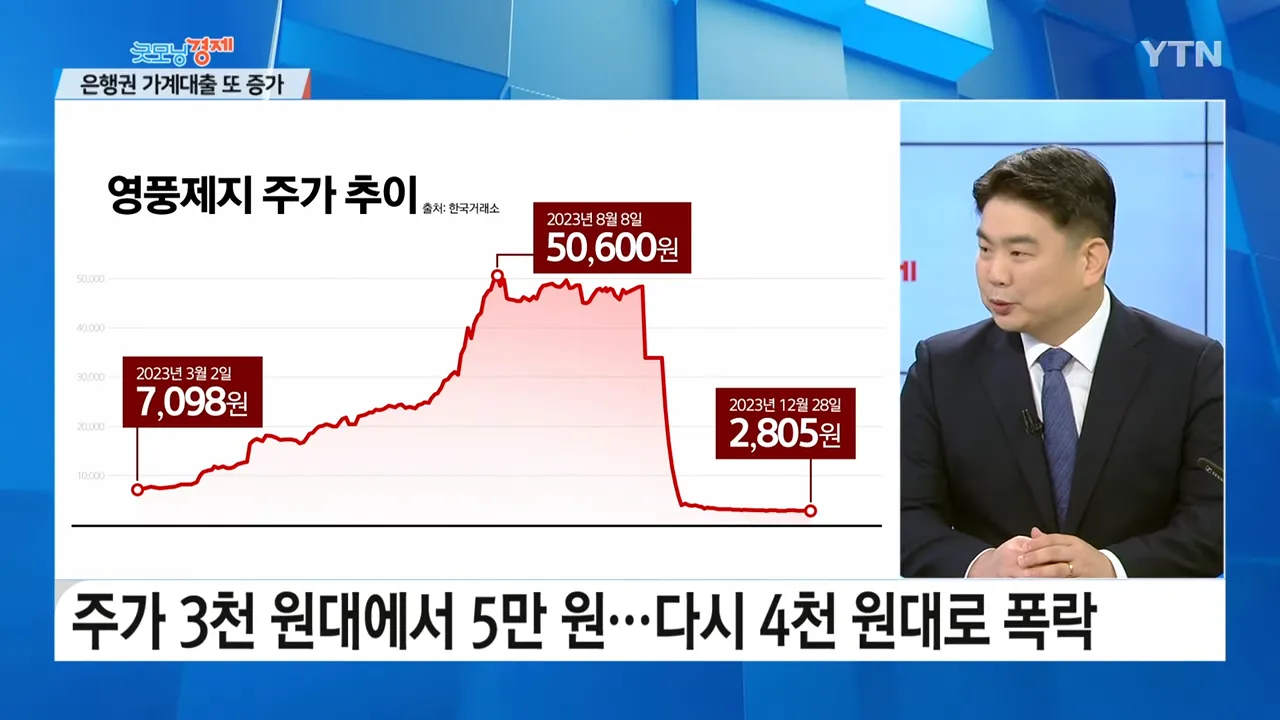
Nach Angaben der Staatsanwaltschaft wird der Bande um Lee zur Last gelegt, von Oktober 2022 bis Oktober vergangenen Jahres über rund 330 Wertpapierkonten mit Schein- und abgesprochenen Geschäften sowie Kaufaufträgen zu überhöhten Kursen kursmanipulierende Orders erteilt und so den Kurs von Yeongpoong Paper nach oben getrieben zu haben, um insgesamt unrechtmäßige Gewinne in Höhe von rund 661,6 Milliarden Won zu erzielen (Verstoß gegen das Kapitalmarktgesetz).
Auch im betriebenen Papiergeschäft verschlechterte sich die Ertragslage, und durch die gestiegenen Finanzierungskosten rutschte das Betriebsergebnis ab 2023 schließlich in die Verlustzone. Am Ende ging sogar das Unternehmen selbst kaputt, und der Schaden fiel in voller Höhe auf die Kleinanleger zurück.
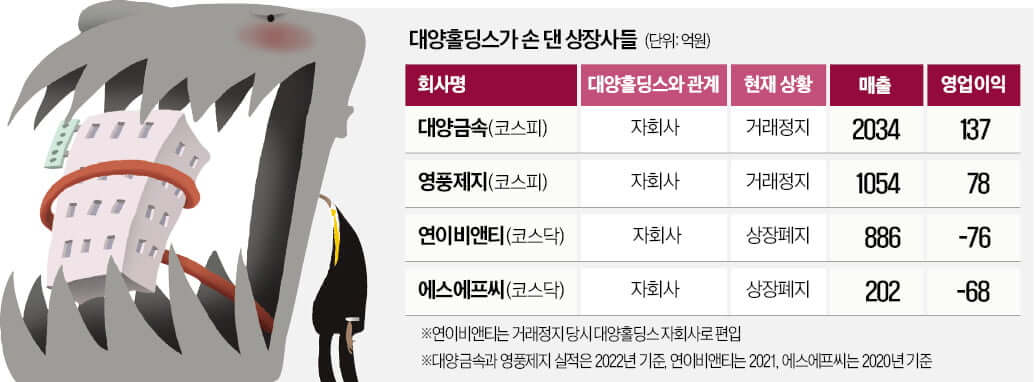
Es waren nicht nur ein oder zwei Firmen, die Daeyang Holdings auf diese Weise zugrunde gerichtet hat, doch ein unmittelbarer Zusammenhang mit der Kursmanipulation ließ sich nicht nachweisen. Durch diesen Vorfall erlitt Kiwoom Securities, das die Geschäfte auf Nachschuss mit Yeongpoong Paper nicht unterbunden hatte, Verluste von rund 500 Milliarden Won.
Verwandte Beiträge
Ace Bed Unternehmensanalyse
Ace Bed ist eine Premium-Bettenmarke, die sich auf den heimischen Markt konzentriert, eine sehr stabile Finanzstruktur aufweist und eine schuldenfreie Geschäftsführung sowie eine hohe Dividendenrendite (5,71 %) beibehält. Die ROE ist ebenfalls gut, aber aufgrund übermäßiger Bargeldbestände ist die Kapitaleffizienz eher gering. Die Eigentümerfamilie hält über 80 % der Anteile, und die Aufrechterhaltung der Börsennotierung scheint hauptsächlich dem Zweck der Unternehmensnachfolge zu dienen. Ein kurzfristiger Kurssprung ist schwierig, aber die langfristige Investitionsattraktivität bleibt bestehen.
Die Falle der hohen Dividende
Eine „hohe Dividende“ ist nicht immer die gute Wahl. Ist die Ausschüttungsquote hoch, fällt das langfristige Wachstum niedrig aus, und wer jedes Jahr Dividenden erhält, verliert den Steuerstundungseffekt. Die Dividende kann zudem nicht nachhaltig sein oder von einem wenig wachstumsstarken Unternehmen stammen, deshalb ist Vorsicht nötig.
Ist Trump wirklich ein erfolgreicher Geschäftsmann-Präsident? (Feat. 6 Insolvenzen)
Trump hat sich selbst als erfolgreichen Geschäftsmann dargestellt, doch tatsächlich erlebte er sechs Insolvenzen, und der Großteil seines Vermögens stammt von seinem Vater. Durch übermäßige Fremdfinanzierung und riskante Investitionen geriet er wiederholt in Krisen, und 2024 kam es wegen der Aufblähung von Vermögenswerten erneut zu einer Krise.