
Geumyangs Handelsaussetzung und die Entwicklungen
Eine Geschichte über Geumyang, die mit den früheren Notizen Beim Betrachten des Kymyang-Falls und Die Geschichte von Glowix zusammenhängt
Anfang (起) – Ein Treibmittelunternehmen, das einem Zombieunternehmen nahekommt
Zunächst war Geumyang ein Unternehmen, das Treibmittel herstellte.
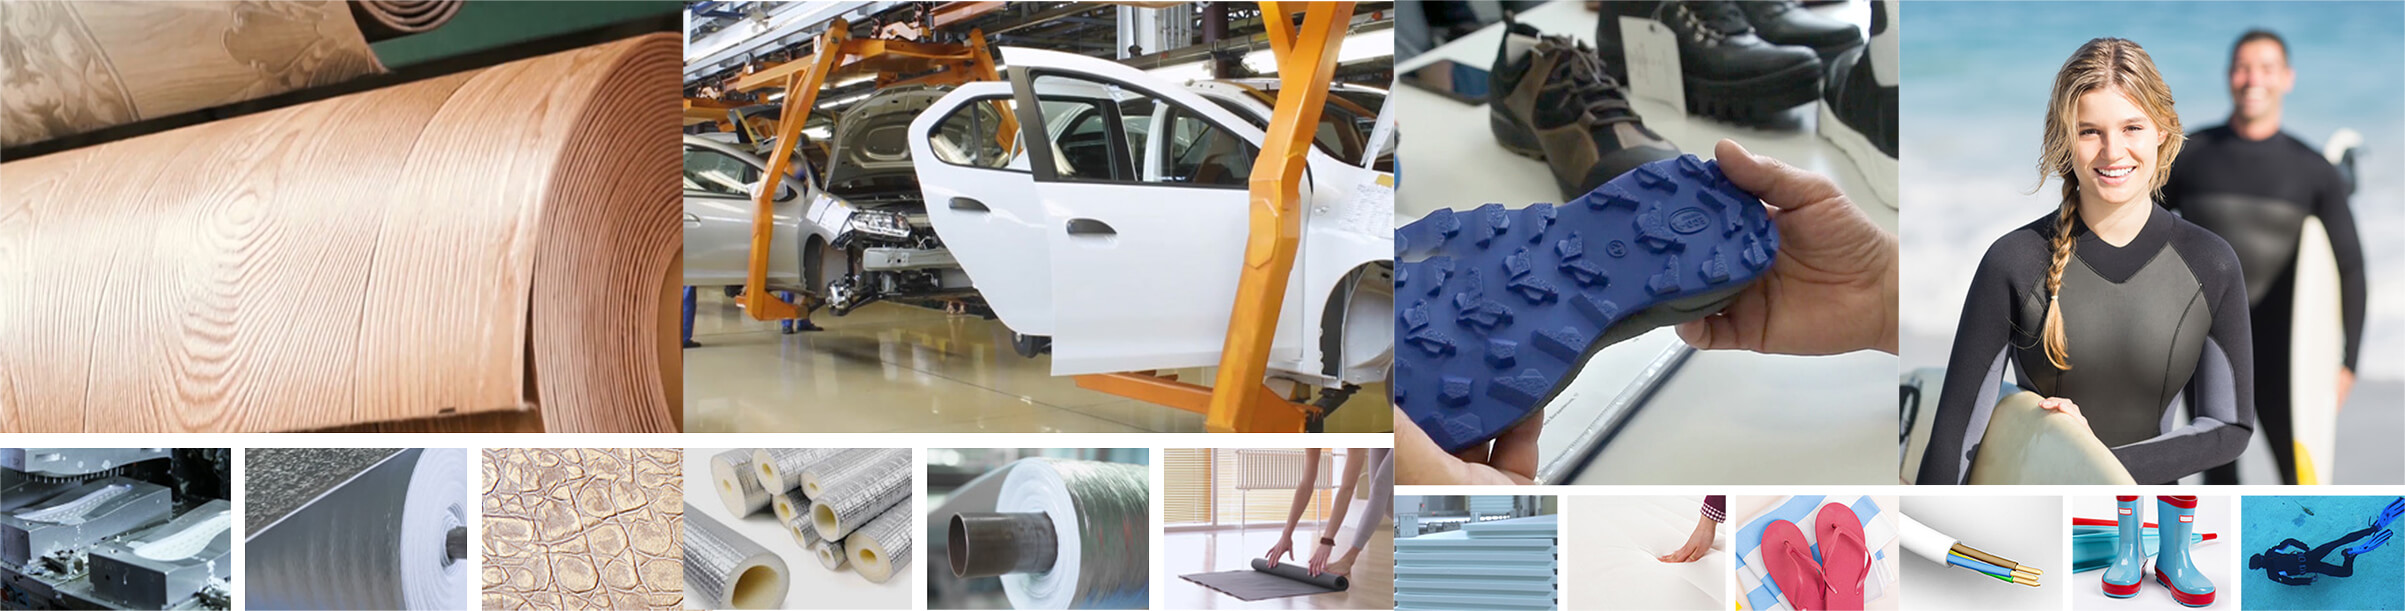 Bereiche, in denen Treibmittel verwendet werden
Treibmittel sind Stoffe, die Kunststoffen beigemischt oder geschmolzenem Material zugesetzt werden, damit das Material Schaum bildet. Treibmittel werden in chemischen Prozessen verwendet, um Kunststoffen und Gummi zugesetzt zu werden, eine Zellstruktur zu erzeugen und das Volumen zu vergrößern oder das Gewicht zu reduzieren.
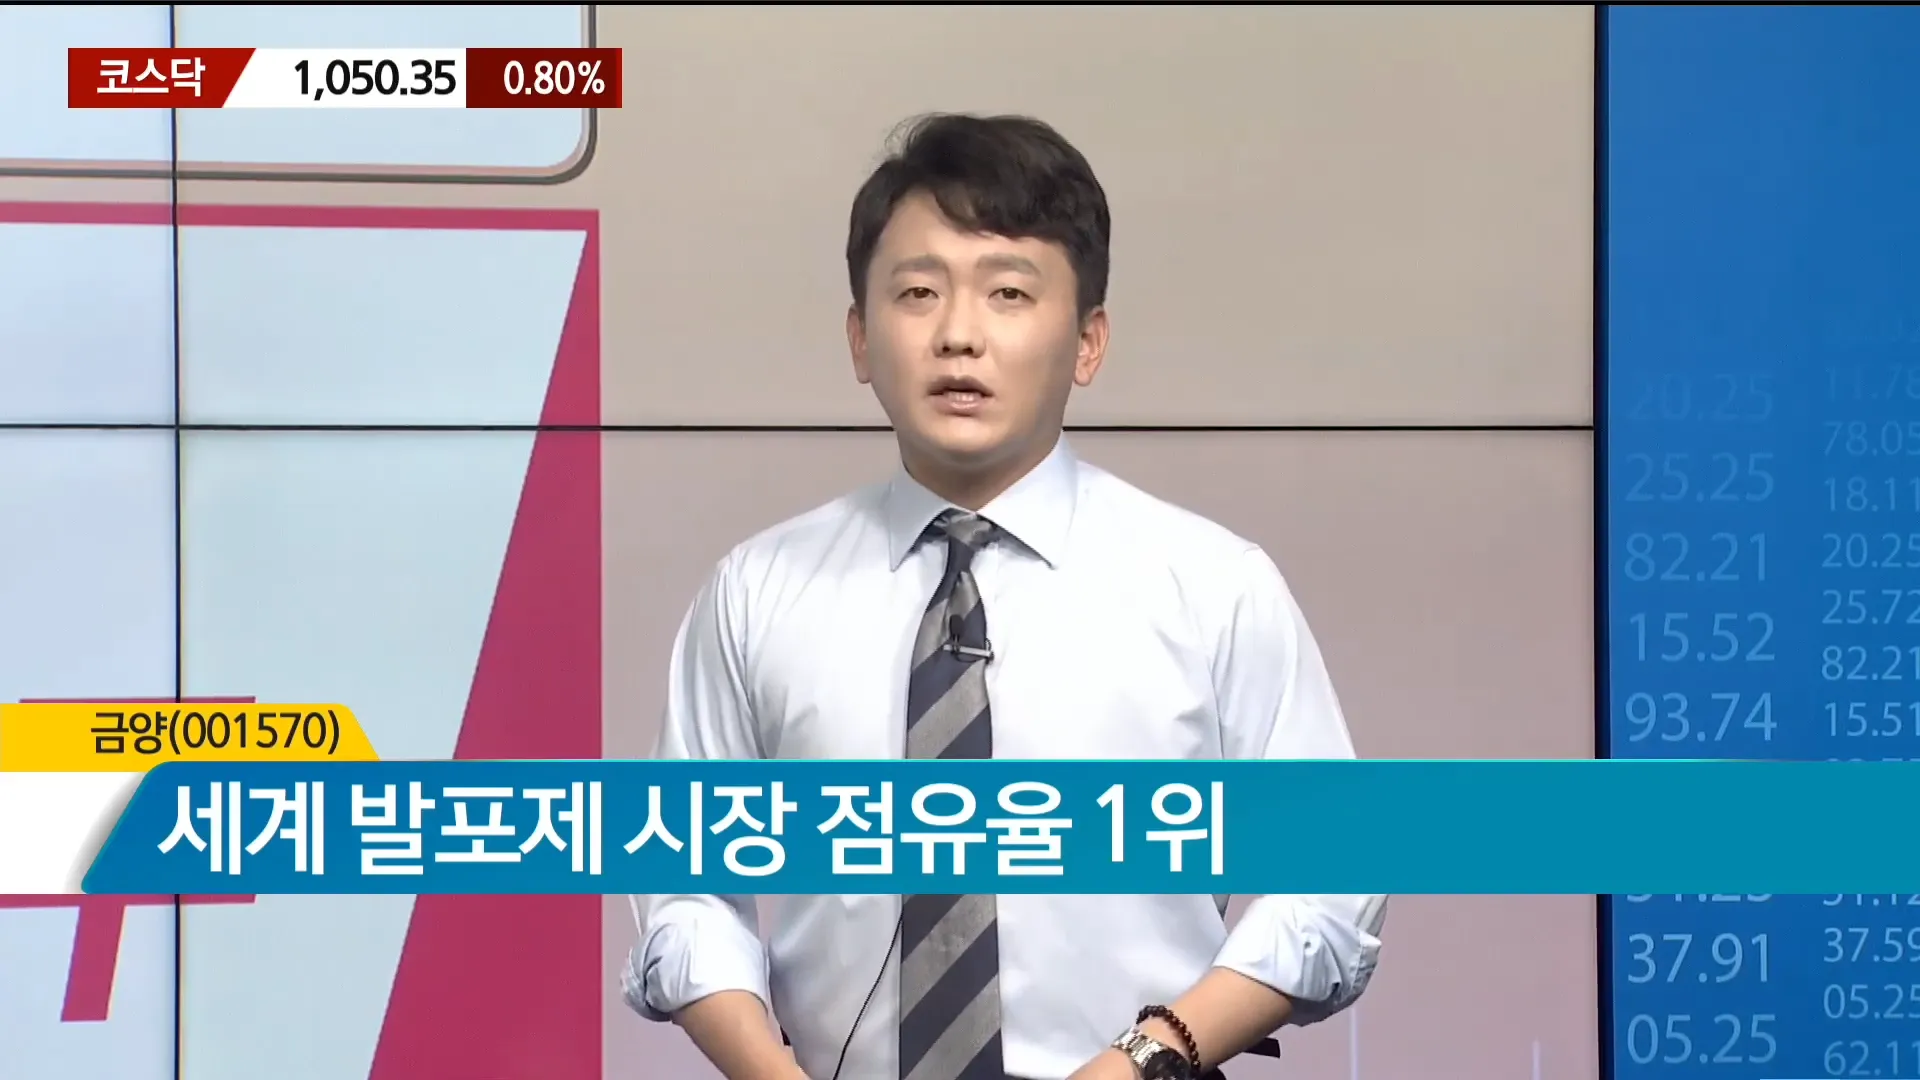
Es heißt, man sei Weltmarktführer bei Treibmitteln, doch Belege dafür ließen sich nicht finden. Der gesamte Treibmittelmarkt hat ein Volumen von 4,4 Milliarden Dollar, während Geumyangs Umsatz bei etwa 100 Milliarden Won liegt. Es war eher schwer, das Unternehmen als eines mit einem Burggraben auf Weltniveau zu betrachten.
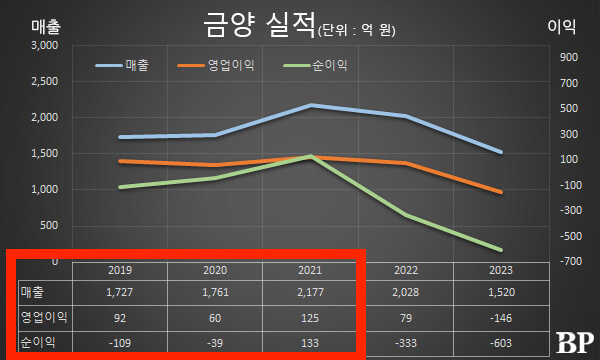
Von 2019 bis 2021 war Geumyang faktisch ein Unternehmen, dessen Summe der Nettogewinne faktisch gegen null ging. Dann kündigte Geumyang an, in Batterien einzusteigen, und soll mit einer Lithiummine einen großen Coup gelandet haben.
Entwicklung (承) – Der Wandel zur Sekundärbatterie
„Park Soon-hyuk“, PR-Direktor von Geumyang, erklärte, dass nach Abschluss dieser MOU innerhalb von ein bis zwei Monaten der Hauptvertrag unterzeichnet und mit anfänglichen Entwicklungsinvestitionen von 35 bis 40 Milliarden Won ein Anteil von über 60 % an der Mine erworben werden solle; Zinn und Coltan könnten innerhalb von ein bis zwei Jahren, Lithium etwa vier Jahre später tatsächlich auf den Markt gebracht werden. Hyeok
Laut Unternehmensangaben lagern in dieser Mine Mineralien im Gesamtwert von 118 Billionen Won, darunter 360.000 Tonnen (t) Lithium auf Metallbasis, 650.000 t Wolfram und 200.000 t Molybdän.
Sobald diese Offenlegung erschien, reagierten die Anleger sofort. Geumyang erreichte im nachbörslichen Handel das Kurslimit (9,93 %) und eröffnete am nächsten Tag (11.) mit einem Kurs, der mehr als 20 % über dem vorherigen Handelstag lag, und schloss mit einem Plus von über 18 %.
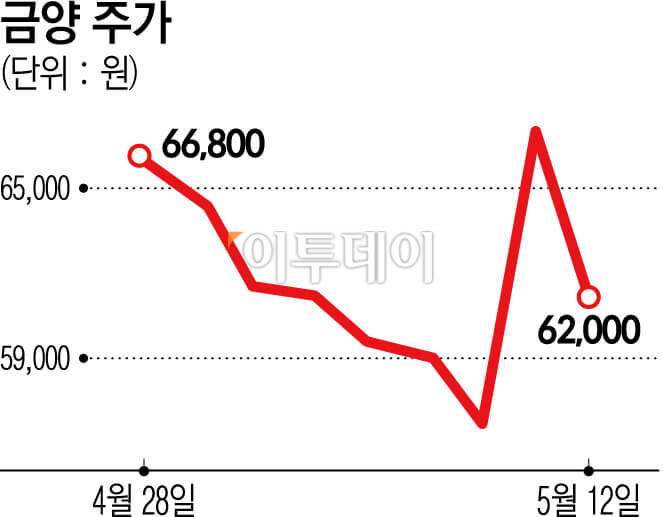
Es war eine äußerst befremdliche Offenlegung. Dass eine Mine im Wert von 118 Billionen Won für nur einige hundert Milliarden Won gekauft worden sein sollte, war nicht plausibel. Doch der Markt begann zu steigen. Es schien kurz zu stocken, aber im Juli 2023 erreichte der Kurs mit 108.800 Won seinen Höchststand.
Wendung (轉) – Die Wahrheiten, die an die Oberfläche kommen
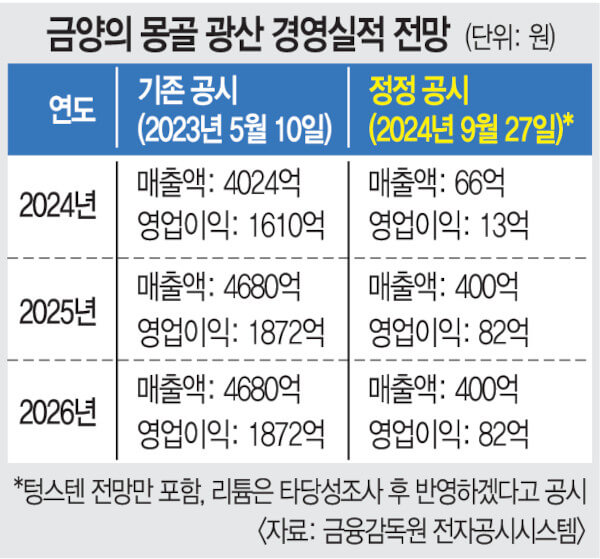
Als die Zeit der Versprechen näher rückte, begannen sich die bestehenden Offenlegungen zu ändern. Zuerst schrumpften die Leistungszahlen der mongolischen Mine um 97 %. Es wurde bekannt gegeben, dass für die für 100 Milliarden Won übernommene Mine jährlich ein Betriebsgewinn von etwa 1,3 Milliarden Won erwartet werde.
Das Kospi-börsennotierte Unternehmen Geumyang übernahm im vergangenen Jahr das mongolische Bergbauunternehmen ‚Monla Limited Liability Company‘ (MONLAA LLC). Für den Erwerb eines Anteils von 60 % wurden mehr als 100 Milliarden Won aufgewendet. Ziel war die ‚stabile Versorgung mit Lithium als Rohstoff für Sekundärbatterien‘. Geumyang erklärte damals: ‚Es ist ein Unternehmen mit lokalen Bergbaurechten; wir hielten es für eine gute Gelegenheit und entschieden uns für die Übernahme.‘ Es stellte sich jedoch heraus, dass Monla tatsächlich keine Abbaurechte besaß.
Außerdem fand man in der kongolesischen Mine, geschweige denn Lithium, überhaupt nichts und grub nur den Boden um. Gleichzeitig verschlechterte sich Geumyangs Finanzlage schnell.
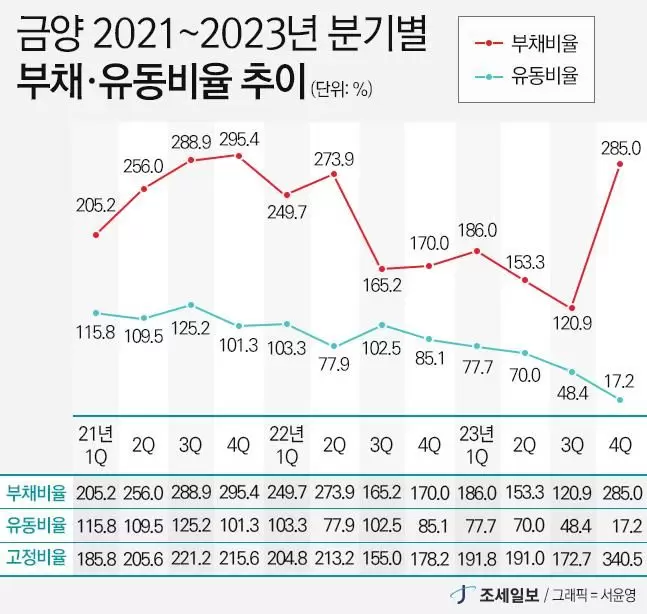
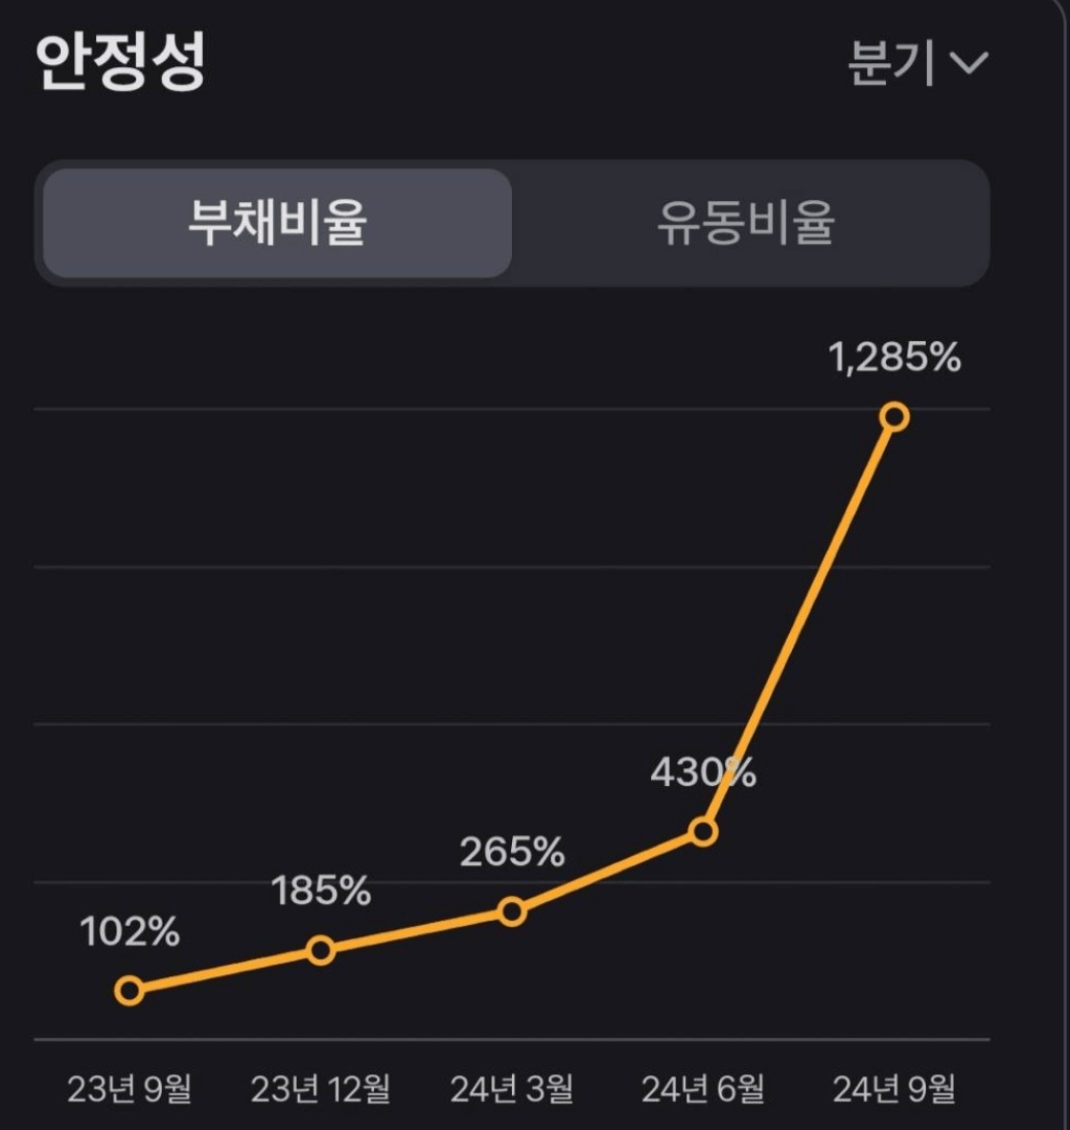
Samil Accounting Corporation, das die Wirtschaftsprüfung von Geumyang übernommen hatte, machte eine wirklich ungewöhnliche Aussage: ‚Es besteht Unsicherheit hinsichtlich der Fortführungsfähigkeit als Going Concern.‘ Das heißt, es begann, die Möglichkeit einer Insolvenz anzusprechen. Es war eine Aussage auf einem Niveau, das in einem Prüfungsbericht einer externen Prüfungsgesellschaft – nicht einmal eines Dritten – kaum zu sehen ist. Darüber hinaus gingen die seltsamen Handlungen des Unternehmens weiter.
- Geumyang vermerkt im Wertpapierprospekt ein Risiko: „Es könnte zu Maßnahmen wie einer Anzeige bei der Staatsanwaltschaft kommen …“
- Geumyangs Wirtschaftsprüfer: „Umsatzerlöse von 10,4 Milliarden Won und Betriebsgewinn von 5,173 Milliarden Won zusätzlich erfasst“
- Der Geschäftspartner, bei dem 10,4 Milliarden Won Umsatz überhöht erfasst wurden, ist das Einzelunternehmen des jüngeren Bruders des Eigentümers
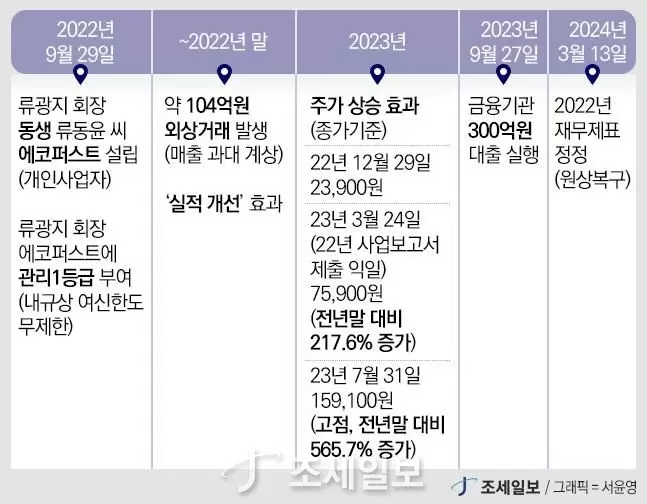
Währenddessen wurde unter dem Namen des jüngeren Bruders ein Einzelunternehmen gegründet, um den Umsatz aufzublähen; außerdem lieh Geumyang Geld an eine faktische Privatgesellschaft im Besitz des Vorsitzenden, woraufhin diese Geumyang-Aktien kaufte, sie am Höchstpunkt verkaufte und dem Unternehmen dann Geld lieh.
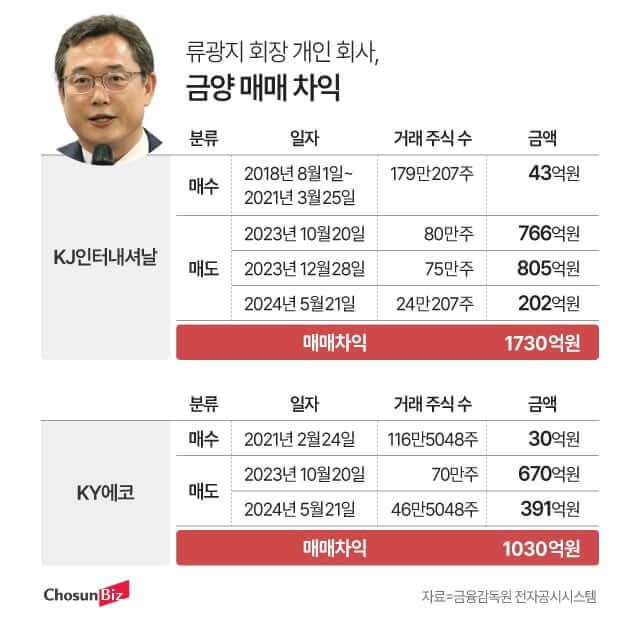
Dass Vorsitzender Ryu Geumyang Hunderte Milliarden Won an Liquidität verschaffen konnte, lag daran, dass er über KJ International und KY Eco schon früh Geumyang-Anteile kaufte und verkaufte und dabei Kursgewinne von jeweils 173 Milliarden Won und 103 Milliarden Won erzielte.
Die beiden Unternehmen begannen, als der Geumyang-Aktienkurs stieg, nach und nach Aktien zu verkaufen. Der Geumyang-Kurs erreichte im Juli desselben Jahres intraday 194.000 Won und ging danach allmählich bergab. Im Oktober des vergangenen Jahres verkauften KJ International 800.000 Geumyang-Aktien und KY Eco 700.000 Aktien im außerbörslichen Handel.
Danach verkaufte KJ International Ende des vergangenen Jahres noch einmal 750.000 Aktien. Fünf Monate später stießen KJ International und KY Eco alle verbleibenden Geumyang-Anteile ab. KJ International verkaufte 240.207 Aktien und KY Eco 465.048 Aktien zu einem Preis von 84.264 Won pro Aktie. Die so angesammelten Mittel flossen wieder in Form von kurzfristigen Darlehen an Geumyang.
Schluss (結) – Der nicht reagierende Markt und die Handelsaussetzung
Als der Aktienkurs einbrach, begannen plötzlich alle möglichen MOU-Meldungen hereinzuströmen.
Das Sekundärbatterie-Unternehmen ‚Geumyang‘ unterzeichnete am 11. des vergangenen Monats mit Saudi GCC Lab Technical Services einen Vertrag über Lieferung und Wartung von 4695-Batteriemodulen für sechs Jahre ab 2025 mit einem garantierten Volumen von etwa 137,6 Milliarden Won.
Geumyang gab am 19. bekannt, mit dem US-Unternehmen Nanotech Energy einen Vertrag über die Lieferung von ‚2170-Batterien‘ im Wert von 1,72 Milliarden Dollar (etwa 2,3 Billionen Won) über sechs Jahre ab dem nächsten Jahr geschlossen zu haben. Dies war der erste Auftrag, den Geumyang nach dem ernsthaften Einstieg ins Sekundärbatteriegeschäft erhielt.
Es wurde vereinbart, von 2026 bis 2030 insgesamt 750 Einheiten eines Batteriesystems (Batteriepack, BMS, Hochspannungssteuerbox, Kabelbaum), das zylindrische 21700-50E-Batterien für Elektrobusse verwendet, in Packform zu liefern. Das Volumen beträgt etwa 78,8 Milliarden Won.
Es ergossen sich MOUs im Wert von Hunderten, Tausenden, ja Billionen Won, doch das Erstaunliche war, dass Geumyang in Busan noch nicht einmal eine Batteriefabrik ordentlich errichtet hatte.
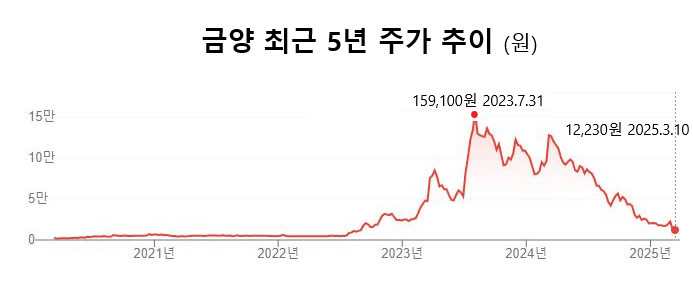
Letztlich reichte es nicht aus, um den Kursverfall aufzuhalten. Schließlich wurde die Kapitalerhöhung zurückgezogen, als der Aktienkurs zu stark gefallen war, um sie durchführen zu können; wegen 10 Strafpunkten aus der früheren mongolischen Mine und 7 Strafpunkten für den diesmaligen Offenlegungsverstoß wurden insgesamt 17 Punkte erreicht, woraufhin das Delisting beschlossen wurde.
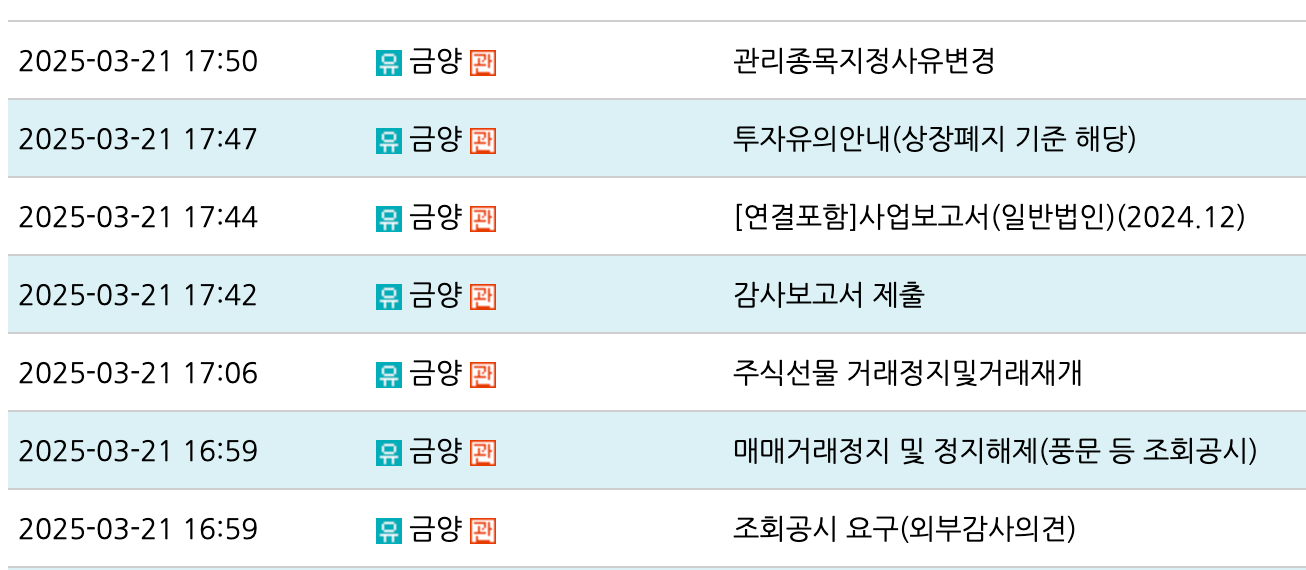
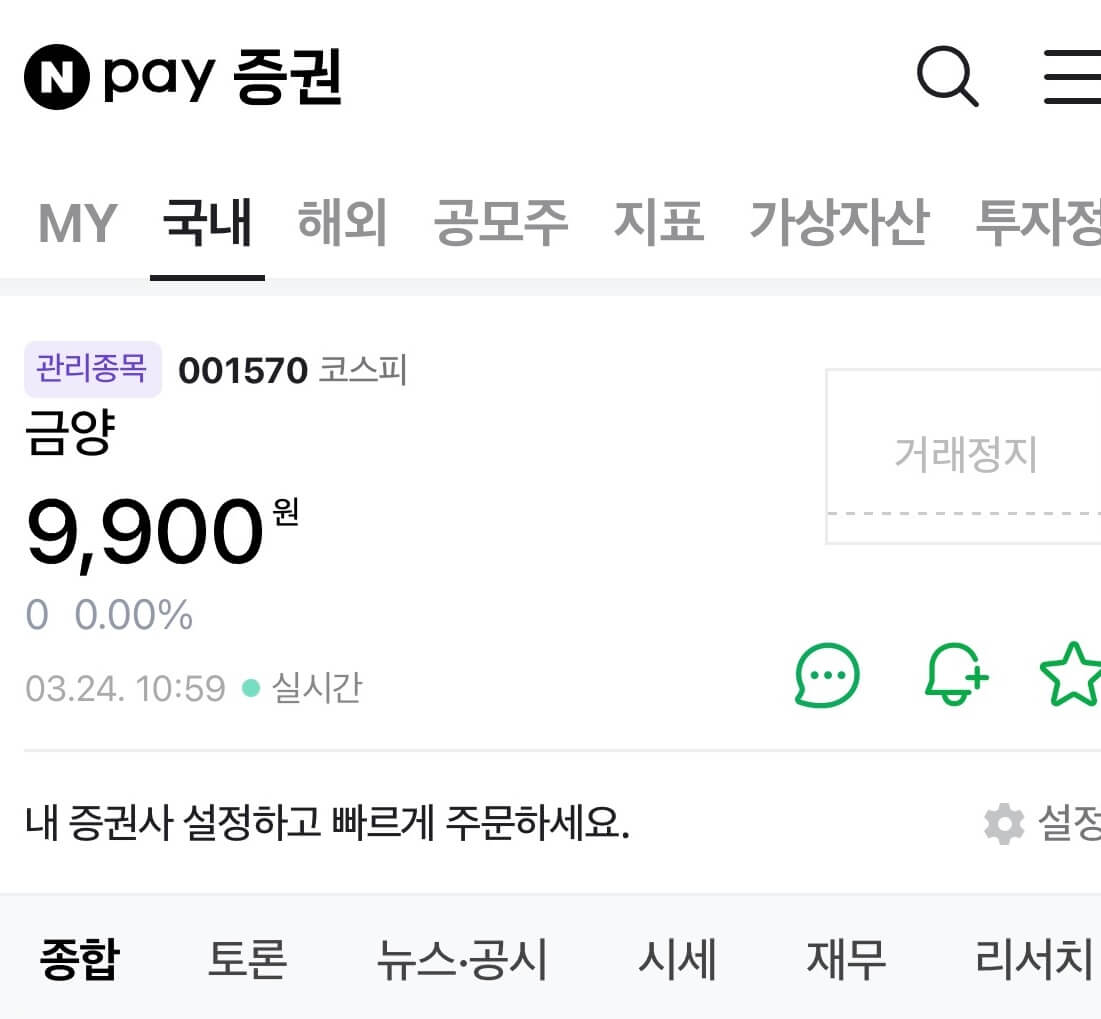
Fünf Minuten nach Einreichung des Prüfungsberichts wurde die Aktie sofort zum Handelsaussetzungs-Titel.
Eine erstaunliche Tatsache ist, dass das Unternehmen zur Dotcom-Zeit ankündigte, in IT und Umweltindustrie einzusteigen, und dann in wirtschaftliche Schwierigkeiten geriet. Auch die damalige unglückliche Verbindung mit ILoveSchool hat viele recht eindrucksvolle Geschichten.
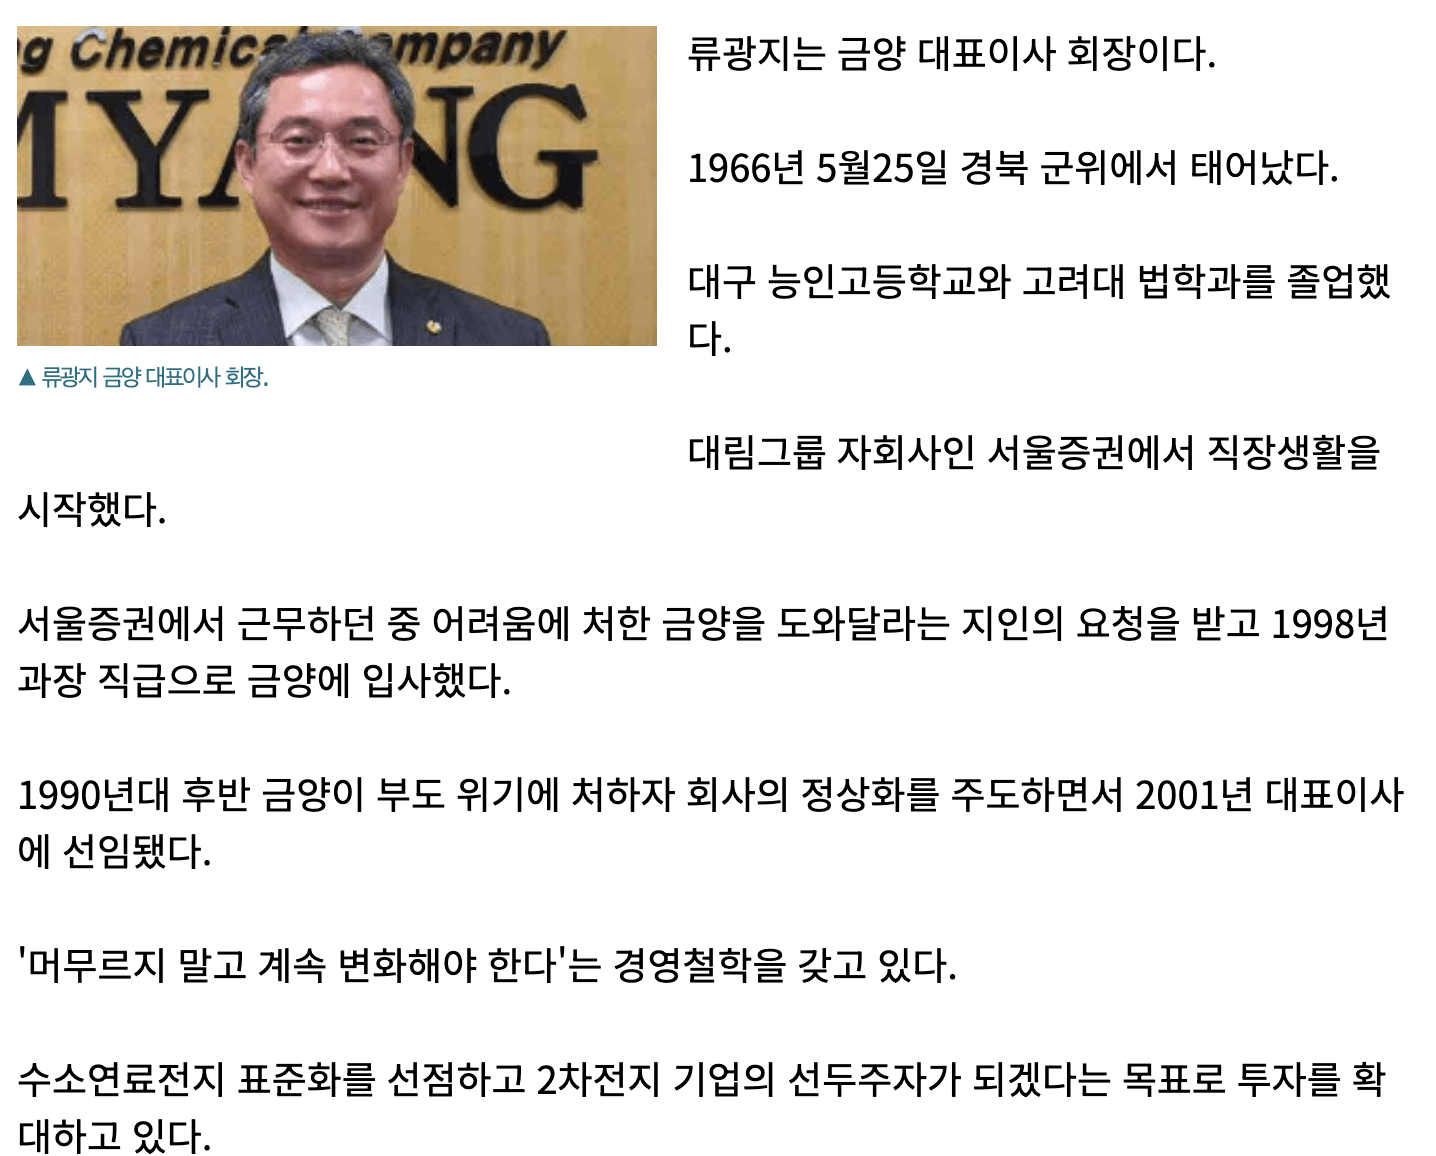
Der heutige Vorsitzende Ryu Kwang-ji wechselte von Seoul Securities zum heutigen Geumyang und ist die Person, die das Unternehmen wiederbelebt hat. Und auf genau dieselbe Weise rutschte das Unternehmen ab.
Verwandte Beiträge
Ace Bed Unternehmensanalyse
Ace Bed ist eine Premium-Bettenmarke, die sich auf den heimischen Markt konzentriert, eine sehr stabile Finanzstruktur aufweist und eine schuldenfreie Geschäftsführung sowie eine hohe Dividendenrendite (5,71 %) beibehält. Die ROE ist ebenfalls gut, aber aufgrund übermäßiger Bargeldbestände ist die Kapitaleffizienz eher gering. Die Eigentümerfamilie hält über 80 % der Anteile, und die Aufrechterhaltung der Börsennotierung scheint hauptsächlich dem Zweck der Unternehmensnachfolge zu dienen. Ein kurzfristiger Kurssprung ist schwierig, aber die langfristige Investitionsattraktivität bleibt bestehen.
Die Falle der hohen Dividende
Eine „hohe Dividende“ ist nicht immer die gute Wahl. Ist die Ausschüttungsquote hoch, fällt das langfristige Wachstum niedrig aus, und wer jedes Jahr Dividenden erhält, verliert den Steuerstundungseffekt. Die Dividende kann zudem nicht nachhaltig sein oder von einem wenig wachstumsstarken Unternehmen stammen, deshalb ist Vorsicht nötig.
Ist Trump wirklich ein erfolgreicher Geschäftsmann-Präsident? (Feat. 6 Insolvenzen)
Trump hat sich selbst als erfolgreichen Geschäftsmann dargestellt, doch tatsächlich erlebte er sechs Insolvenzen, und der Großteil seines Vermögens stammt von seinem Vater. Durch übermäßige Fremdfinanzierung und riskante Investitionen geriet er wiederholt in Krisen, und 2024 kam es wegen der Aufblähung von Vermögenswerten erneut zu einer Krise.