
Reflexión sobre el desplome del KOSPI y el valor justo
La bolsa coreana se ha desplomado hace poco. Fue una corrección tan grande que se activó el sidecar de venta por primera vez en 4 años y 5 meses. Fue una caída realmente aterradora. Hay un dicho bursátil que reza: "compra en el miedo". Pero más importante que eso es si compras más barato que el valor justo. Como aconseja Howard Marks, comprar barato ya es la mitad de la inversión. Entonces, lo siguiente es si la bolsa coreana está ahora lo bastante barata como para comprar.
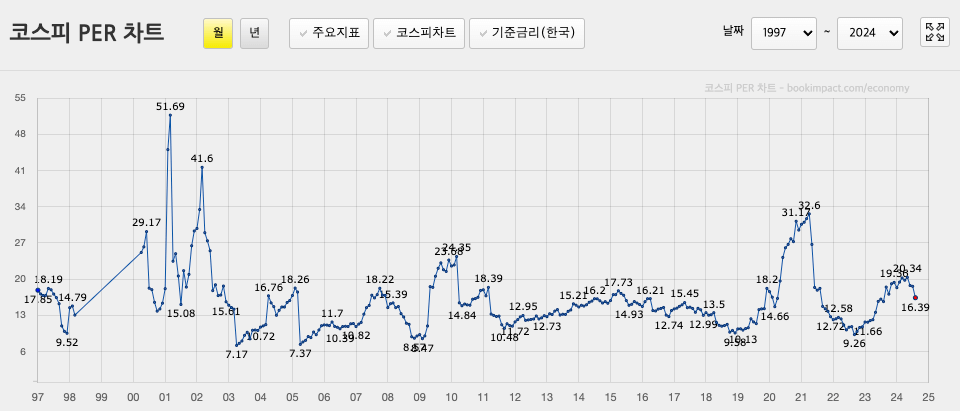
Si miramos los datos del sitio Bookimpract, el Relación precio-valor contable es relativamente bajo, pero el Relación precio-beneficio no está en un nivel bajo. Es más, la media de los últimos 20 años fue de 14,87 y la de los últimos 10 años, de 15,80. Pero hay un punto que conviene observar: en mayo de 2022 el PER era de 12, pero el KOSPI estaba en 2600 puntos. Es decir, aunque estaba por encima del cierre de 2500 del 6 de agosto, el PER era más alto. Eso significa que en los dos últimos años el beneficio neto de las empresas se ha reducido. Aunque el PER pueda ser alto, teniendo en cuenta los factores macroeconómicos, en términos de ciclo estaba en el suelo.
¿Está lo bastante barata en comparación con otros países?
Últimamente, los mercados que más se mencionan como infravalorados son el de China y el de Hong Kong. Para compararlos con estos países, abordarlo solo mediante el PER no basta, porque el precio de las acciones chinas también ha estado muy barato últimamente. Como es difícil comparar el PER de cada país en igualdad de condiciones, he tomado como referencia los índices MSCI.
| Índice MSCI | PER | PBR | Dividendo (últimos 12 meses) |
|---|---|---|---|
| MSCI China (MCHI) | 9,49 | 1,47 | 2,80% |
| MSCI Hong Kong (EWH) | 12,82 | 0,79 | 5,11% |
| MSCI Corea (EWY) | 8,85 | 1,09 | 2,47% |
Tanto por PER como por PBR, la infravaloración del índice coreano era la más acusada. Frente al KOSPI, el MSCI solo invierte en los 105 grandes valores principales y, al tener un peso elevado de Samsung Electronics, las acciones preferentes de Samsung Electronics y SK Hynix, su PER resulta comparativamente más bajo. En cambio, el MSCI China tenía un peso elevado de empresas de TI y comercio como Tencent, Alibaba o Pinduoduo. Por último, el ETF de Hong Kong tenía un peso elevado de AIA, del sector asegurador, y de la Bolsa de Hong Kong.
¿Se puede esperar el próximo ciclo?
La bolsa coreana está estrechamente ligada a los semiconductores, y la bolsa china tiene una relación profunda con el comercio electrónico y el mercado interno chino. Viendo este auge de la IA, se aprecia que el ciclo de los semiconductores depende comparativamente menos del ciclo económico, mientras que la bolsa china se ve muy influida por el ciclo de tipos de interés de Estados Unidos y por el entorno político. Por tanto, invertir en la bolsa china también parece una buena elección. Además, de la bolsa china ha salido últimamente más capital extranjero y su demanda interna está más contraída que la de Corea, así que parece que en el futuro vivirá un ciclo alcista mayor.
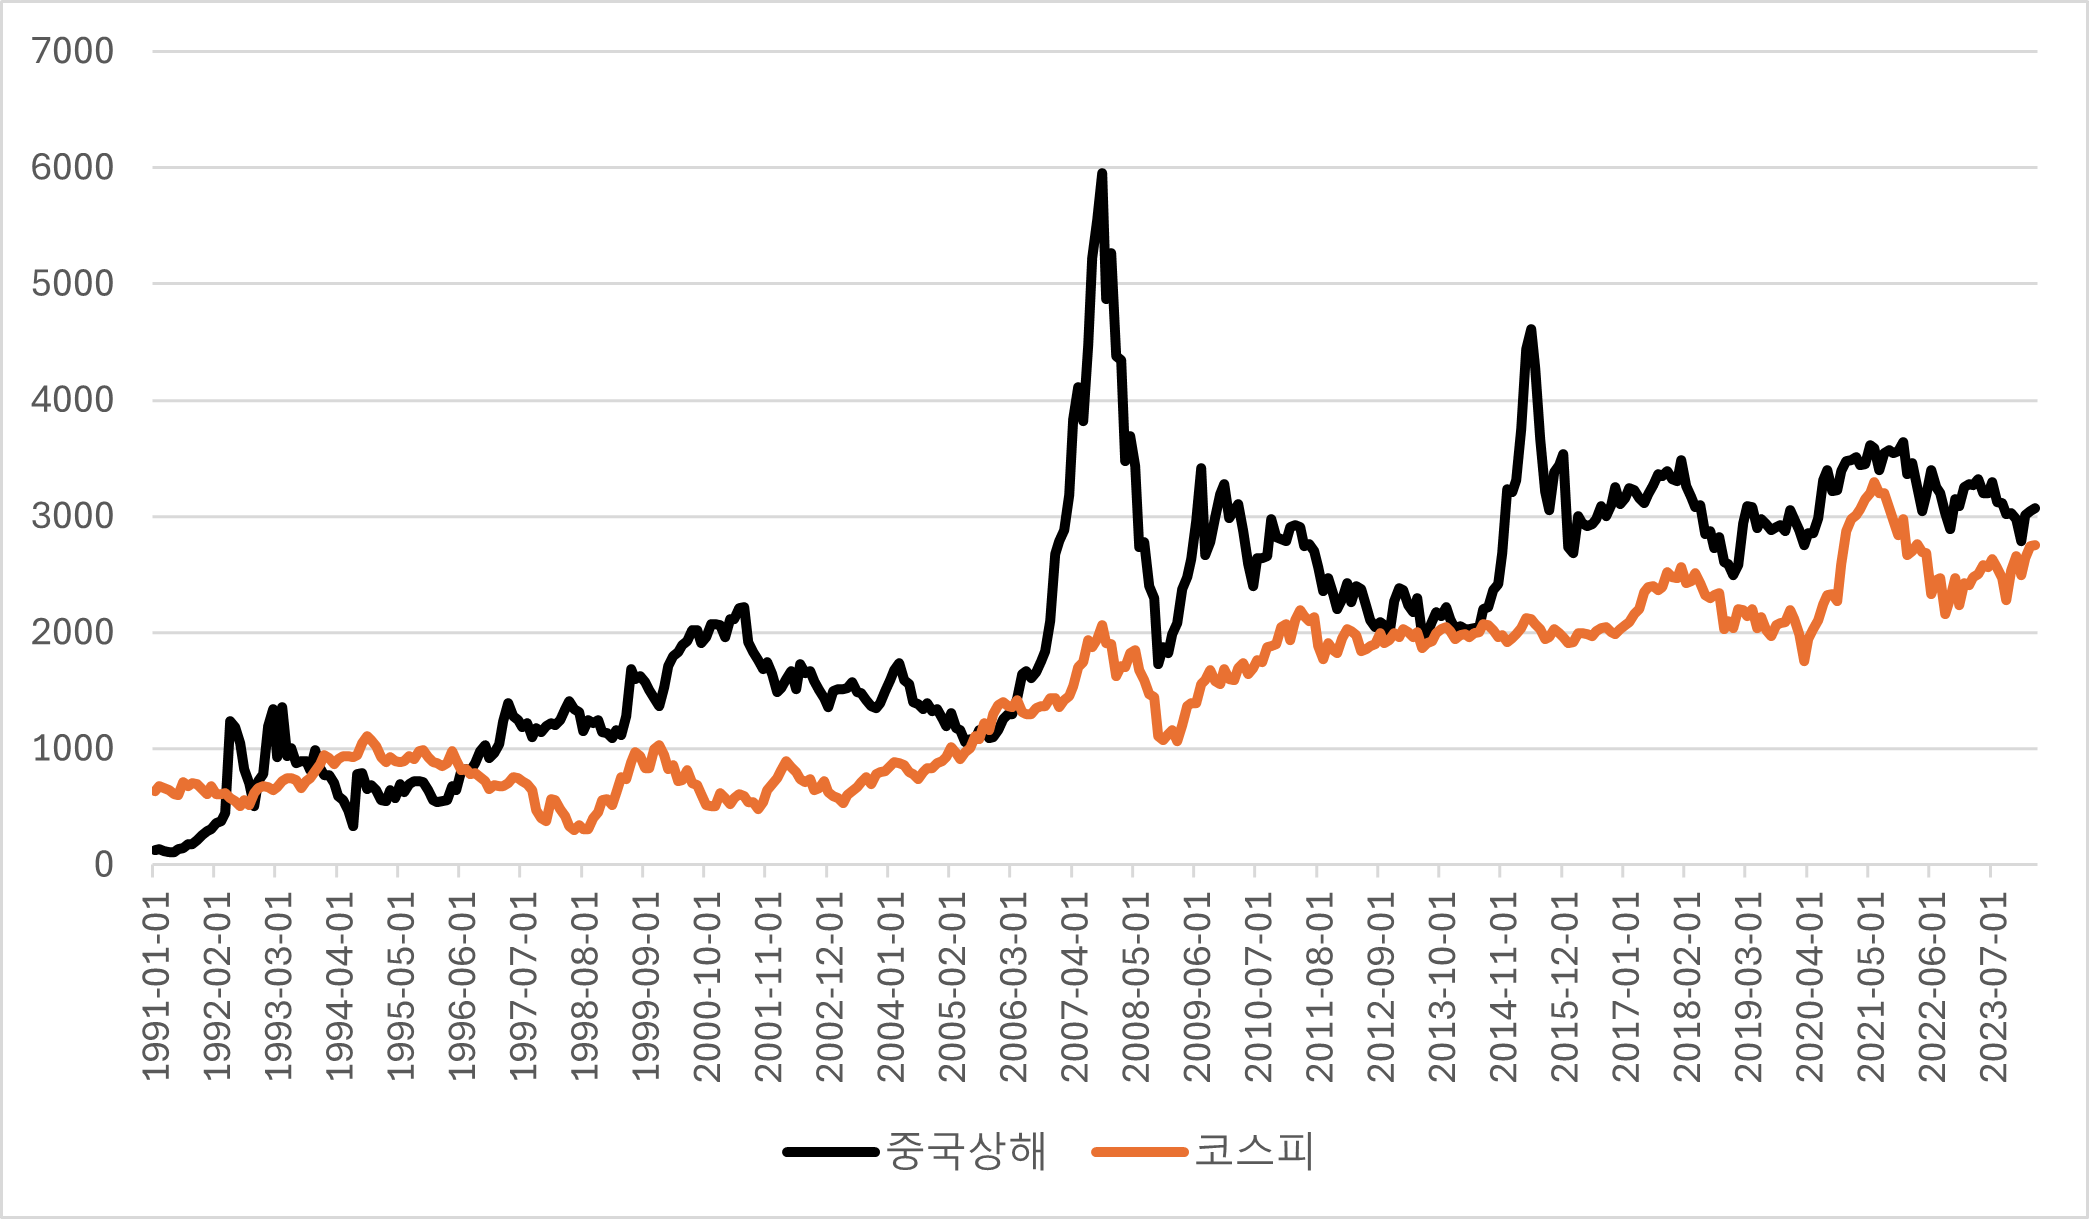
Eso sí, viendo el comportamiento de la bolsa china y la coreana hasta ahora, la correlación entre ambas ha sido bastante alta.
¿Cuál es la alternativa al MSCI Corea?
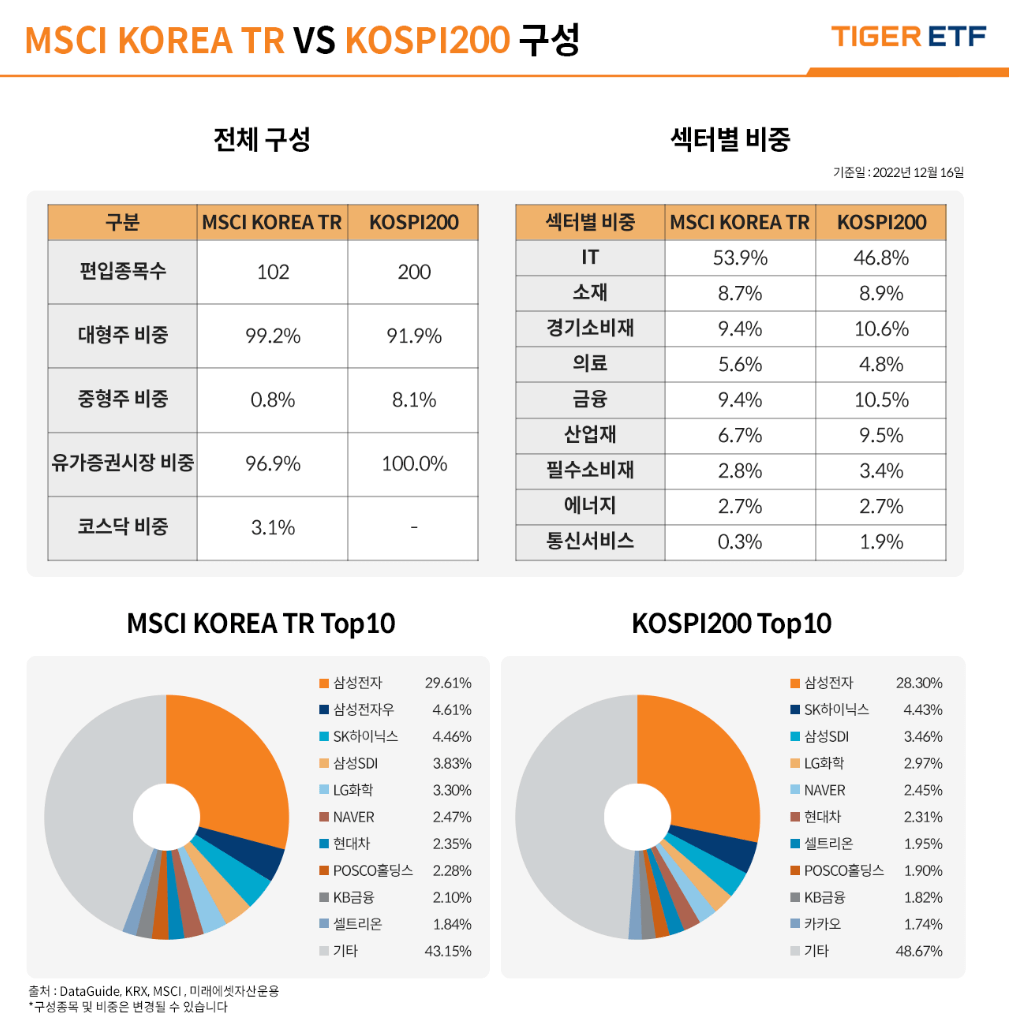
Si se invierte en la bolsa china, no se puede ignorar el impuesto sobre las ganancias de capital del 22%. Por tanto, si se invierte en la bolsa coreana, en Corea existe el KOSPI 200 con una composición de valores parecida a la del MSCI y, si se quiere invertir plenamente en el índice MSCI, lo mejor sería invertir en ETF que ofrecen las casas de valores nacionales, como el MSCI KOREA TR. Eso sí, en cuanto a costes el ETF del KOSPI 200 es muchísimo más barato.
¿No será que, como en el descuento de Corea, al no reflejar el efectivo como beneficio y contabilizarlo como beneficio retenido, el Relación precio-beneficio no sube y solo baja el Relación precio-valor contable?
Artículos relacionados
Análisis empresarial de Ace Bed
Ace Bed es una marca premium de camas centrada en el mercado nacional, con una estructura financiera muy estable, gestión sin deuda y una alta rentabilidad por dividendo (5,71%). Su ROE también es bueno, pero la eficiencia del capital es baja debido a la acumulación excesiva de efectivo. La familia propietaria posee más del 80% de las acciones y el mantenimiento de la cotización parece obedecer en gran medida al propósito de sucesión del control. Un repunte a corto plazo es difícil, pero el atractivo como inversión a largo plazo sigue existiendo.
La trampa del dividendo alto
Una acción de "dividendo alto" no siempre es una buena elección. Si la tasa de reparto es alta, la tasa de crecimiento a largo plazo es baja, y si se cobra dividendo cada año desaparece el efecto de diferimiento fiscal. Conviene tener cuidado, porque puede tratarse de una empresa cuyo dividendo no es sostenible o con poco potencial de crecimiento.
¿Es realmente Trump un presidente empresario exitoso? (Feat. 6 quiebras)
Trump se presentó a sí mismo como un empresario exitoso, pero en realidad sufrió seis quiebras y la mayor parte de su patrimonio lo heredó de su padre. Repitió crisis por apalancamiento excesivo e inversiones imprudentes, y en 2024 volvió a enfrentar una crisis por inflar sus activos.