
Análisis empresarial de Ace Bed
Empecé a interesarme por Ace Bed por la idea de que "una cama hay que probarla tumbándose antes de comprarla". Cuando vivía solo, tenía una gran fe en 'Zinus'. Pero cuanto más recorría tiendas de camas, más claro era que las tiendas de 'Ace Bed' eran muchísimo mejores. Era como si la tienda de Ace Bed fuera una tienda de lujo y Zinus se sintiera como una simple tienda multimarca. La calidad de los empleados y su atención también marcaban una gran diferencia, pero aun así compré una cama premium de Zinus, que solo se vende en tiendas.
Pero el resultado fue aún más desastroso: recibí una entrega de un nivel verdaderamente insultante. Como Zinus vende sus productos solo por mensajería, ni siquiera contaban con repartidores propios y contrataban a un simple transportista de carga. Fue demasiado lamentable. Con el dinero que pagué... Creo que desde entonces empezó a interesarme Ace Bed.
Se confirmó que Ace Bed, la empresa número uno del mercado nacional de camas, está llevando a cabo el proceso de liquidación de su filial china. Tras Italia, se retira por completo también del mercado chino.
En primer lugar, casi la totalidad de las ventas de Ace Bed provienen del mercado nacional. Las exportaciones son casi inexistentes. El 99,9% se genera en el país (Informe de negocio de Ace Bed 2024.12, Contenido del negocio). En cambio, la proporción de ventas en el extranjero de Zinus es del 95,3% (Informe de negocio de Zinus 2024.12). Es realmente una diferencia extrema. En los años 90 y 2000 expandieron el negocio en China, pero al no obtener grandes frutos, lo cerraron limpiamente y se retiraron.
En su momento, beneficiaria del COVID
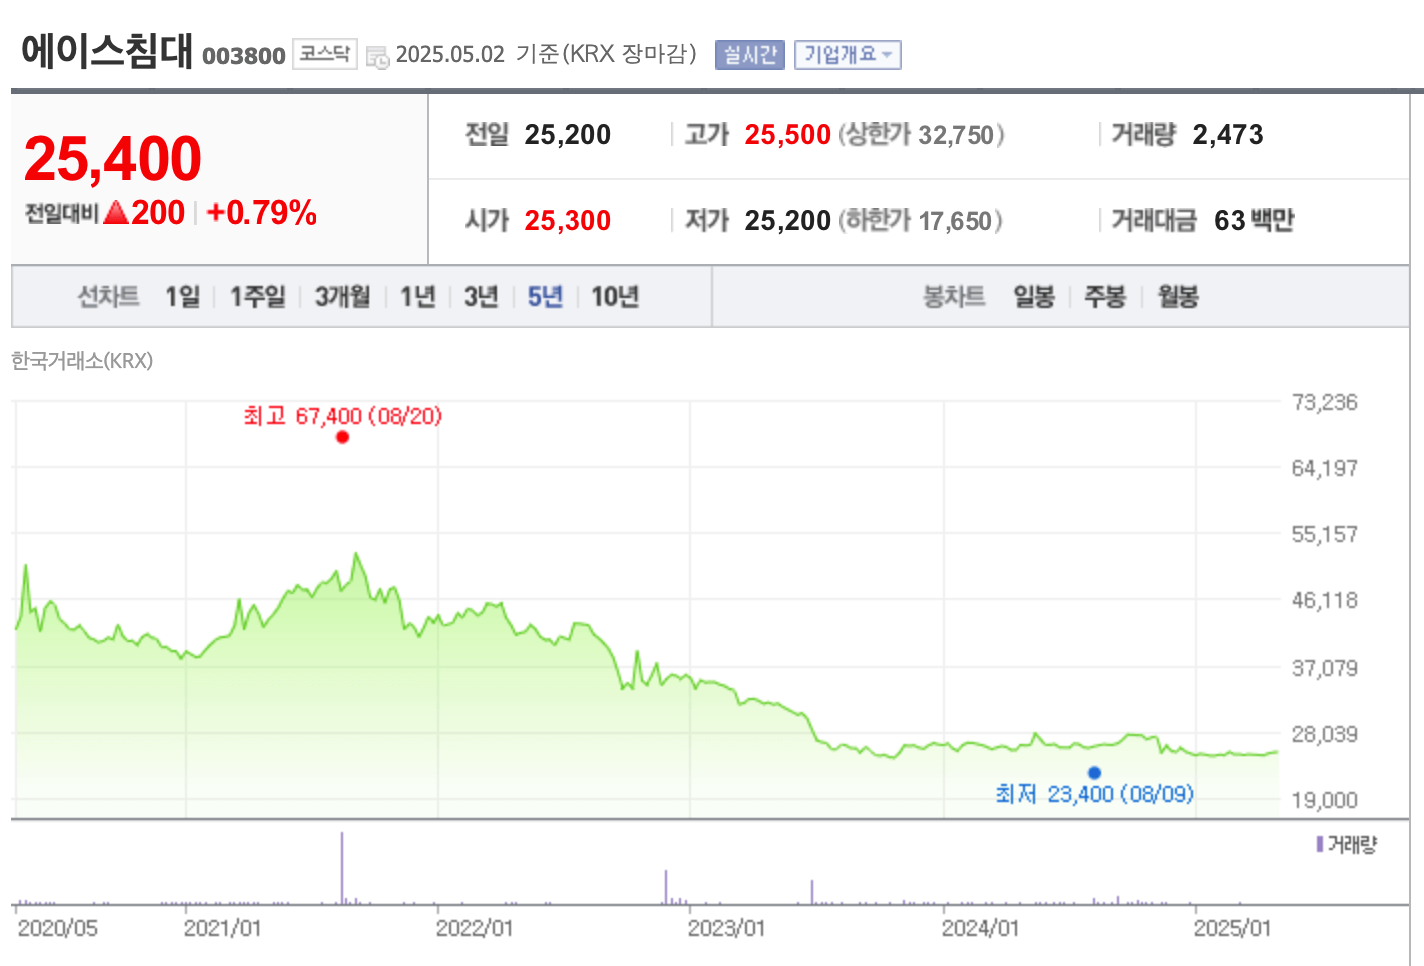
Cuando los precios inmobiliarios subieron por el COVID y las mudanzas se generalizaron, llegó a alcanzar los 67.000 wones. Ahora, con la reducción del volumen de transacciones de apartamentos, tiende a haberse enfriado algo, pero yo creo que la volatilidad de los precios de los apartamentos será muy grande en el futuro y que la gente preferirá 'casas pequeñas' antes que 'casas grandes y buenas' y buscará una vida más saludable, así que más bien veo el sector con buenos ojos. Y esta cama tan anticuada es precisamente un sector aburrido.
¿Cómo van los resultados?
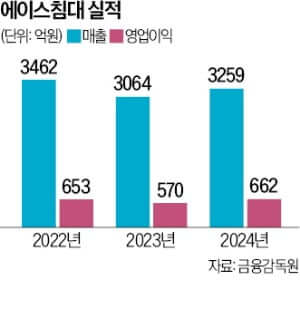
| Unidad (cien millones de wones) | Ventas | Beneficio operativo | Margen operativo | Beneficio neto |
|---|---|---|---|---|
| 2024/12 | 3.259 | 662 | 20,31% | 659 |
| 2023/12 | 3.064 | 570 | 18,60% | 514 |
| 2022/12 | 3.462 | 653 | 18,86% | 544 |
| 2021/12 | 3.463 | 767 | 22,15% | 638 |
| 2020/12 | 2.894 | 493 | 17,04% | 493 |
Fuente: Informe de negocio de Ace Bed (2024.12) Estados financieros consolidados, Naver Finance, análisis de resultados empresariales
El beneficio operativo y las ventas son casi constantes y no muestran grandes cambios. El ROE está entre 8 y 10, lo cual es bastante alto para una empresa manufacturera, y aunque los tipos de interés subieron, quizá por no tener deuda, el ROE aumentó e incluso mejoró la eficiencia del capital. Además, al ser una empresa con menos del 10% de deuda, no hay gran diferencia entre el ROA y el ROE, lo cual es algo lamentable. ¡Esto lo detallo más abajo!
La lamentable eficiencia del capital
| Unidad (cien millones de wones) | Activo corriente | Activo no corriente | Activo total | Pasivo corriente |
|---|---|---|---|---|
| 2024/12 | 1.830 | 5.993 | 7.824 | 720 |
| 2023/12 | 1.453 | 5.713 | 7.166 | 606 |
| 2022/12 | 1.597 | 5.257 | 6.854 | 662 |
| 2021/12 | 1.355 | 5.070 | 6.425 | 724 |
| 2020/12 | 1.002 | 4.756 | 5.759 | 495 |
Fuente: Informe de negocio de Ace Bed (2024.12) Estados financieros consolidados
En relación con su capitalización bursátil, tiene muchísimos activos, y si los desglosamos uno por uno, los activos equivalentes al efectivo son 47.100 millones de wones y las propiedades de inversión 67.400 millones de wones (Balance general 2024.12). Frente a una capitalización bursátil de 281.700 millones de wones según el cierre del 2 de mayo, tiene muchísimos activos, y su PER es 4,27 y su PBR 0,38 (Naver Finance, cierre del 2025-05-02). Si se excluyen solo los activos equivalentes al efectivo y las propiedades de inversión, el beneficio por acción aumenta aún más. Además, se dice que las propiedades de inversión se alquilan a bajo precio a las tiendas concesionarias. 1
Las reservas de la empresa ascienden a 668.600 millones de wones, de las cuales las reservas voluntarias alcanzan los 586.100 millones (Estados financieros 2024.12), acumulando una cantidad de efectivo enorme; como no tiene deuda, no puede utilizar eficientemente el Teorema de Modigliani-Miller y todo se va en impuesto de sociedades. El payout también es del 21%, que no es alto, pero la rentabilidad por dividendo respecto al precio de la acción es del 5,71%, lo cual es muy alto (Naver Finance). Sin duda podría haber elevado el payout para sostener el precio de la acción, y eso es algo lamentable. Pero aunque las perspectivas de negocio empeoren en el futuro, tiene capacidad suficiente para mantener el dividendo.
¿Está materializando el valor para el accionista?
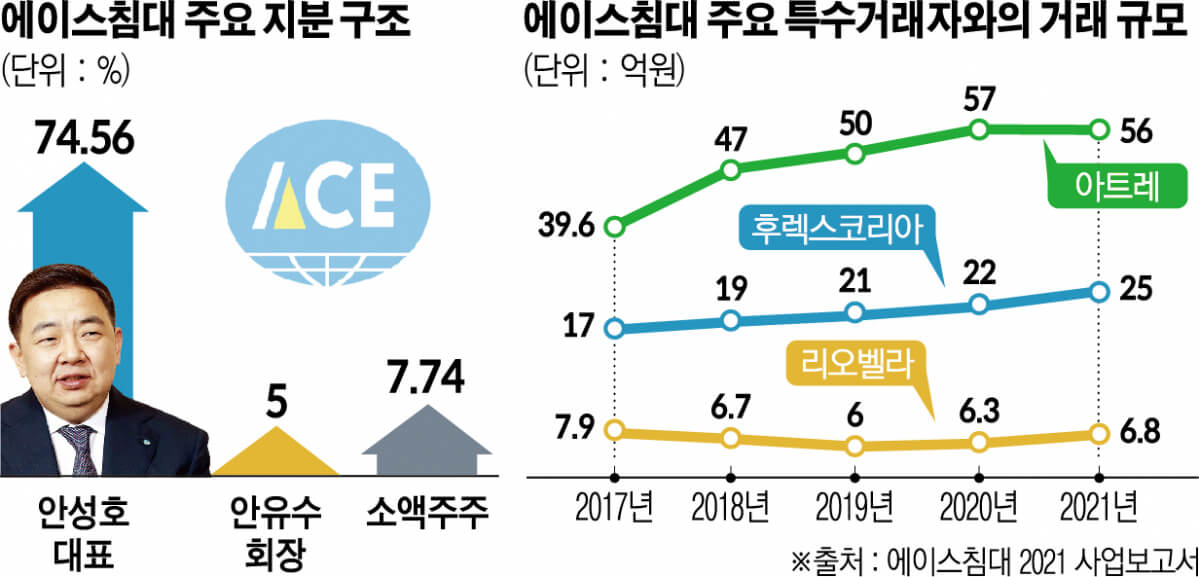
Lo peculiar de Ace Bed es que, aunque quiera retribuir al accionista, le resulta difícil hacerlo. La familia propietaria posee el 80% y si Ace Bed tiene un 5% en acciones propias, eso suma el 85% (Informe de negocio 2024.12, Asuntos relativos a los accionistas). En 2022, la proporción de acciones en circulación cayó a alrededor del 10%, y la empresa llegó a ser designada como valor bajo supervisión (News Space, 2025-02-18).
En 2023 pagaron cerca de 8.000 millones de wones en salarios de directivos, entre otros, una cifra excesiva en comparación con el beneficio operativo. Pero al investigar, resultó que se produjo una indemnización por cese temporal de 6.500 millones de wones por el fallecimiento del fundador, el presidente Ahn Yu-su, y desde entonces no ha habido directivos que reciban una remuneración superior a 500 millones de wones (Informe de negocio 2023.12, Remuneración de directivos, etc.).
En 2023, las transacciones con Artre, una empresa vinculada a la familia del representante, fueron tan excesivas que alcanzaron el 20% de todas las compras, pero desde 2024 eso ya no ocurrió (2023.12·Informe de negocio 2024.12, Contenido de transacciones con el accionista mayoritario, etc.).
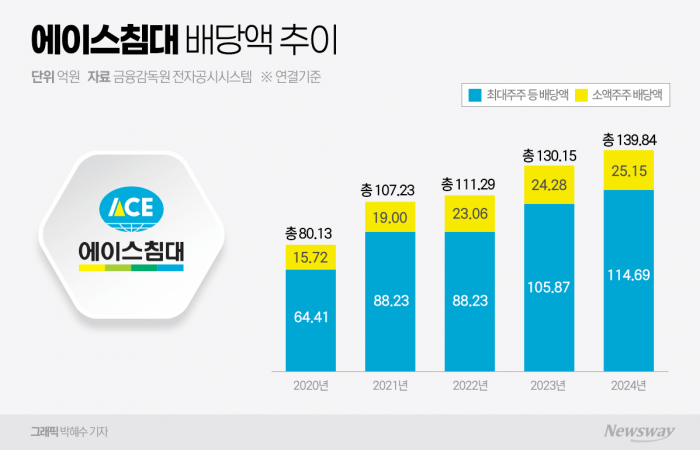
Algunos critican que la familia propietaria celebra un festín de dividendos elevados, pero en realidad, como la proporción de participación de los accionistas minoritarios es baja, es natural que la familia propietaria reciba más. Eso es el capitalismo. Es más, la familia propietaria incluso aplica un dividendo diferenciado por el que recibe una cantidad menor (News Space, 2025-02-18).
¿Por qué no se convierte en empresa no cotizada?
Desde el punto de vista de Ace Bed, convertirla en una empresa no cotizada sería mucho más ventajoso. Al fin y al cabo, la proporción de accionistas minoritarios es baja y hasta aplican dividendos diferenciados, cuidando su imagen externa. No es una empresa que vaya a captar fondos en el mercado de valores ni que pueda recomprar más acciones propias. Sin duda, la razón principal es la sucesión del control de la empresa.
Si se pagara el impuesto de donaciones sobre el valor razonable de Ace Bed, se necesitaría muchísimo dinero, pero si se donan acciones cotizadas que se negocian a un nivel muy inferior a su PBR, se puede ahorrar bastante en impuestos. En 2023 donaron un 2% a cada uno, al hijo mayor y al segundo hijo (Informe de tenencia masiva de acciones, etc., 2023-05-18), y todavía están en proceso de sucesión del control. Es realmente el arquetipo del descuento coreano. Desde 2023 el hijo mayor se incorporó a la empresa y, dado que el representante dijo que se jubilará en un plazo de 8 años, puede ser difícil que el precio de la acción suba muchísimo hasta que termine este proceso de sucesión. Pero para un inversor a largo plazo es un periodo perfectamente soportable. Ra Deok-yeon, quien provocó el escándalo de manipulación de precios de acciones de SG, dijo que, ¿acaso no voy a vivir más que un accionista mayoritario de edad avanzada? Al final, si aguantas la posición, nos lo comemos todo nosotros.
Otros asuntos
- La filial íntegramente participada Seolta Korea ha acumulado pérdidas continuamente desde su adquisición en 2020 (Informe de negocio 2024.12, Estado de las filiales incluidas en la consolidación). Parece que crearon una empresa especializada en colchones para ocupar la posición de Zinus, pero al parecer no les va tan bien como esperaban.
- Tiene una relación fraternal con la competidora Simmons.
- Es el mayor accionista de Sports Toto con una participación del 35% (Informe de negocio 2024.12, Estado de inversiones en otras sociedades). Sin embargo, Sports Toto sigue en pérdidas.
Notas
Artículos relacionados
La trampa del dividendo alto
Una acción de "dividendo alto" no siempre es una buena elección. Si la tasa de reparto es alta, la tasa de crecimiento a largo plazo es baja, y si se cobra dividendo cada año desaparece el efecto de diferimiento fiscal. Conviene tener cuidado, porque puede tratarse de una empresa cuyo dividendo no es sostenible o con poco potencial de crecimiento.
¿Es realmente Trump un presidente empresario exitoso? (Feat. 6 quiebras)
Trump se presentó a sí mismo como un empresario exitoso, pero en realidad sufrió seis quiebras y la mayor parte de su patrimonio lo heredó de su padre. Repitió crisis por apalancamiento excesivo e inversiones imprudentes, y en 2024 volvió a enfrentar una crisis por inflar sus activos.
La adquisición sin capital y el caso Yeongpoong Paper
En 2023, Daeyang Metal compró Yeongpoong Paper prácticamente sin capital propio y después Yeongpoong Paper anunció su entrada en las baterías secundarias, con lo que su cotización se disparó. Pero surgieron una valoración desmedida frente a sus resultados y sospechas de manipulación bursátil, y tras la investigación la acción se desplomó. El daño recayó sobre los pequeños inversores y las casas de bolsa.