
La adquisición sin capital y el caso Yeongpoong Paper
Hacia abril de 2023, después de que las acciones de Yeongpoong Paper fueran objeto de una ampliación de capital liberada, su cotización empezó a subir sin parar. Por esas fechas el accionista mayoritario pasó de Q Capital a Daeyang Metal, y el problema es que aquello no se diferenciaba en nada de una M&A sin capital.
Daeyang Metal desembolsó 130.000 millones de wones para comprar el 50 % de Yeongpoong Paper, de los cuales 86.100 millones eran deuda y 43.900 millones fondos propios de Daeyang Metal; pero los 86.100 millones de deuda estaban garantizados con acciones de Yeongpoong Paper que aún no había recibido, y los 43.900 millones de fondos propios eran 15.000 millones en bonos convertibles y 23.000 millones en préstamos a corto plazo bajo el concepto de capital circulante, de modo que el dinero realmente empleado en la adquisición fue de apenas 6.000 millones. Además, tras comprar Yeongpoong Paper, Daeyang Metal emitió bonos convertibles por 17.000 millones y fue la propia Yeongpoong Paper quien los suscribió íntegramente.
Antes de la adquisición, la capitalización bursátil de Yeongpoong Paper rondaba los 250.000 millones de wones, más del doble de la de Daeyang Metal en aquel momento. Fuentes del sector advertían de los efectos secundarios de una adquisición forzada y decían que “es como comprar Yeongpoong Paper con el dinero de Yeongpoong Paper”.
“Daeyang Metal es una fabricante de acero inoxidable sin relación alguna con el papel y, además, no es una empresa con capital suficiente como para ampliar su negocio. Como la fábrica de cartón ondulado de Yeongpoong Paper tampoco estaba en buena situación, en el sector domina la idea de que se trata de una adquisición que buscaba hacerse con los terrenos de la planta de Pyeongtaek de Yeongpoong Paper”, afirmó.
Yeongpoong Paper anunció que ampliaría su negocio a las baterías secundarias. Yeongpoong Paper es una papelera fundada en 1970. Produce sobre todo papel liner, empleado para fabricar tubos de cartón y cartón ondulado. La fabricante de acero inoxidable Daeyang Metal la adquirió en noviembre del año pasado invocando la diversificación de su negocio. Después, en la junta de accionistas de marzo de este año, Yeongpoong Paper añadió a su objeto social 16 actividades, entre ellas la fabricación de componentes electrónicos, la fabricación de drones, la fabricación de muñecas y juguetes y el desarrollo de software.
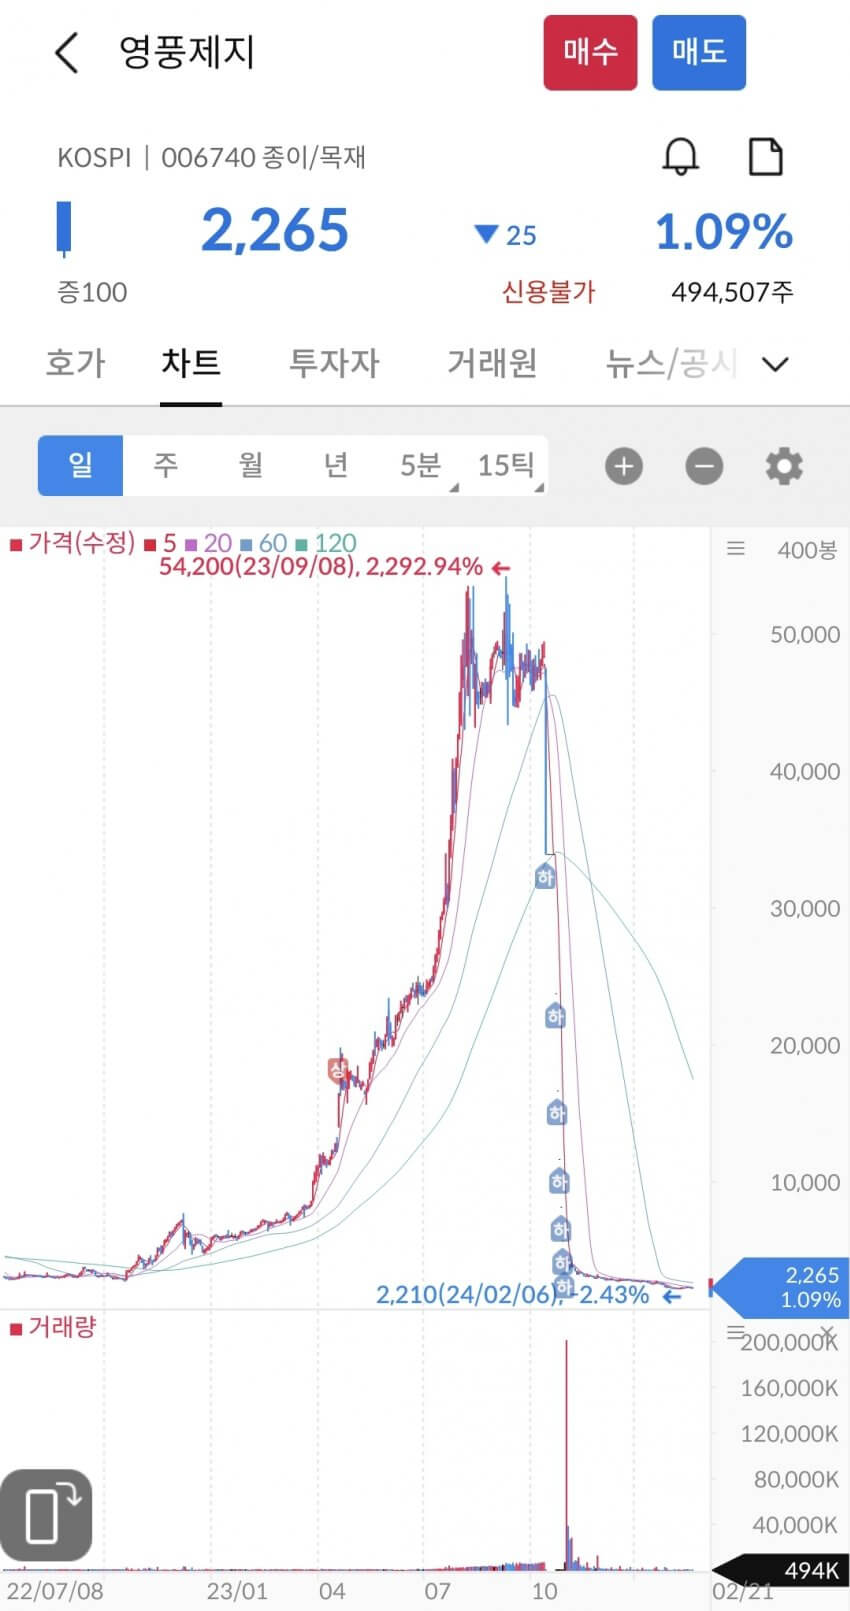
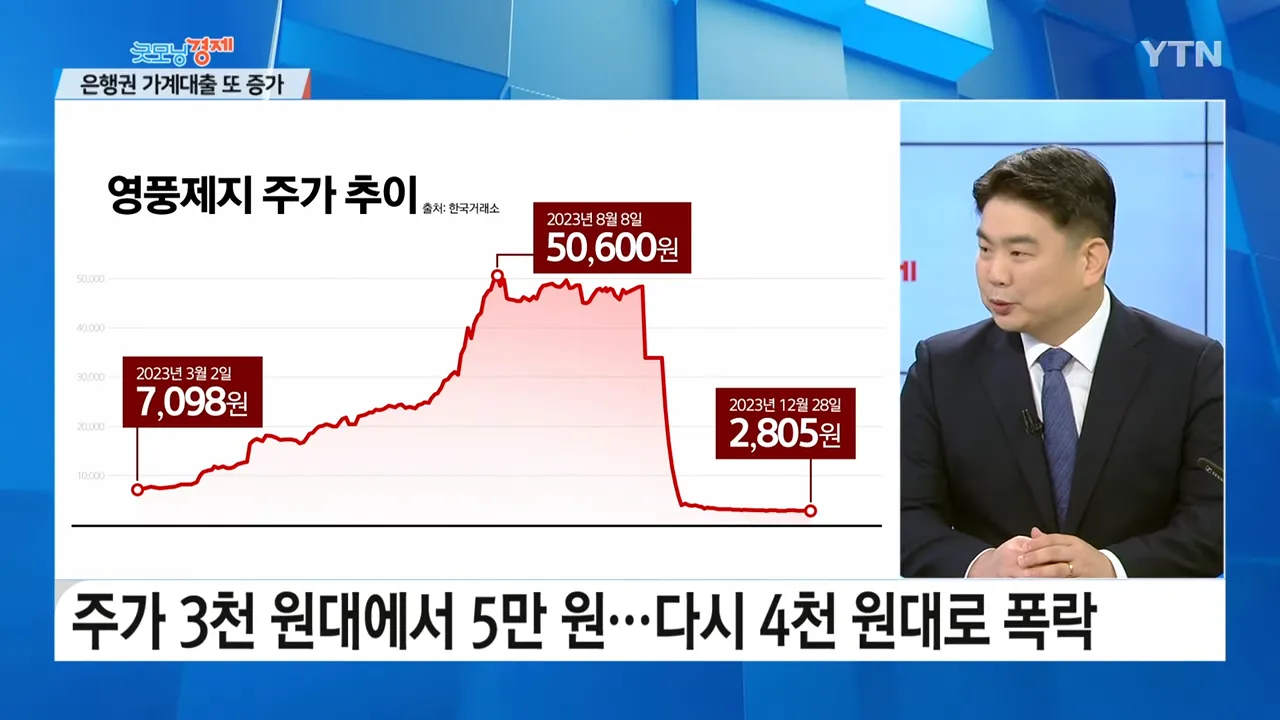
Entretanto, Yeongpoong Paper anunció su entrada en el negocio de las baterías secundarias y su cotización se multiplicó por decenas. Y Daeyang Metal, justo después de comprar Yeongpoong Paper, empezó a vender acciones de Yeongpoong Paper a varias sociedades de inversión en forma de operaciones en bloque. Así, al calor de Ecopro y de la fiebre temática de las baterías secundarias, la capitalización bursátil de unos 250.000 millones de wones que tenía antes de ser adquirida por Daeyang Metal llegó a hincharse hasta los 2,2 billones.
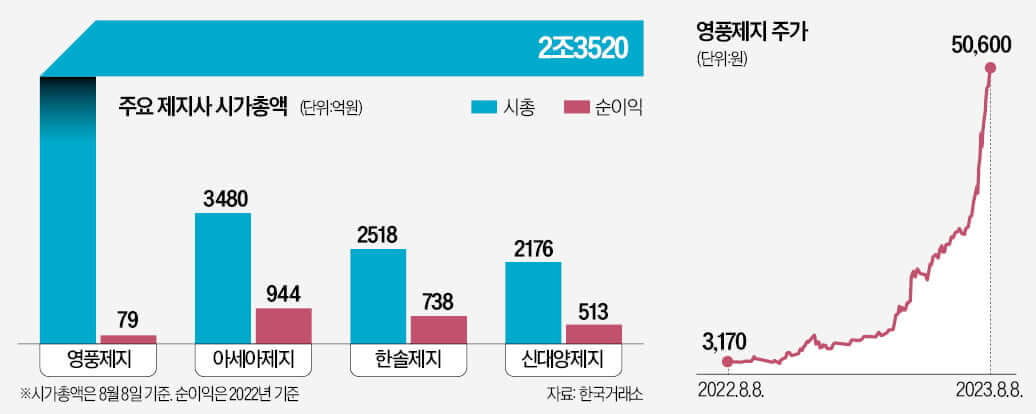
El problema es que se negociaba con una valoración altísima frente a otras empresas del mismo sector: mientras que Hansol Paper, Asia Paper o Shin Daeyang Paper cotizaban con un PER de 4 y un PBR de 0,3 veces, Yeongpoong Paper lo hacía con un PER de 322 y un PBR de 17.
Cuando en abril de 2023 estalló el caso de manipulación bursátil originado en SG, las miradas se dirigieron también a Yeongpoong Paper: las compras entraban de forma constante desde la mesa de una casa de bolsa extranjera, el crédito concedido rozaba el 16 % y, por último, también coincidía que era un valor sobre el que no se podía vender en corto.
La investigación de las autoridades financieras y de la policía reveló que Yeongpoong Paper ya estaba siendo investigada de forma continuada desde el caso de manipulación originado en SG, y nada más dictarse la orden de detención contra cuatro sospechosos, estos vendieron al día siguiente todas sus acciones de Yeongpoong Paper. Después la acción encadenó siete sesiones seguidas en el límite inferior de caída, la racha más larga de la historia.
Según la fiscalía, al grupo del tal Lee se le imputa haber usado unas 330 cuentas de valores entre octubre de 2022 y octubre del año pasado para cursar órdenes de manipulación del precio —operaciones ficticias y concertadas, órdenes de compra a precios altos, etc.—, con las que hizo subir la cotización de Yeongpoong Paper y obtuvo un beneficio ilícito de 661.600 millones de wones en total (infracción de la Ley del Mercado de Capitales).
Incluso el negocio papelero que mantenía perdió rentabilidad y, por el aumento de los costes financieros, el resultado de explotación acabó entrando en pérdidas desde 2023. Al final hasta la propia empresa quedó destrozada y el daño recayó íntegramente sobre los pequeños inversores.
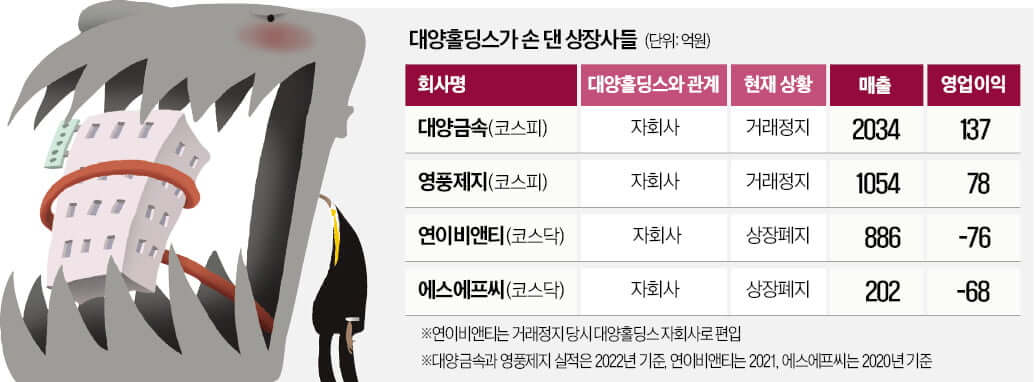
Las empresas que Daeyang Holdings destrozó de este modo no fueron una ni dos, pero no se encontró una relación directa con la manipulación bursátil. Con este caso, Kiwoom Securities, que no supo frenar las operaciones a crédito impagadas sobre Yeongpoong Paper, sufrió unas pérdidas de unos 500.000 millones de wones.
Artículos relacionados
Análisis empresarial de Ace Bed
Ace Bed es una marca premium de camas centrada en el mercado nacional, con una estructura financiera muy estable, gestión sin deuda y una alta rentabilidad por dividendo (5,71%). Su ROE también es bueno, pero la eficiencia del capital es baja debido a la acumulación excesiva de efectivo. La familia propietaria posee más del 80% de las acciones y el mantenimiento de la cotización parece obedecer en gran medida al propósito de sucesión del control. Un repunte a corto plazo es difícil, pero el atractivo como inversión a largo plazo sigue existiendo.
La trampa del dividendo alto
Una acción de "dividendo alto" no siempre es una buena elección. Si la tasa de reparto es alta, la tasa de crecimiento a largo plazo es baja, y si se cobra dividendo cada año desaparece el efecto de diferimiento fiscal. Conviene tener cuidado, porque puede tratarse de una empresa cuyo dividendo no es sostenible o con poco potencial de crecimiento.
¿Es realmente Trump un presidente empresario exitoso? (Feat. 6 quiebras)
Trump se presentó a sí mismo como un empresario exitoso, pero en realidad sufrió seis quiebras y la mayor parte de su patrimonio lo heredó de su padre. Repitió crisis por apalancamiento excesivo e inversiones imprudentes, y en 2024 volvió a enfrentar una crisis por inflar sus activos.