
La suspensión de negociación de Geumyang y todo el proceso
Historia sobre Geumyang, relacionada con Al ver el caso Geumyang y La historia de Glowix, que antes eran notas
Planteamiento (起) - una empresa de agentes espumantes cercana a una empresa zombi
Para empezar, Geumyang era una empresa que fabricaba agentes espumantes.
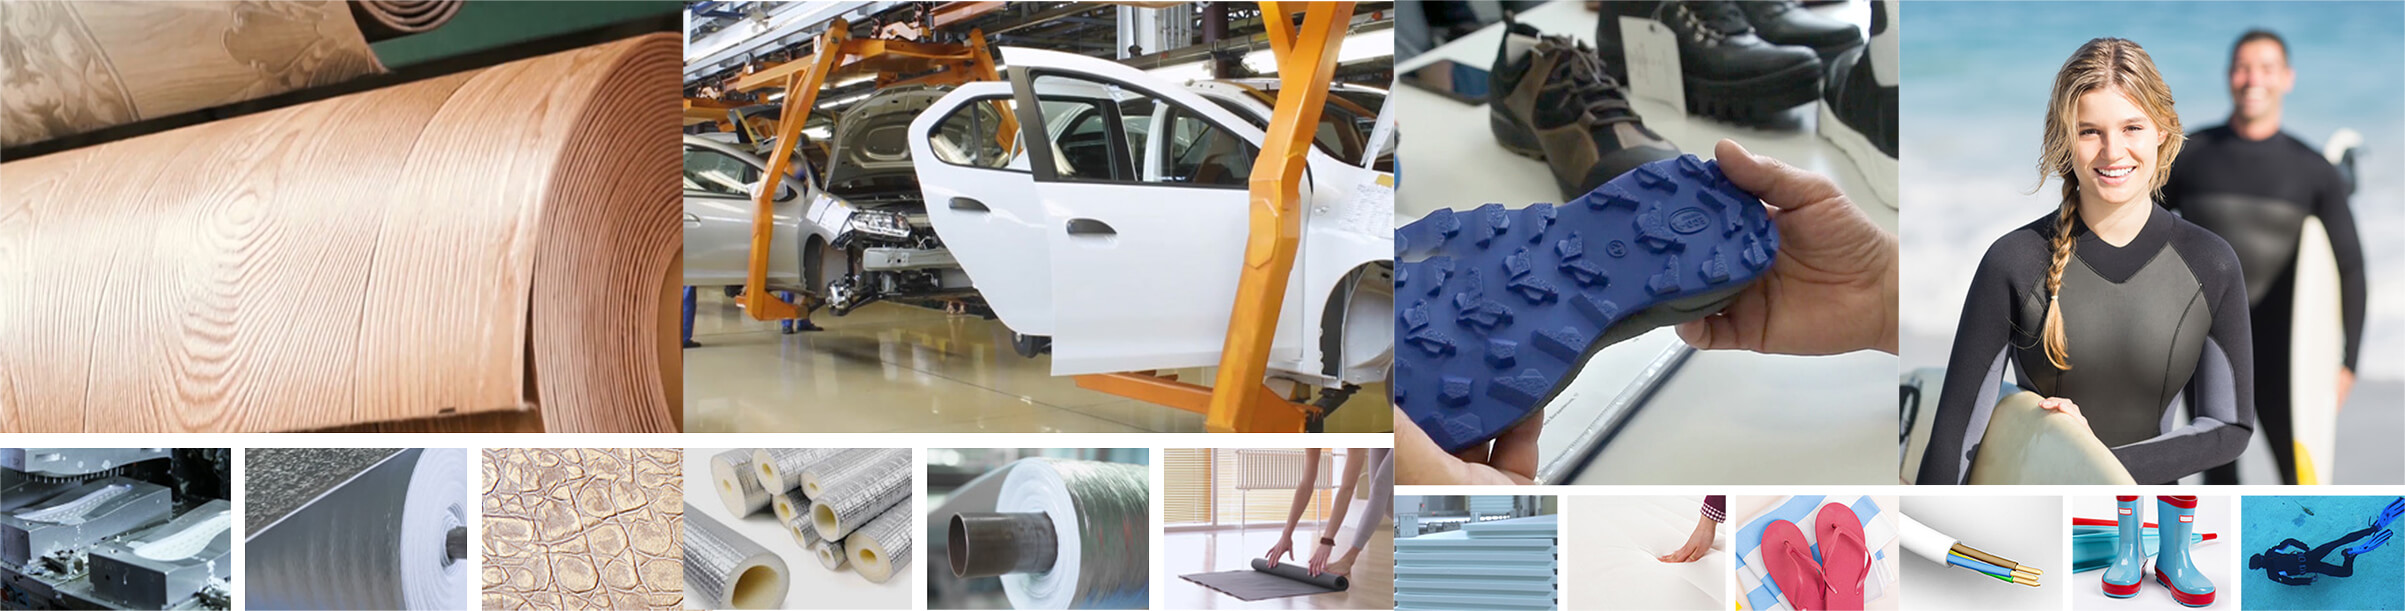 Campos en los que se usan los agentes espumantes
El agente espumante es un material que se mezcla con el plástico o se funde para que la materia prima produzca espuma. En los procesos químicos se añade al plástico y al caucho para crear una estructura de burbujas y así aumentar el volumen o reducir el peso.
Dicen que es la número uno del mundo en agentes espumantes, pero no he encontrado el fundamento de esa afirmación. El mercado total de agentes espumantes ronda los 4.400 millones de dólares, mientras que la facturación de Geumyang es de unos cien mil millones de wones. Más bien costaba verla como una empresa con el foso defensivo propio de una número uno mundial.
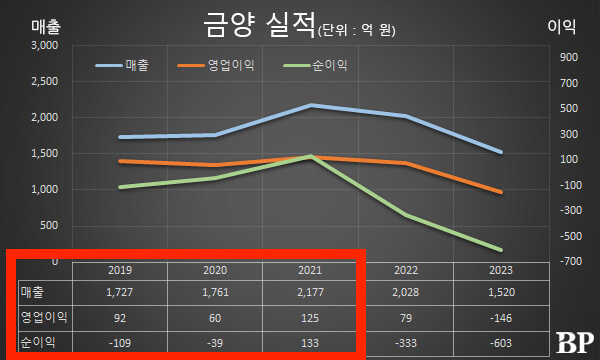
Entre 2019 y 2021 Geumyang fue en la práctica una empresa cuya suma de beneficios netos tendía a cero. Y esa misma Geumyang anunció que entraba en las baterías y, acto seguido, dijo haber dado el pelotazo con una mina de litio.
Nudo (承) - la transformación en baterías secundarias
«Park Soon-hyuk», director de comunicación de Geumyang, señala que, tras la firma de este MOU, firmarán el contrato definitivo en uno o dos meses, que destinarán entre 35.000 y 40.000 millones de wones como coste inicial de desarrollo para asegurarse más del 60 % de la participación en la mina y que prevén poder suministrar realmente al mercado el estaño y el coltán en uno o dos años y el litio dentro de unos cuatro años hyuk
Según la compañía, en esa mina hay enterrados minerales por un valor total de 118 billones de wones: 360.000 toneladas (t) en términos de litio metálico, 650.000 t de tungsteno y 200.000 t de molibdeno.
En cuanto se publicó esa comunicación, los inversores reaccionaron de inmediato. Geumyang marcó el límite superior en la negociación fuera de hora (9,93 %) y al día siguiente (día 11) abrió la sesión con una subida de más del 20 % respecto a la jornada anterior y la cerró con un alza superior al 18 %.
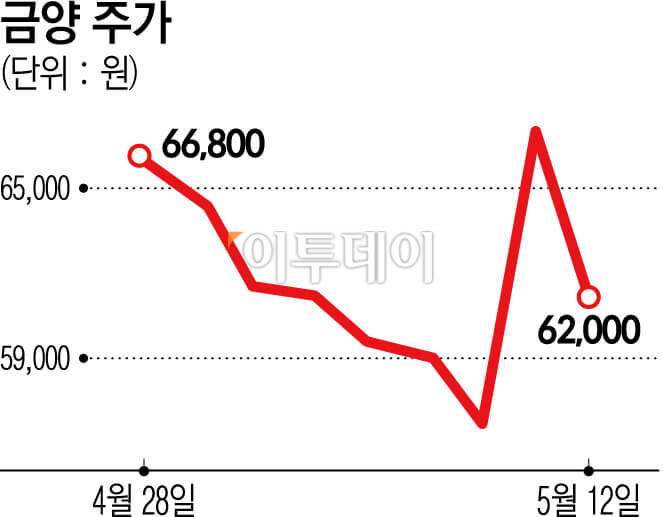
Era una comunicación demasiado extraña. No resultaba razonable haber comprado por apenas unos cientos de miles de millones de wones una mina que llegaba a los 118 billones. Pero el mercado empezó a subir. Pareció frenarse un momento, pero al llegar julio de 2023 marcó un máximo de 108.800 wones.
Giro (轉) - las verdades que salen a la superficie
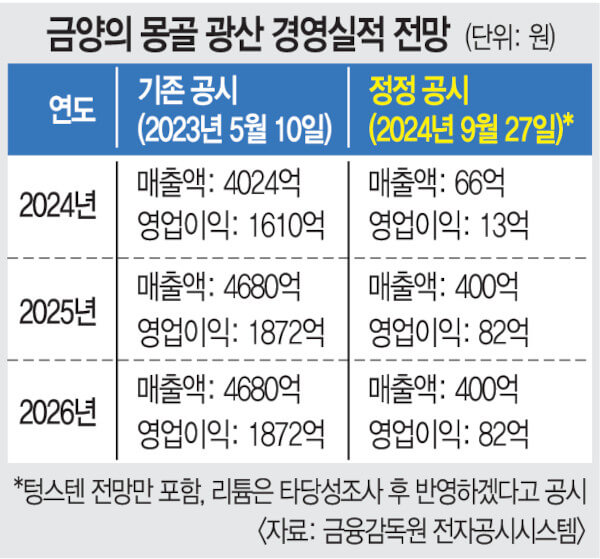
Cuando se acercó la hora de la verdad, las comunicaciones anteriores empezaron a cambiar. Primero, los resultados de la mina mongola se encogieron un 97 %: anunciaron que de la mina adquirida por cien mil millones de wones se esperaba un beneficio operativo de unos 1.300 millones al año
Geumyang, cotizada en el KOSPI, adquirió el año pasado la minera mongola «Monlaa Sociedad de Responsabilidad Limitada» (MONLAA LLC). Se gastó más de 100.000 millones de wones en el 60 % de su capital. El objetivo era «el suministro estable de litio, materia prima de las baterías secundarias». Geumyang declaró entonces: «Es una empresa con derechos mineros sobre el terreno y, al considerarlo una buena oportunidad, decidimos adquirirla». Sin embargo, se ha confirmado que Monlaa no posee derechos de explotación.
Además, en la mina del Congo no encontraban ni litio ni nada de nada y se limitaban a seguir excavando el terreno. Mientras tanto, la situación financiera de Geumyang se deterioraba a toda velocidad.
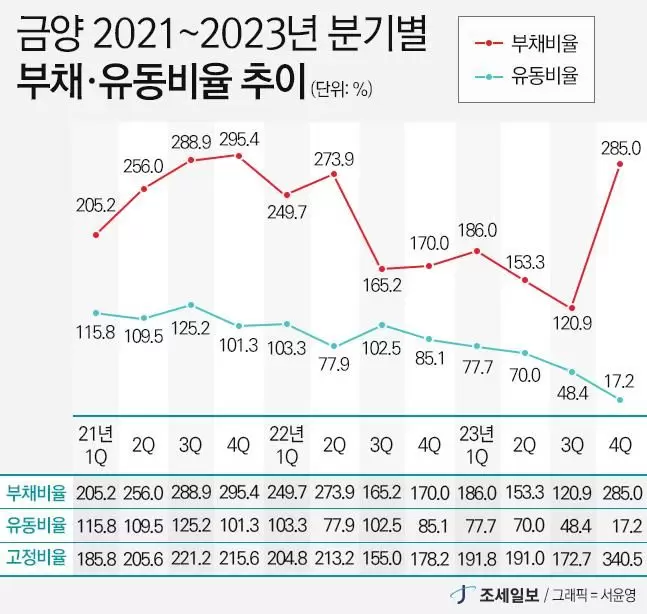
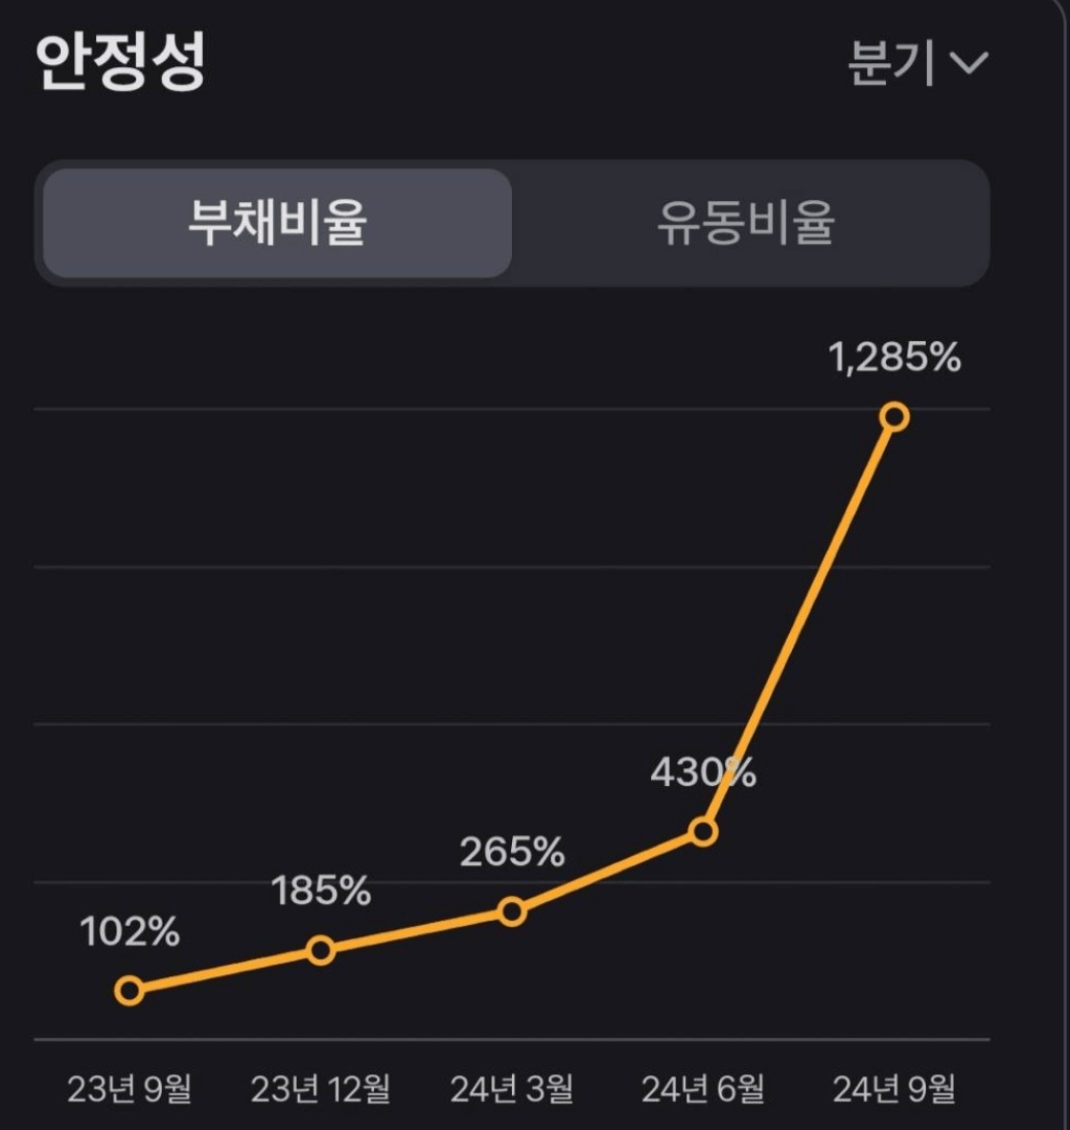
Samil PwC, la auditora encargada de las cuentas de Geumyang, hizo una observación realmente insólita: «existe incertidumbre sobre la capacidad de continuar como empresa en funcionamiento». Es decir, empezaba a mencionar la posibilidad de quiebra. Viniendo de la propia auditora externa y no de un tercero, era una observación de un nivel difícil de ver en un informe de auditoría. Además de esto, las rarezas de la compañía continuaron.
- Geumyang señala en su folleto de emisión el riesgo de «poder ser objeto de medidas como una denuncia ante la Fiscalía…»
- La auditoría de Geumyang: «Se reconocen adicionalmente 10.400 millones de wones de ventas y 5.173 millones de beneficio operativo»
- La contraparte de los 10.400 millones de ventas sobrevaloradas es la empresa personal del hermano menor del propietario
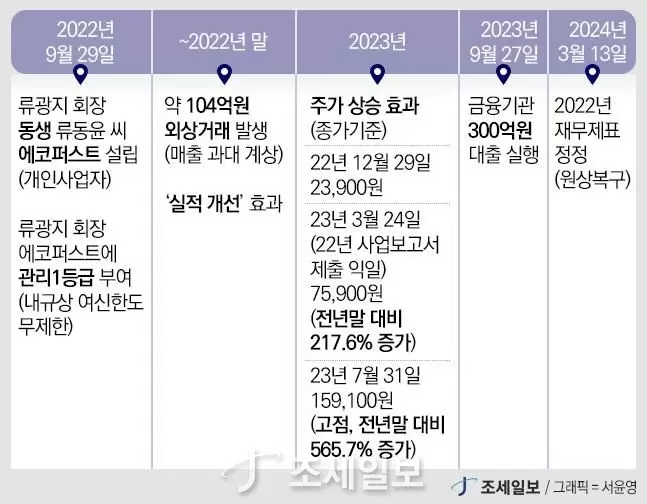
Entretanto, mientras inflaba las ventas creando un negocio a nombre de su hermano menor, Geumyang prestó dinero a una empresa que en la práctica era propiedad personal del presidente; esa empresa compró acciones de Geumyang y las vendió en máximos. Y después le prestó dinero a la compañía.
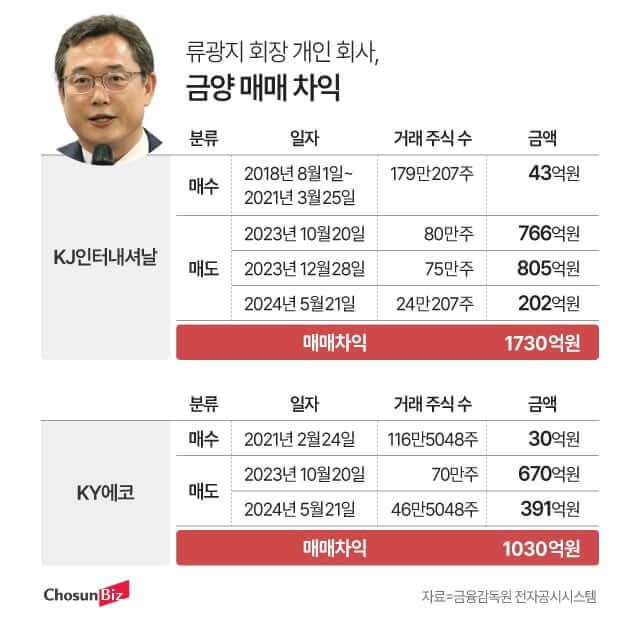
Que el presidente Ryu pudiera movilizar decenas de miles de millones de wones hacia Geumyang se debió a que, a través de KJ International y KY Eco, compró y vendió participaciones de Geumyang desde muy pronto y obtuvo 173.000 millones y 103.000 millones de wones de plusvalías, respectivamente.
Cuando la cotización de Geumyang subió, ambas empresas empezaron a vender acciones poco a poco. La acción de Geumyang tocó los 194.000 wones en sesión en julio de ese mismo año y después fue cayendo poco a poco. En octubre del año pasado KJ International negoció fuera de hora 800.000 acciones de Geumyang y KY Eco, 700.000.
Después, a finales del año pasado, KJ International vendió una vez más 750.000 acciones. Cinco meses más tarde, KJ International y KY Eco se deshicieron de toda la participación que les quedaba en Geumyang. KJ International vendió 240.207 acciones y KY Eco 465.048, a 84.264 wones por acción. El dinero así acumulado volvió a dirigirse a Geumyang en forma de préstamo a corto plazo.
Desenlace (結) - un mercado que no reacciona y la suspensión de negociación
Cuando la cotización se desplomó, de repente empezaron a llover noticias de todo tipo de MOU.
«Geumyang», empresa de baterías secundarias, firmó el día 11 con la saudí GCC Lab Technical Services un contrato de suministro y mantenimiento de módulos de batería 4695 por un importe garantizado de unos 137.600 millones de wones durante seis años a partir de 2025
Geumyang anunció el día 19 que ha firmado un contrato para suministrar a la estadounidense Nanotech Energy la batería secundaria «2170» por valor de 1.720 millones de dólares (unos 2,3 billones de wones) durante seis años a partir del año que viene. Es el primer pedido que consigue Geumyang desde que se lanzó de lleno al negocio de las baterías secundarias
Acordó entregar en forma de pack sistemas de batería (pack de baterías, BMS, caja de control de alta tensión y arnés) con baterías cilíndricas 21700-50E para autobuses eléctricos, un total de 750 unidades entre 2026 y 2030. Son unos 78.800 millones de wones.
Llovieron MOU de cientos y de miles de millones, e incluso de billones, pero lo asombroso es que Geumyang ni siquiera tiene todavía debidamente construida su fábrica de baterías en Busan.
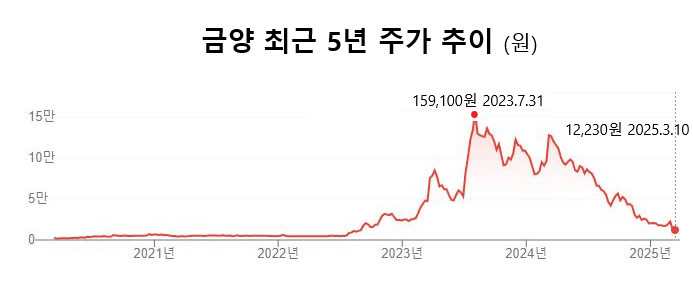
Al final no bastó para frenar la caída de la cotización. Cuando el precio cayó tanto que ya no podía realizar la ampliación de capital, la retiró; con los 10 puntos de penalización que había recibido antes por la mina mongola y los 7 puntos de esta infracción de las obligaciones de información sumó 17 puntos y se decidió su exclusión de cotización.
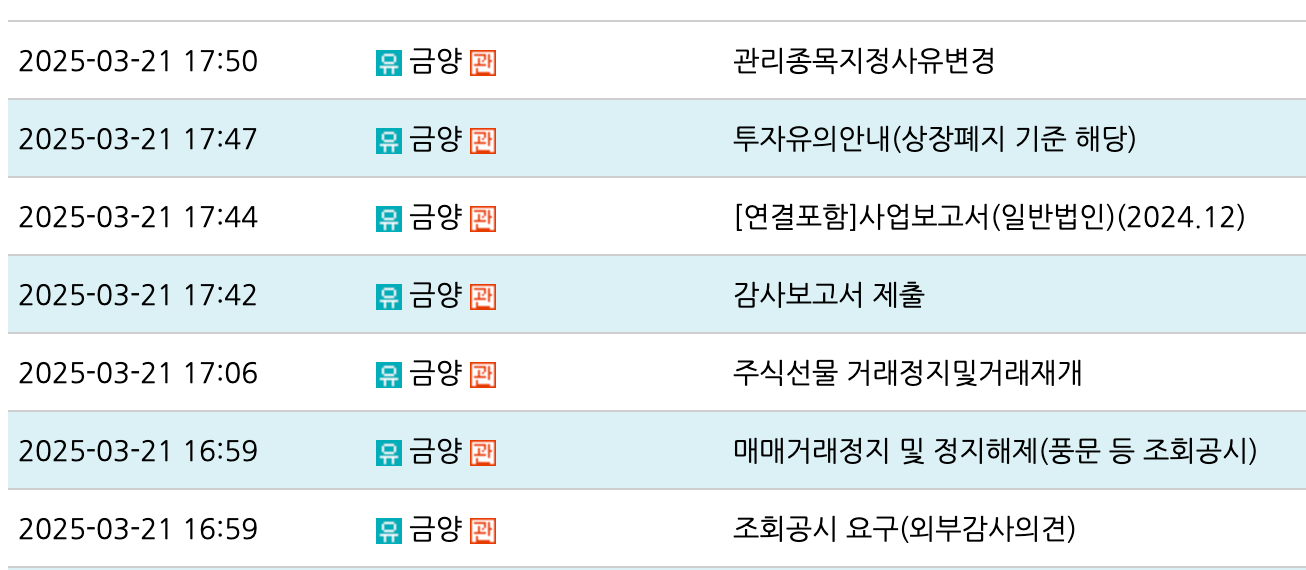
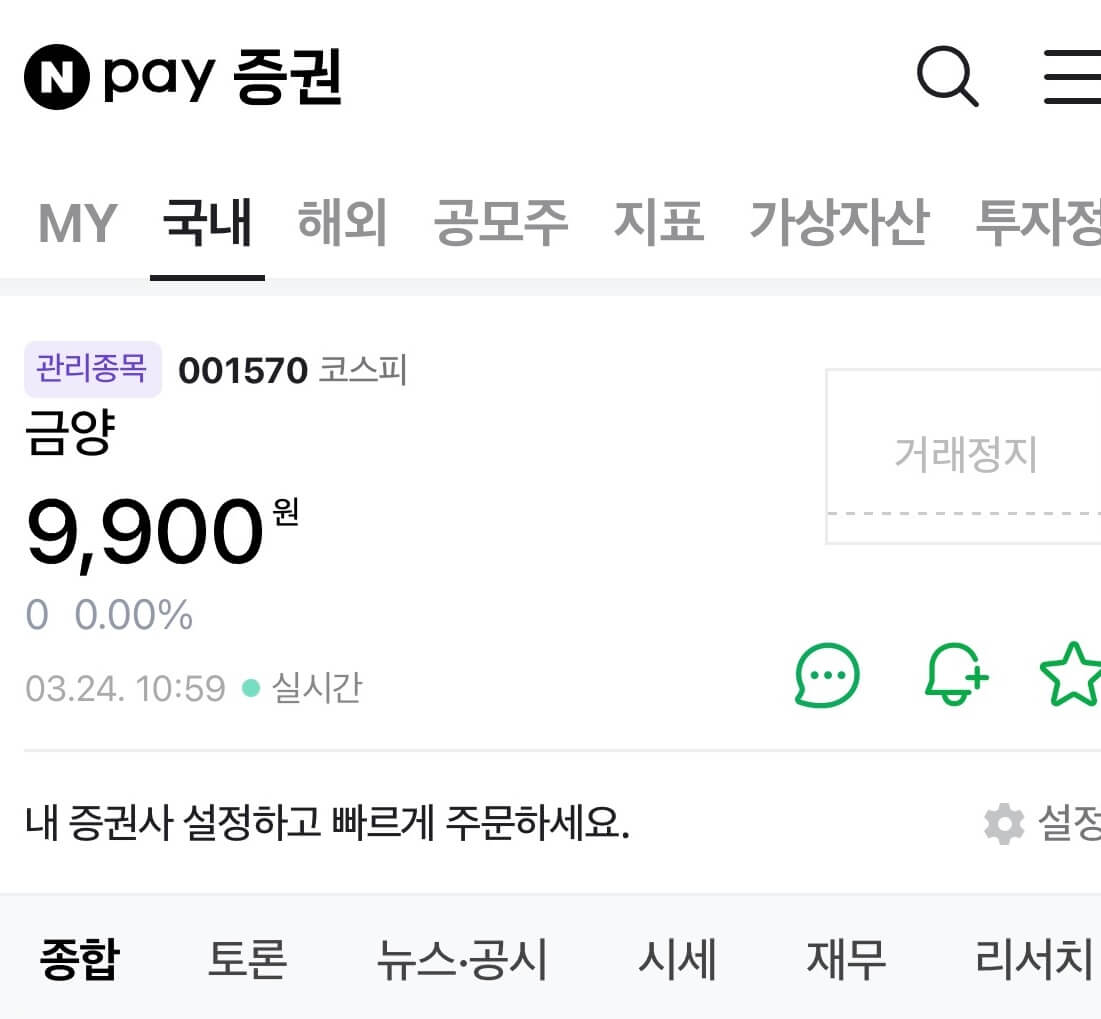
Cinco minutos después de presentarse el informe de auditoría pasó directamente a ser un valor con la negociación suspendida.
Un hecho sorprendente es que en la época de las puntocom dijo que entraba en las TI y en el sector medioambiental y la empresa acabó pasando apuros de gestión. La mala relación que tuvo entonces con I Love School también da para historias bastante llamativas.
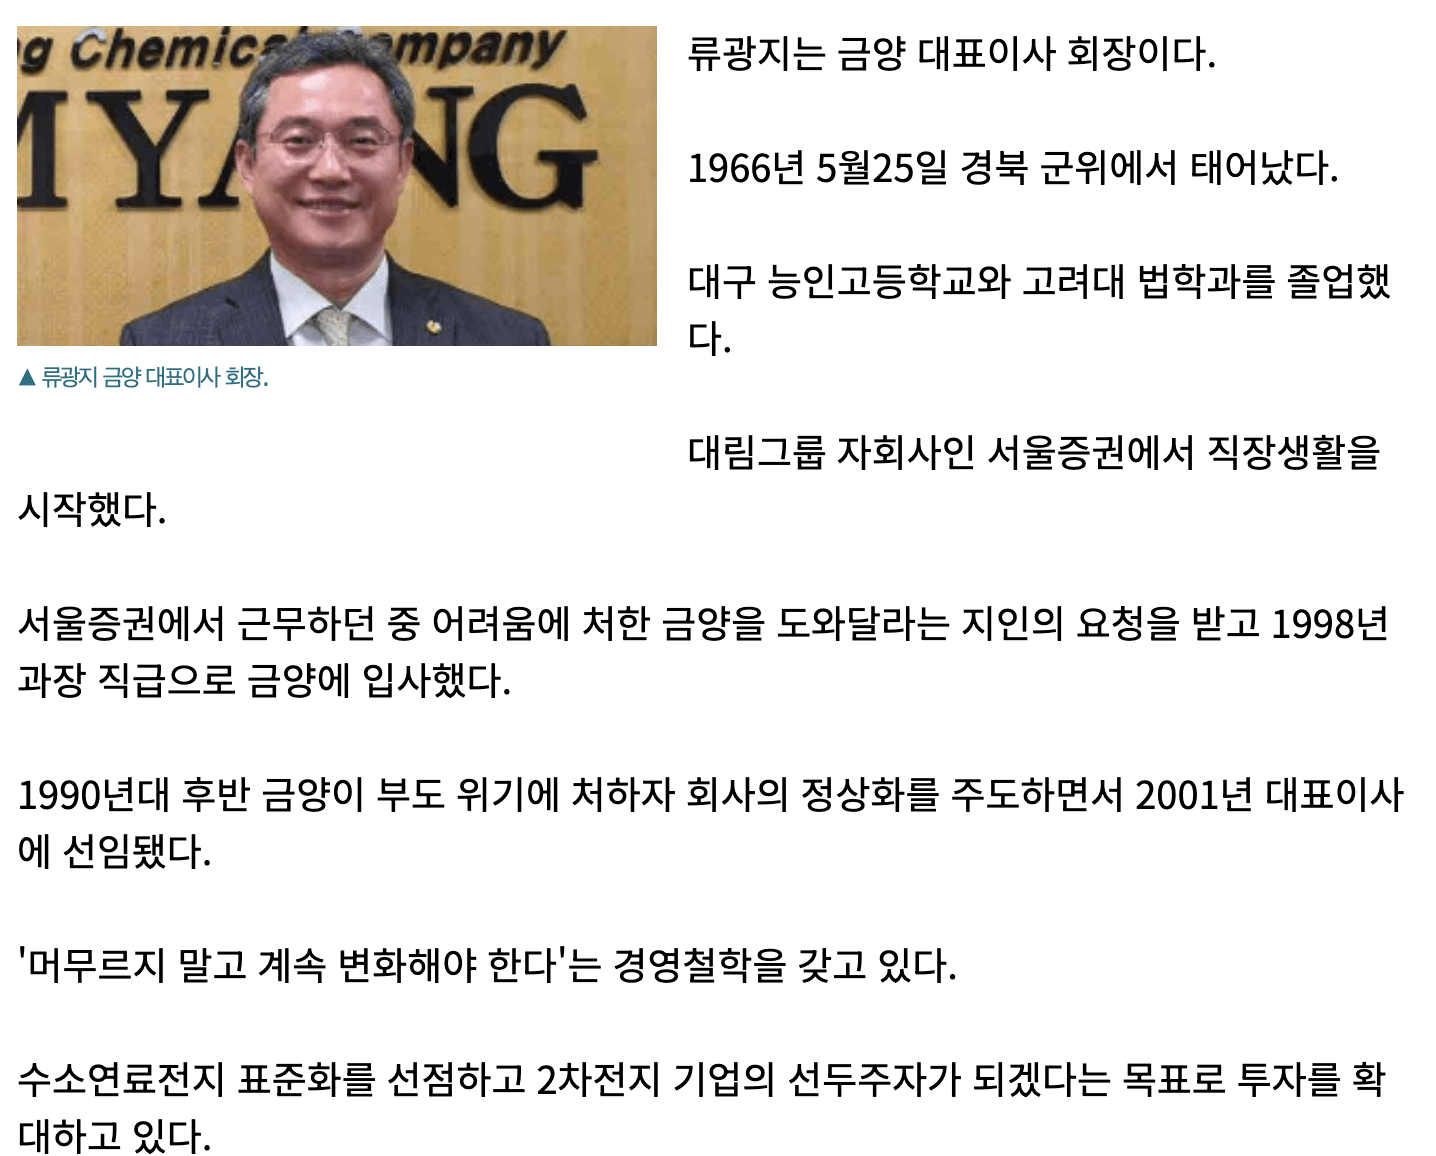
Y es que el actual presidente Ryu Gwang-ji es la persona que pasó de Seoul Securities a la actual Geumyang y resucitó la compañía. Y la empresa ha resbalado exactamente de la misma manera.
Artículos relacionados
Análisis empresarial de Ace Bed
Ace Bed es una marca premium de camas centrada en el mercado nacional, con una estructura financiera muy estable, gestión sin deuda y una alta rentabilidad por dividendo (5,71%). Su ROE también es bueno, pero la eficiencia del capital es baja debido a la acumulación excesiva de efectivo. La familia propietaria posee más del 80% de las acciones y el mantenimiento de la cotización parece obedecer en gran medida al propósito de sucesión del control. Un repunte a corto plazo es difícil, pero el atractivo como inversión a largo plazo sigue existiendo.
La trampa del dividendo alto
Una acción de "dividendo alto" no siempre es una buena elección. Si la tasa de reparto es alta, la tasa de crecimiento a largo plazo es baja, y si se cobra dividendo cada año desaparece el efecto de diferimiento fiscal. Conviene tener cuidado, porque puede tratarse de una empresa cuyo dividendo no es sostenible o con poco potencial de crecimiento.
¿Es realmente Trump un presidente empresario exitoso? (Feat. 6 quiebras)
Trump se presentó a sí mismo como un empresario exitoso, pero en realidad sufrió seis quiebras y la mayor parte de su patrimonio lo heredó de su padre. Repitió crisis por apalancamiento excesivo e inversiones imprudentes, y en 2024 volvió a enfrentar una crisis por inflar sus activos.