
Harry일반
KG Inicis与韩国折价
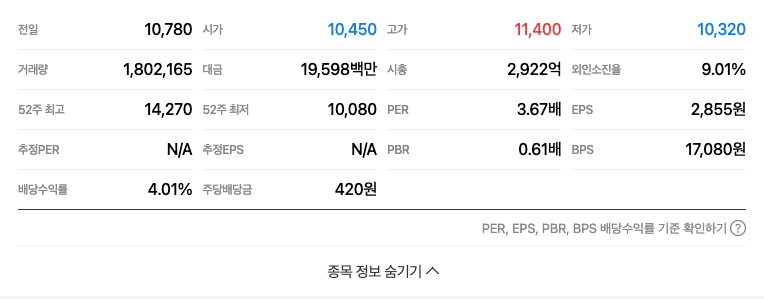
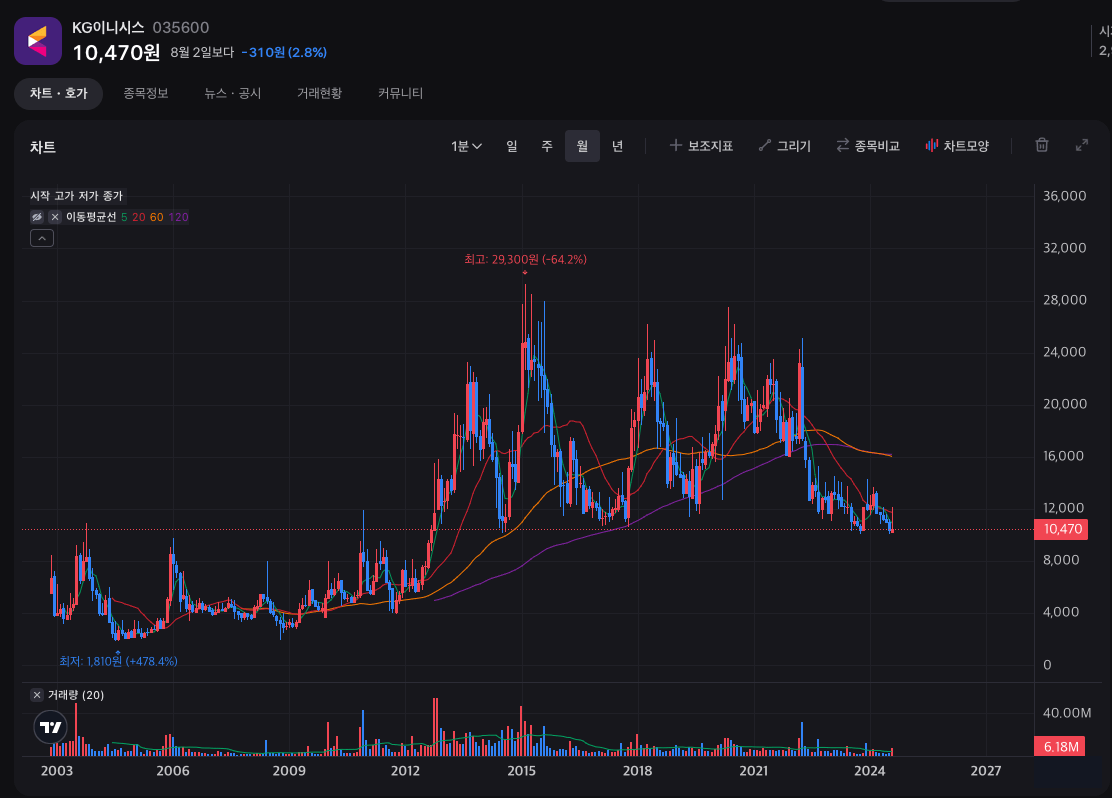
市盈率只有3.6倍,却拥有经济护城河,而且营收增长率一直保持稳定,却得不到市场关注,这几点很引人注目。尤其支付(PG)行业是我能够理解、也清楚其结算结构的领域,我还曾用KG Inicis插件接过不少购物网站的外包活。
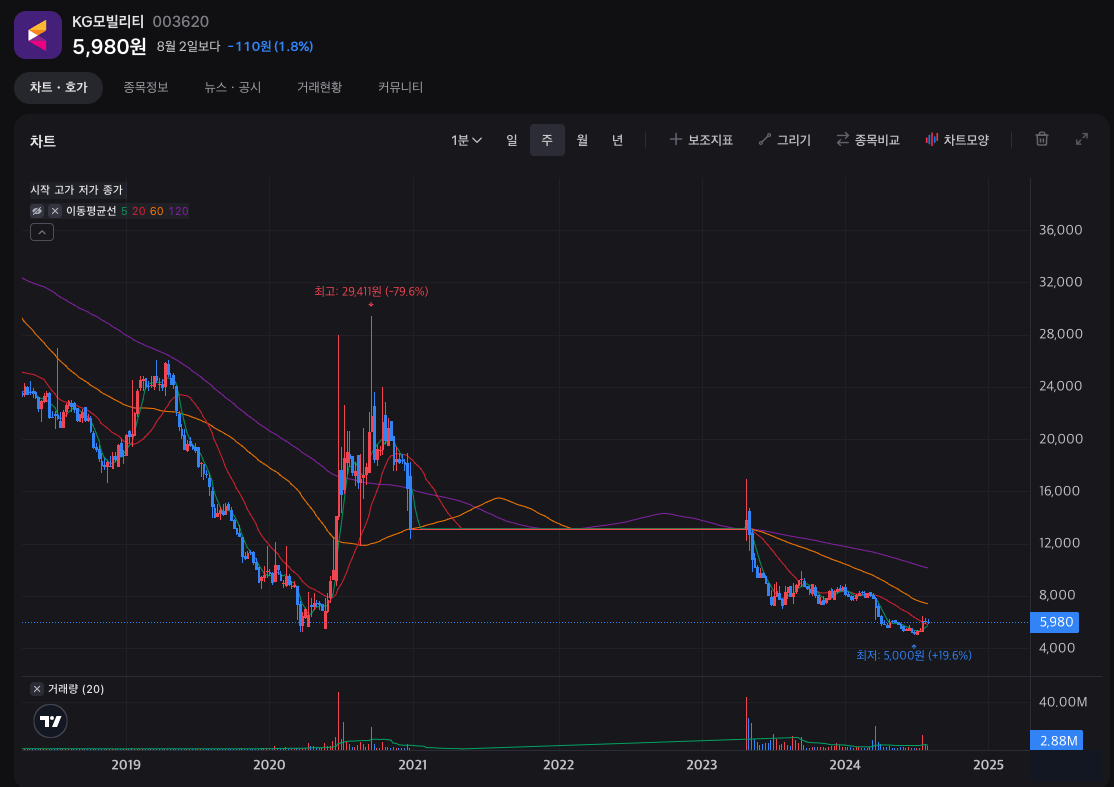
作为移动支付公司的KG Mobility也有着类似的估值。
治理结构问题
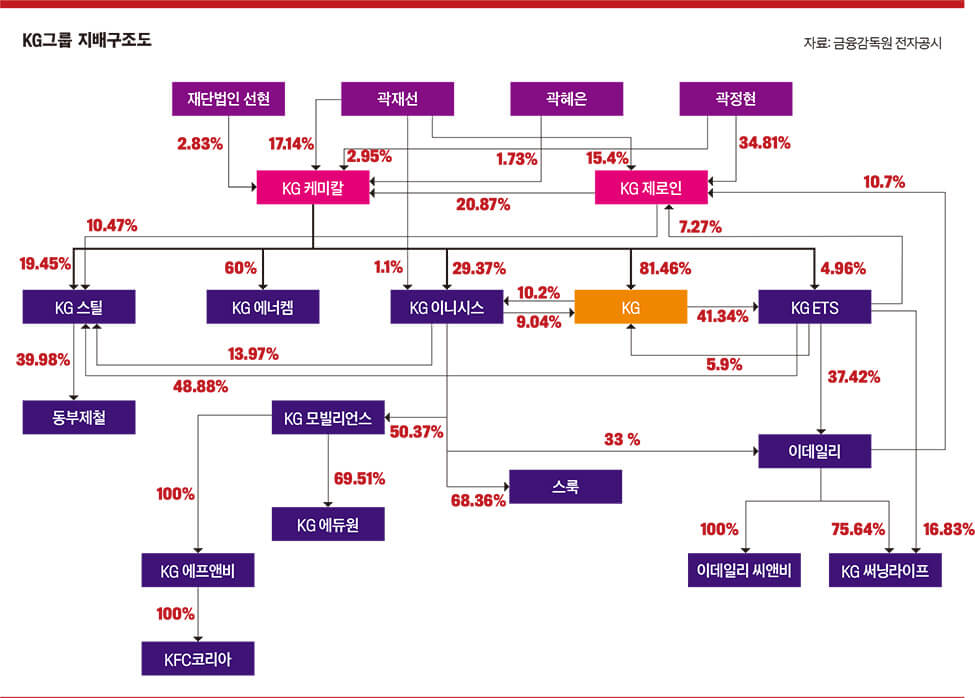
首先是相互出资造成的复杂治理结构问题和章鱼式扩张。虽然最近已经出售了肯德基,但从KG Steel(原东部制铁)、Hollys Coffee,甚至到最近的双龙汽车,经营的业务实在太多。而且我完全搞不懂他们为什么要持有IT Bank(现KG Eduwin)。
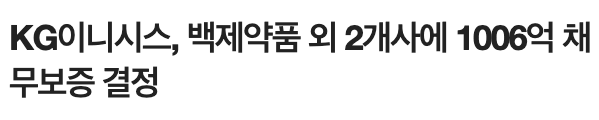
不仅如此,它还扮演着集团现金牛的角色,为关联公司提供了相对于市值相当大额的债务担保。
章鱼式业务扩张
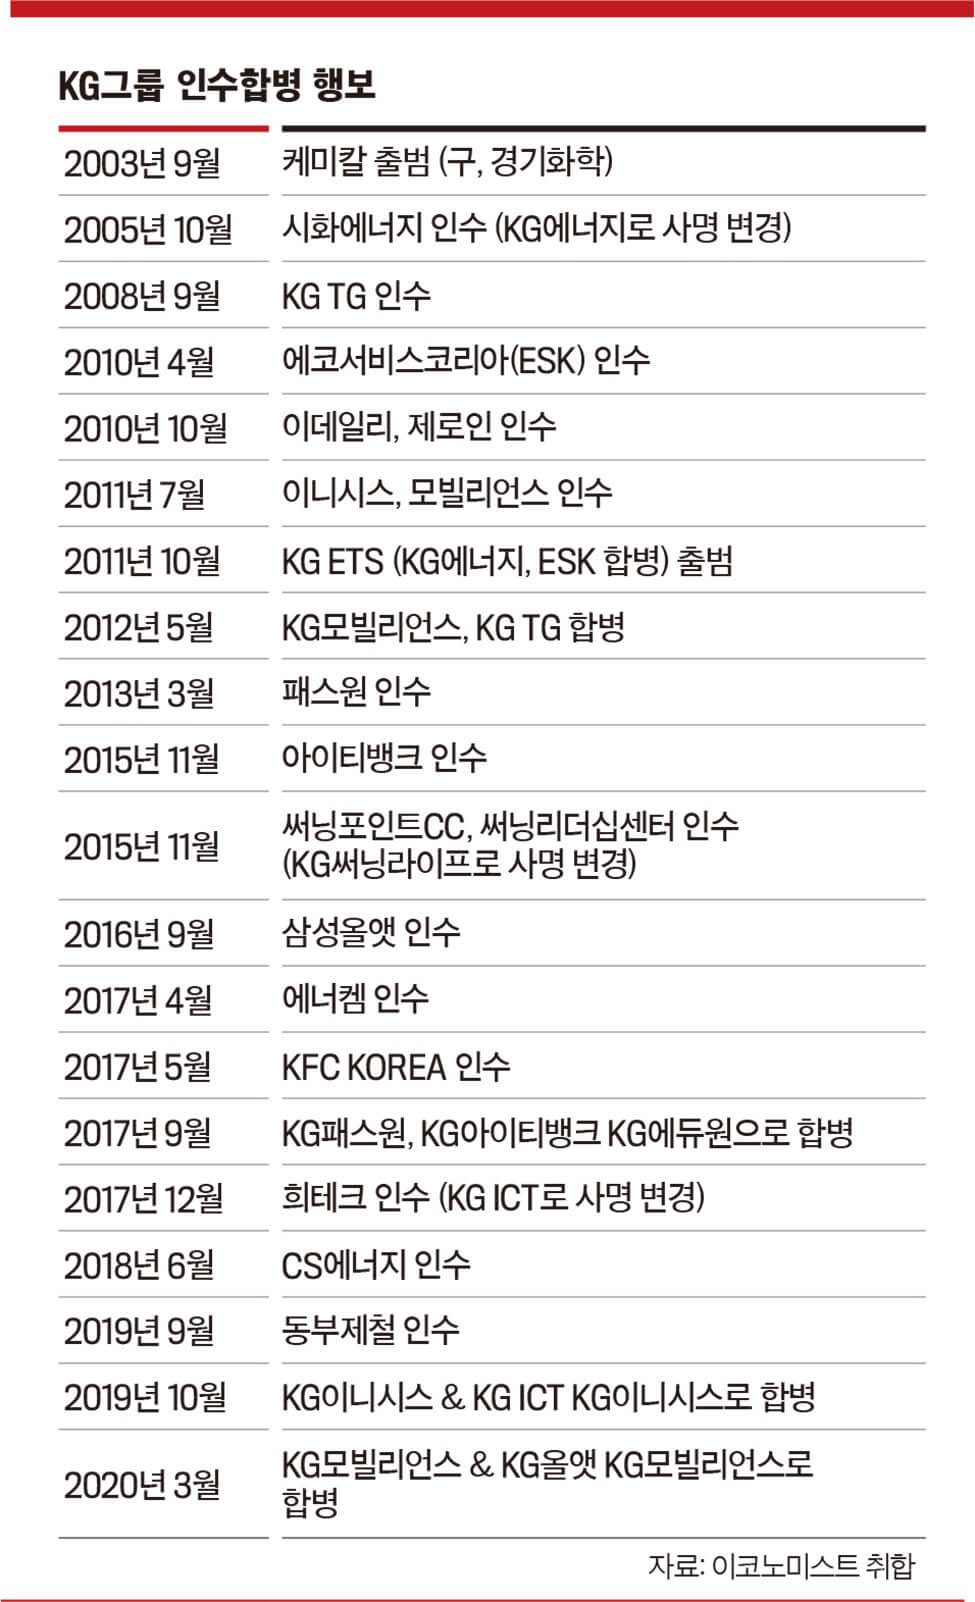
仅看到2020年3月为止,它就收购了非常多的企业来壮大体量。
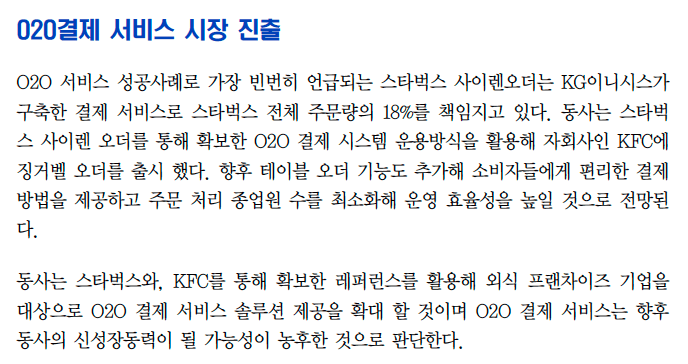
甚至还通过子公司KG Allat进军了O2O服务,但最近看来已经撤出。
此外还以800亿韩元收购了KG Fresh,把业务领域从咖啡产业一路扩张到调味肉和方便家常菜。问题在于,在这样的收购过程中正在榨取集团的资金。
앞서 KG모빌리티와 KG ETS, KG스틸, KG이니시스, KG모빌리언스 등 KG그룹 계열사와 켁터스프라이빗에쿼티(PE), 파빌리온PE 등 투자자로 구성된 KG그룹컨소시엄은 지난 13일 약 9000억원의 인수금액을 써내면서 쌍용차 우선인수 예정자에 선정됐다.
Tmon与WeMakePrice事件
而且目前Tmon与WeMakePrice事件的损失额估算达到数千亿韩元规模,相对于Inicis的体量来说是相当大的损失。
结论
因Tmon与WeMakePrice事件,各中介平台分离支付公司等利好议题很多,于是我关注了财务状况最好的KG Inicis,对其稳定的营收增长率、稳固的营业利润率以及低估值抱有很大兴趣,但KG集团本身存在太多韩国折价的问题。虽然我只想看KG Inicis这一项业务,但与之相连的治理结构问题实在太大。正如巴菲特所说,董事会的贪婪无法衡量。