
RSUPPORTの財務の話
今日面白い記事を見たのだが、マージンコールなしの日経オプションの反対売買も適法という下の記事だった。詳細を調べているうちに面白い事実を知った。損失を被ったのはウィナーズ資産運用だが、この会社の実質的な大株主がRSUPPORTというIT企業だという記事だった
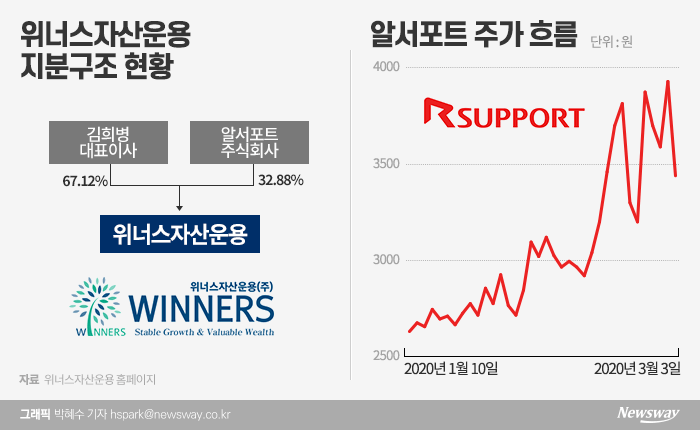
ただ業界の一部では、RSUPPORTが単なる投資家ではなくウィナーズ運用の実力者だったのではないかという話も出ている。つまり実質的な運用はウィナーズ運用ではなくRSUPPORTで行われたのではないかという説明だ。
RSUPPORTは株価指数オプション取引により、昨年から今年まで合計146億ウォンの損失が発生したと明らかにした。
あまりに不思議な点は、RSUPPORTがソフトウェア業を営む上場企業なのに、なぜ資産運用会社の株式を保有しているのかということだった。実際に財務諸表を確認してみると、2020年にデリバティブ損失で211億ウォンがあった。
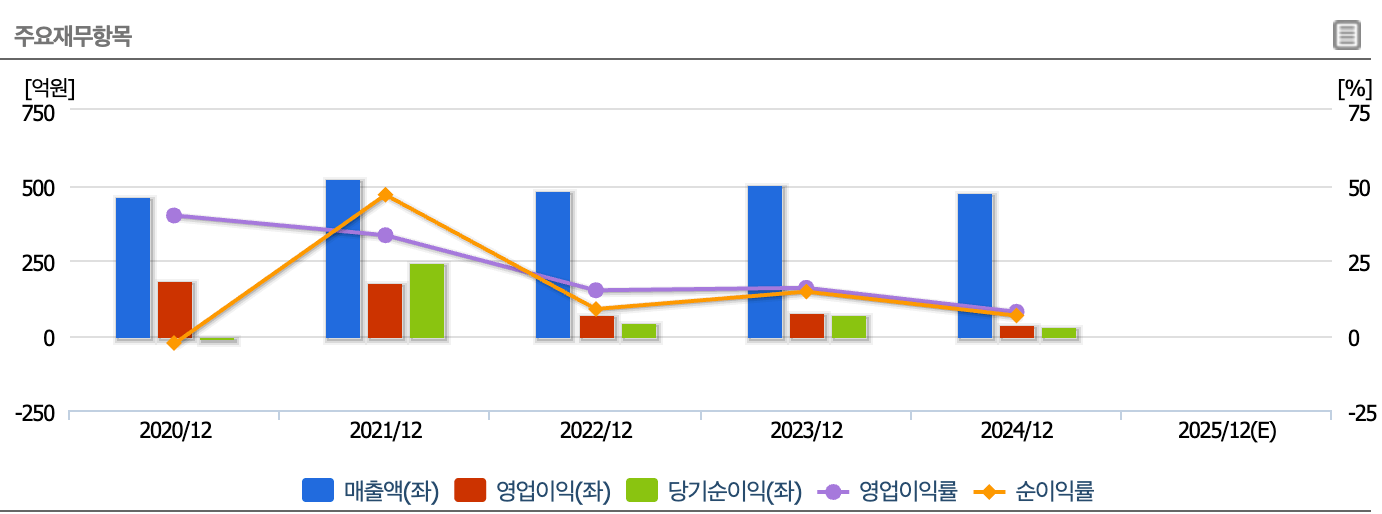
このため、2020年は営業利益が184億ウォンだったにもかかわらず、当期純利益は損失となった。それでも会社に入ってくるキャッシュフローは堅調な方だった。特に2021年、日本のドコモ通信会社が戦略的投資家として参加し、株式を買い入れ、21年は業績も非常に良かった。
| 単位:億ウォン | 2020年 | 2021年 | 2022年 | 2023年 | 2024年 |
|---|---|---|---|---|---|
| PER | 赤字 | 17.33 | 53.66 | 27.02 | 46.29 |
| PCR | 1,540.88 | 16.03 | 35.84 | 21.39 | 26.05 |
| PSR | 15.23 | 8.09 | 4.64 | 3.89 | 2.96 |
| PBR | 11.26 | 4.95 | 2.54 | 2.06 | 1.43 |
| EV/Sales | 15.23 | 8.09 | 4.64 | 3.90 | 2.96 |
| EV/EBITDA | 34.96 | 21.85 | 24.15 | 19.96 | 23.31 |
| 総キャッシュフロー | 264 | 233 | 77 | 85 | 48 |
| 税引後営業利益 | 247 | 213 | 56 | 65 | 24 |
| 有形無形資産償却費 | 17 | 20 | 21 | 19 | 24 |
| 総投資 | -8 | 142 | 116 | 245 | 204 |
| FCFF | 272 | 91 | -39 | -161 | -156 |
| 配当性向 | - | 9% | 25% | 7% | 17% |
しかし会社の財務は次第におかしくなっていった。資金が積み上がるにつれてPBRと現金は上がるが、配当性向はサプライズ業績を出した21年を除いて非常に低い方だった。つまり会社は資金を積み上げ続けていた。ソフトウェア業の特性上、多くのCAPEX支出があるために資金を積まなければならない業種でもなかった。すでに業界での地位を固めていた状態だった。
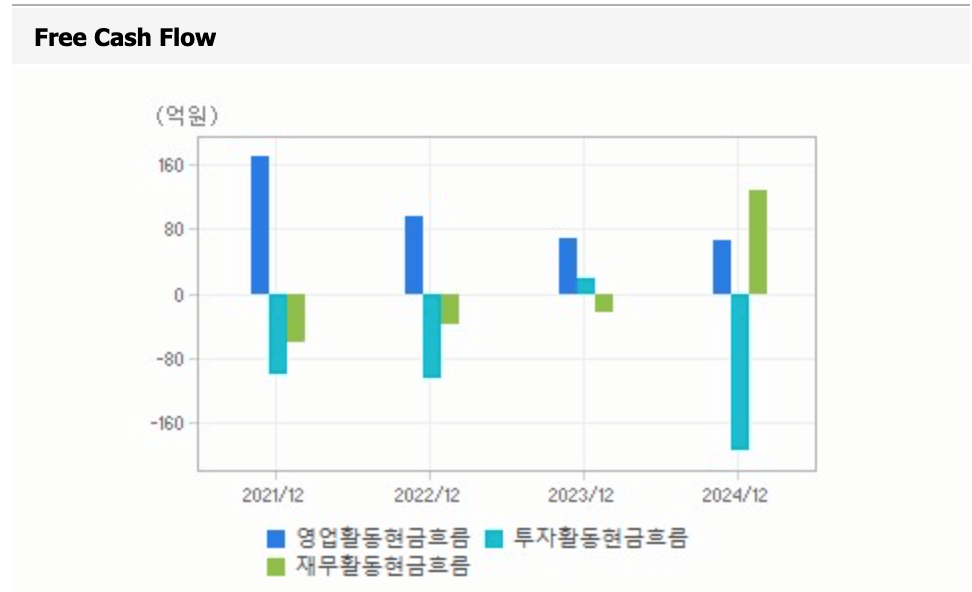
もう一つ目に留まったのはキャッシュフローだった。稼いだ端から投資活動へ資金が流出し続けた。
| 単位(億ウォン) | 2021年 | 2022年 | 2023年 | 2024年 |
|---|---|---|---|---|
| 有形資産の増加 | 64 | 97 | 248 | 208 |
| 社債の増加 | 37 | |||
| 借入金の増加 | 100 | |||
| 利益剰余金(欠損金) | 440 | 461 | 523 | 549 |
利益剰余金は増え続け、有形資産も増え続けていた。さらに2024年には社債と借入金まで増加した。
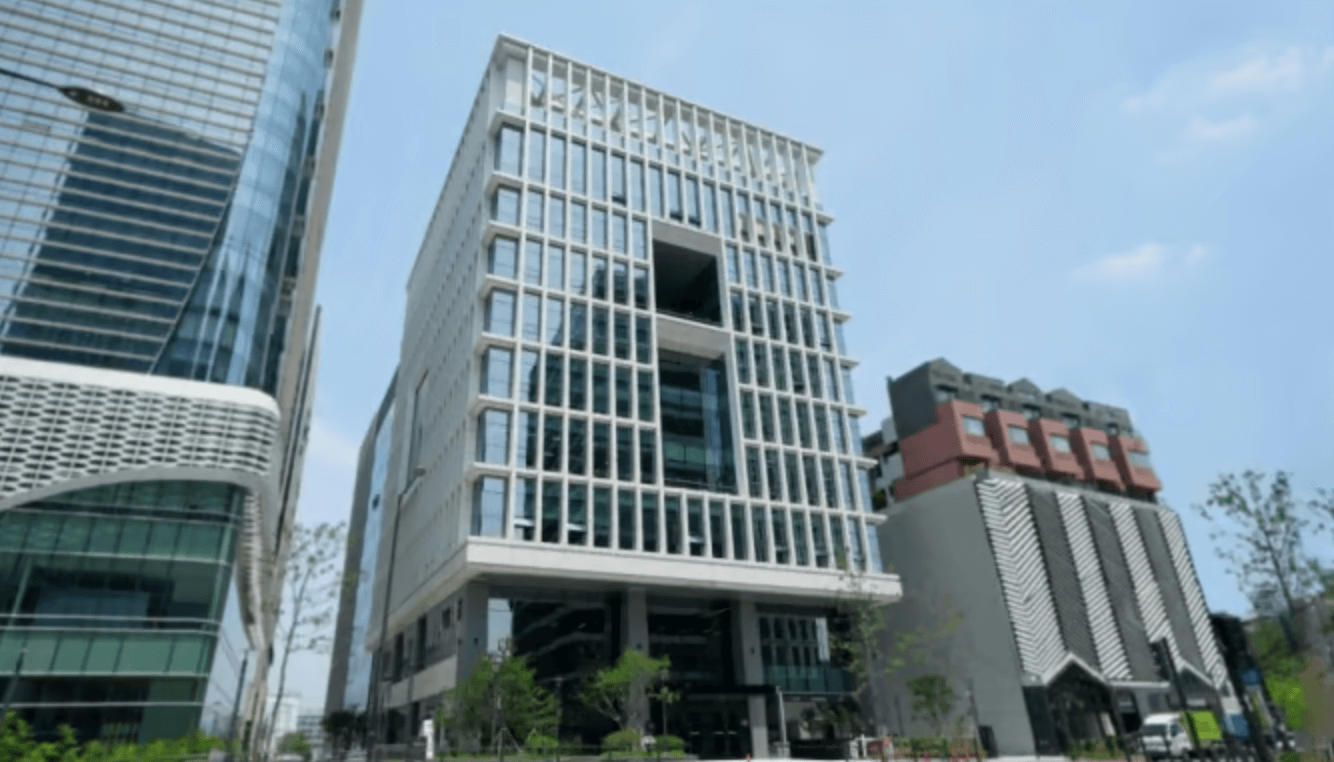 これにより、高徳ビズバレーの土地分譲を通じて用地2370㎡(約717坪)を119億ウォンで購入し、工事費用として449億ウォンを投入する計画だ。
RSUPPORTの不動産が増える一方で、株価は高値2万3650ウォンから12月13日に2,500ウォンまでほぼ10分の1になり、その後ようやく3千ウォン台まで反発した。そして借入金により金融費用まで増加した。会社が稼いでも不動産とデリバティブに投資する会社に投資するのが正しいのか分からない。
関連記事
現代社会で最も偉大だった企業人フォード
ヘンリー・フォードは自動車の大量生産とコンベアベルトシステムを導入し、産業と物流の革新を導いた人物である。彼の発明は現代資本主義と生産体系の基盤となったが、政治・社会的な論争のために評価においてしばしば疎外されることもある。
用語は生まれ続ける(Feat. MAGA, FANNG, M7, E8)
市場では時代ごとに特定の大型株をまとめて呼ぶ用語が登場する。ニフティ・フィフティから始まり、TGIF、MAGA、FANNG、M7、E8まで名前は変わり続けるが、共通点は少数の大型株への過度な集中と、それに対する警戒だ。繰り返される歴史の中で、投資家はこのパターンを注意深く見守るべきである。