
Reflexões sobre o grande tombo do KOSPI e o valor justo
A bolsa coreana caiu com força nos últimos dias. Foi uma correção grande o bastante para acionar o sidecar de venda pela primeira vez em 4 anos e 5 meses. Foi uma queda realmente assustadora. Há um ditado no mercado que diz "compre no medo". Mas mais importante do que isso é comprar por um preço abaixo do valor justo. Como aconselha Howard Marks, comprar barato já é metade do investimento feito. A questão seguinte, então, é se a bolsa coreana está barata o suficiente para comprar agora.
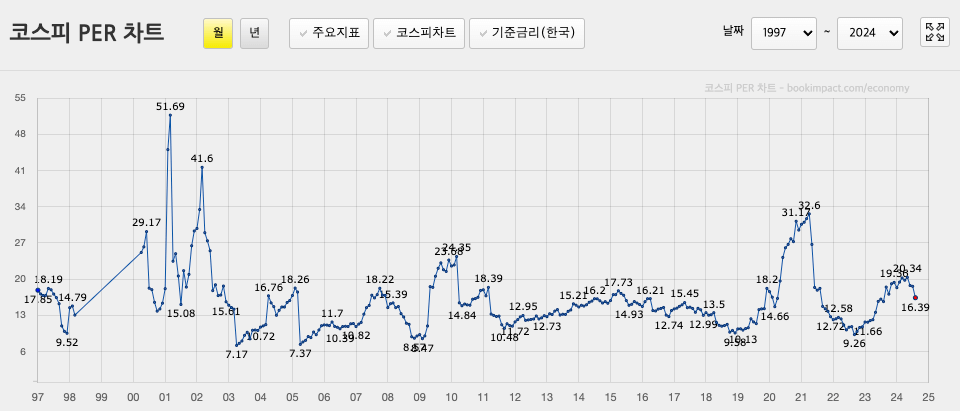
Olhando os dados do site Bookimpract, o Índice preço/valor patrimonial está relativamente baixo, mas o Relação Preço/Lucro não está em nível baixo. A média dos últimos 20 anos foi de 14,87 e a dos últimos 10 anos, de 15,80. Mas há um ponto que merece atenção: em maio de 2022 o PER era 12 e o KOSPI estava em 2.600 pontos. Ou seja, mesmo estando acima do fechamento de 2.500 de 6 de agosto, o PER era mais alto. Isso significa que nos últimos dois anos o lucro líquido das empresas diminuiu. Ainda que o PER possa estar alto, considerando os fatores macroeconômicos, em termos de ciclo era o fundo.
Está barato o suficiente em relação a outros países?
Os mercados mais citados como subavaliados ultimamente são o da China e o de Hong Kong. Para comparar com esses países, abordar apenas pelo PER é insuficiente, já que os preços das ações chinesas também estavam muito baratos recentemente. Como é difícil comparar o PER de países diferentes na mesma base, usei como referência os índices MSCI.
| Índice MSCI | PER | PBR | Dividendos (últimos 12 meses) |
|---|---|---|---|
| MSCI China (MCHI) | 9,49 | 1,47 | 2,80% |
| MSCI Hong Kong (EWH) | 12,82 | 0,79 | 5,11% |
| MSCI Coreia (EWY) | 8,85 | 1,09 | 2,47% |
Tanto pelo PER quanto pelo PBR, o índice coreano era o mais subavaliado. Comparado ao KOSPI, o MSCI investe apenas nas 105 maiores empresas e tem peso alto em Samsung Electronics, nas ações preferenciais da Samsung Electronics e na SK Hynix, o que faz o PER ser avaliado relativamente mais baixo. Já o MSCI China tinha peso alto em empresas de TI e comércio, como Tencent, Alibaba e Pinduoduo. Por fim, o ETF de Hong Kong tinha peso alto na seguradora AIA e na Bolsa de Hong Kong.
Dá para esperar o próximo ciclo?
A bolsa coreana é a mais ligada aos semicondutores, e a bolsa chinesa tem ligação profunda com o e-commerce e o mercado interno chinês. Vendo este boom da IA, dá para perceber que o ciclo dos semicondutores sofre relativamente menos com o ciclo econômico, enquanto a bolsa chinesa é muito influenciada pelo ciclo de juros dos EUA e pelo ambiente político. Portanto, investir na bolsa chinesa também parece uma boa escolha. Além disso, a bolsa chinesa perdeu mais capital estrangeiro recentemente e seu mercado interno está mais retraído que o coreano, então parece que ela passará por um ciclo de alta ainda maior daqui para frente.
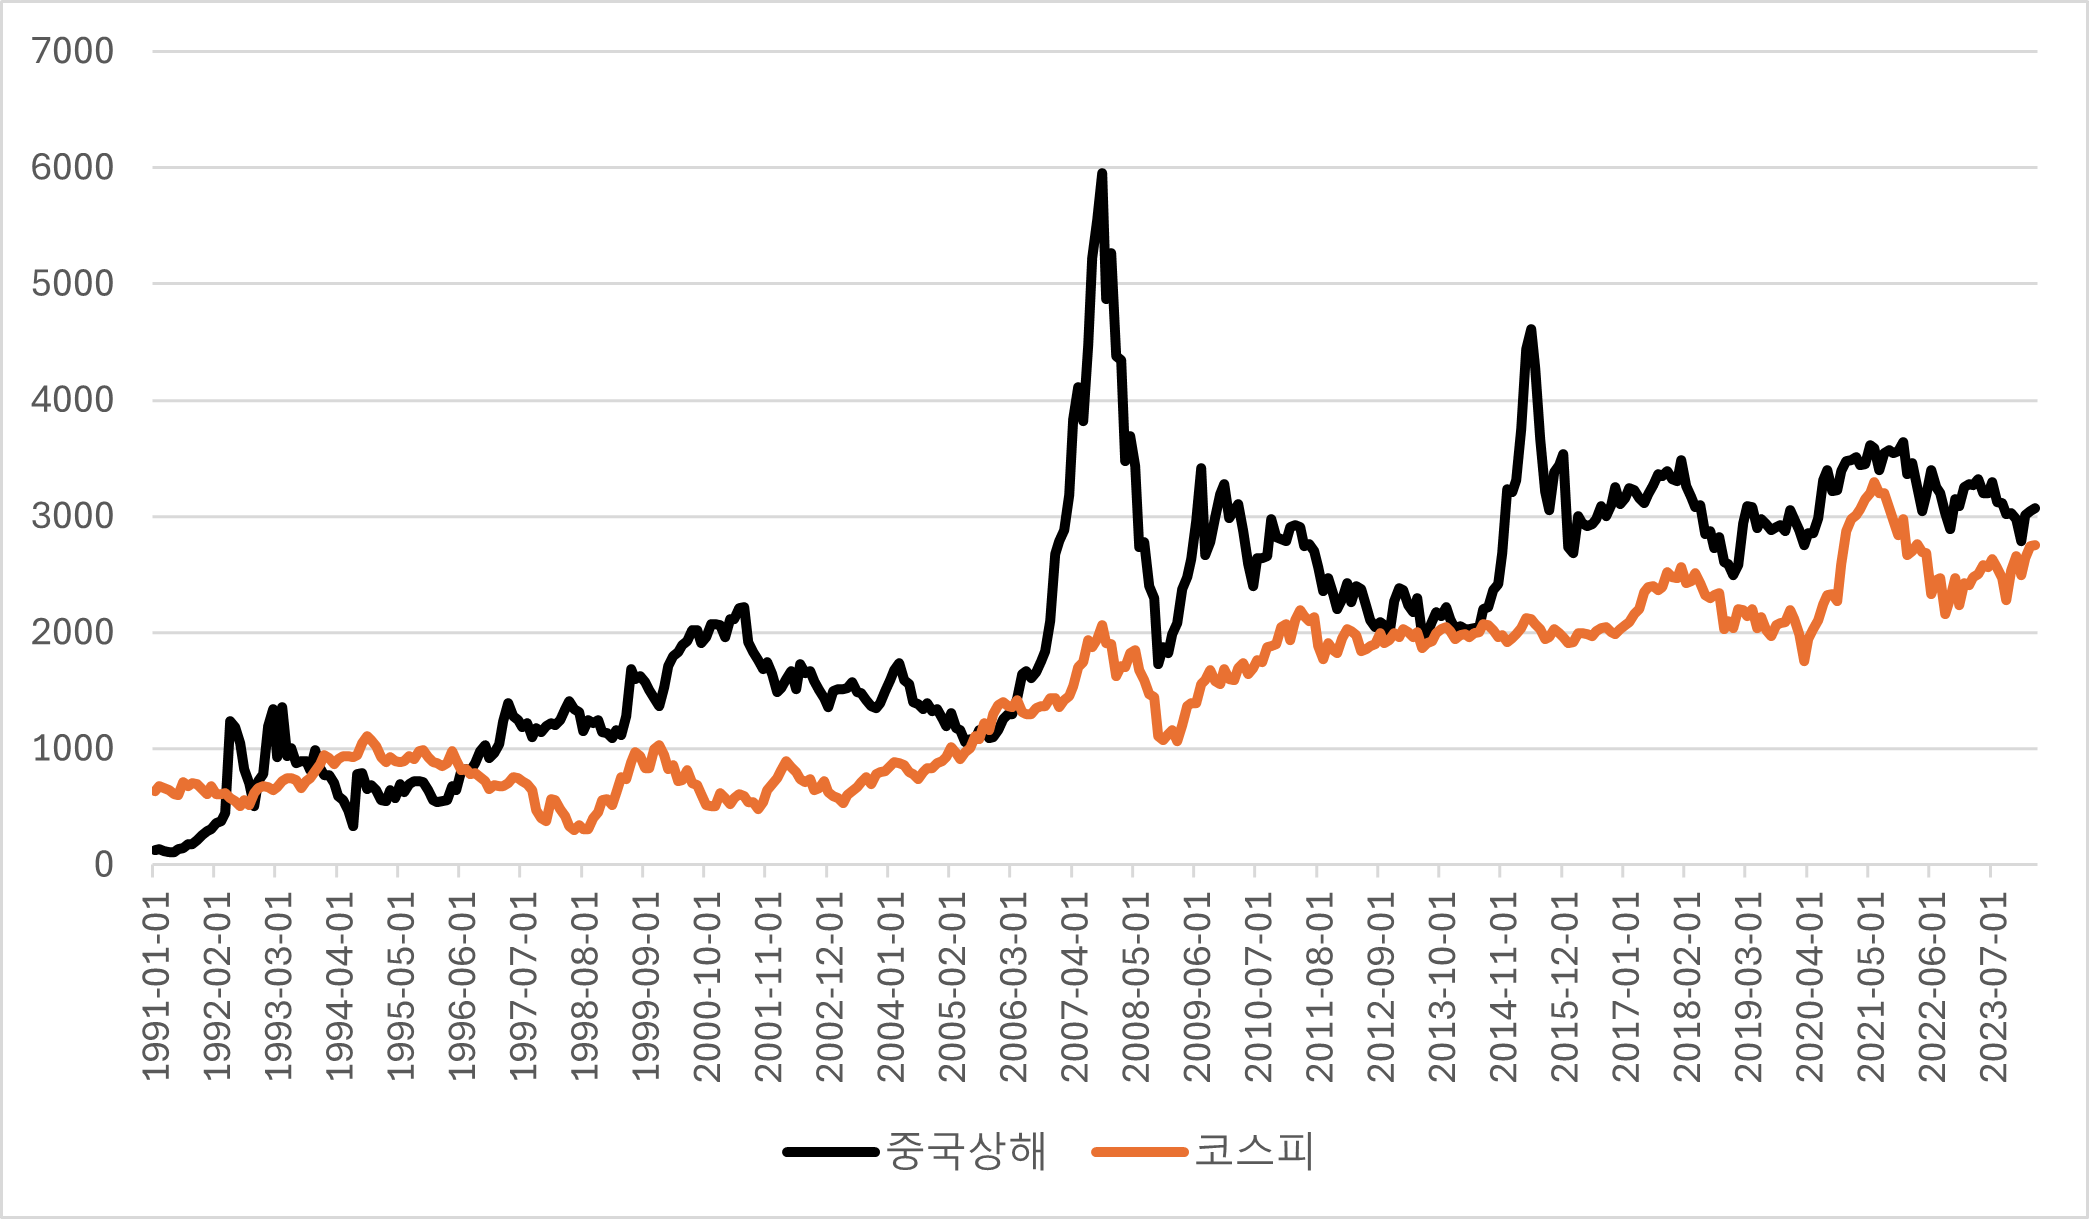
Dito isso, olhando o movimento da bolsa chinesa e da bolsa coreana até agora, a correlação entre as duas foi bastante alta.
Qual é a alternativa ao MSCI Coreia?
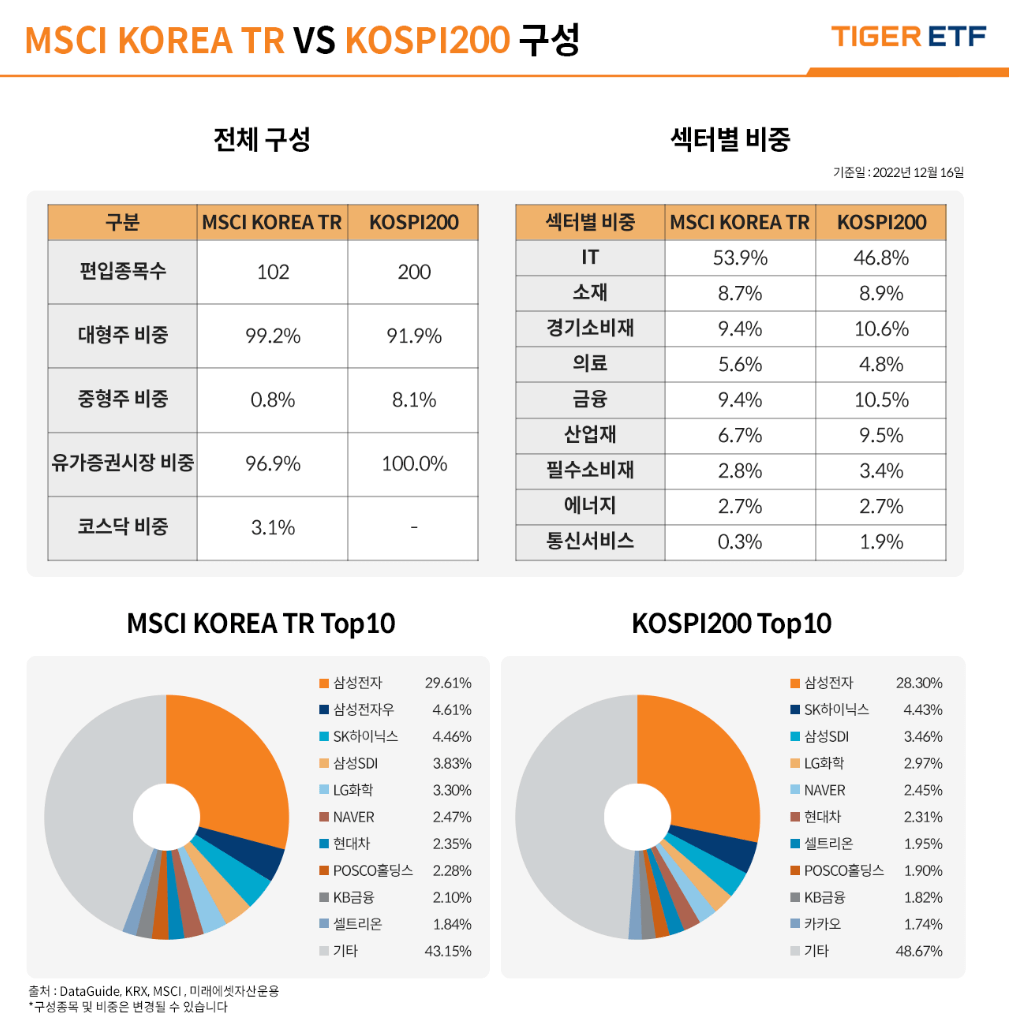
Ao investir na bolsa chinesa, não dá para ignorar o imposto de 22% sobre ganho de capital. Assim, investindo na bolsa coreana, a composição de ativos mais parecida com a do MSCI é o KOSPI 200; e, para investir integralmente no índice MSCI, o melhor seria investir em ETFs oferecidos por corretoras nacionais, como o MSCI KOREA TR. Ainda assim, o ETF do KOSPI 200 é muito mais barato em termos de custo.
Assim como no Korea Discount, será que o caixa não é reconhecido como resultado e sim contabilizado como lucros acumulados, fazendo com que o Relação Preço/Lucro não suba e só o Índice preço/valor patrimonial caia?
Textos relacionados
Análise da empresa Ace Bed
A Ace Bed é uma marca premium de colchões focada no mercado interno, com estrutura financeira extremamente sólida, gestão sem dívidas e alto dividend yield (5,71%). O ROE também é bom, mas a eficiência de capital é baixa devido ao excesso de caixa. A família controladora detém mais de 80% do capital, e a manutenção da listagem parece ter como principal objetivo a sucessão do controle. É difícil haver altas de curto prazo, mas o atrativo para o investidor de longo prazo continua existindo.
A armadilha dos altos dividendos
Uma ação de "alto dividendo" nem sempre é uma boa escolha. Um payout alto significa taxa de crescimento de longo prazo baixa, e receber dividendos todo ano elimina o efeito de diferimento tributário. A empresa pode ter dividendos insustentáveis ou pouco potencial de crescimento, o que exige atenção.
Trump é realmente um presidente empresário de sucesso? (Feat. 6 falências)
Trump se vendeu como um empresário bem-sucedido, mas na realidade passou por 6 falências, e a maior parte de seu patrimônio foi herdada do pai. Ele repetiu crises por causa de alavancagem excessiva e investimentos imprudentes, e em 2024 enfrentou outra crise por inflar seus ativos.