
Análise da empresa Ace Bed
O motivo pelo qual passei a me interessar pela Ace Bed foi o pensamento de que "colchão é algo que se deve experimentar deitado antes de comprar". Quando eu morava sozinho, tinha uma forte confiança na "Zinus". Mas, quanto mais eu visitava lojas de colchões, mais claro ficava que a "Ace Bed" tinha lojas muito melhores. Era como se a loja da Ace Bed fosse uma loja de luxo, enquanto a Zinus parecesse apenas uma loja multimarcas. A qualidade e o atendimento dos funcionários também eram muito diferentes, mas ainda assim comprei uma cama premium da Zinus, que só era vendida nas lojas.
Mas o resultado foi ainda mais lamentável: recebi uma entrega de um nível realmente insultante. Como a Zinus vende seus produtos apenas por entrega, até o motorista responsável era simplesmente um motorista de frete comum contratado. Foi péssimo. Afinal, quanto dinheiro eu paguei... Acho que foi a partir daí que comecei a me interessar pela Ace Bed.
Foi confirmado que a Ace Bed, empresa líder do mercado interno de colchões, está em processo de liquidação de sua subsidiária na China. Depois da Itália, a empresa se retira completamente também do mercado chinês.
Antes de tudo, quase toda a receita da Ace Bed vem do mercado interno. Quase não há exportações. 99,9% é gerado no mercado interno (Relatório de negócios da Ace Bed 2024.12, Conteúdo do negócio). Já a Zinus tem 95,3% de sua receita vinda do exterior (Relatório de negócios da Zinus 2024.12). É uma diferença realmente extrema. A empresa expandiu seus negócios na China nos anos 1990 e 2000, mas, sem grandes resultados, encerrou a operação de forma limpa e saiu.
Uma antiga beneficiária da pandemia
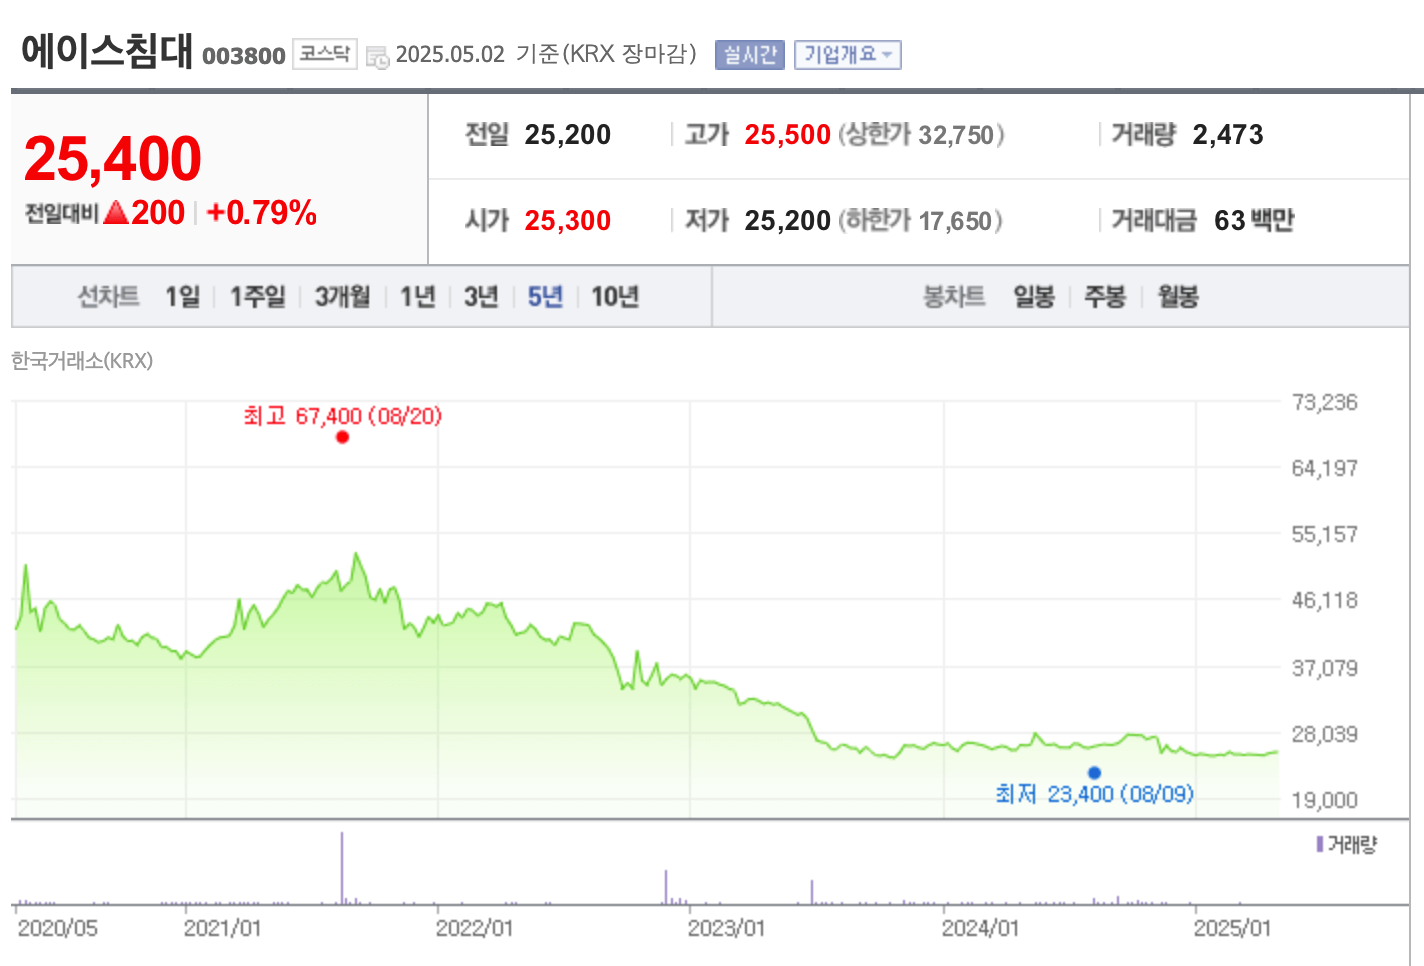
Com a alta dos preços dos imóveis durante a pandemia, as mudanças de casa se intensificaram e a ação chegou a atingir 67 mil won. Hoje, com a redução do volume de negociações de apartamentos, há uma certa estagnação, mas eu vejo o setor de forma até positiva, pois acredito que a volatilidade dos preços dos apartamentos será muito grande no futuro e que as pessoas vão preferir "casas pequenas" a "casas grandes e boas", buscando uma vida mais saudável. E justamente esse colchão tão antiquado é um setor entediante.
E como vão os resultados?
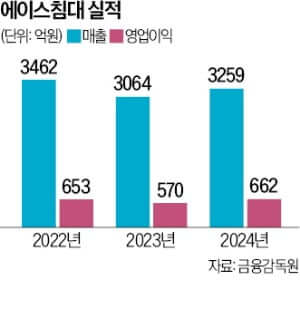
| Unidade (100 mi de won) | Receita | Lucro operacional | Margem operacional | Lucro líquido |
|---|---|---|---|---|
| 2024/12 | 3.259 | 662 | 20,31% | 659 |
| 2023/12 | 3.064 | 570 | 18,60% | 514 |
| 2022/12 | 3.462 | 653 | 18,86% | 544 |
| 2021/12 | 3.463 | 767 | 22,15% | 638 |
| 2020/12 | 2.894 | 493 | 17,04% | 493 |
Fonte: Demonstrações financeiras consolidadas do relatório de negócios da Ace Bed (2024.12), Análise de resultados empresariais do Naver Finance
O lucro operacional e a receita são praticamente constantes, sem grandes variações. O ROE fica entre 8 e 10, o que é bastante alto para uma indústria, e, mesmo com a alta dos juros, talvez por não ter dívidas, o ROE até aumentou e a eficiência de capital melhorou. Além disso, como é uma empresa cujo endividamento não chega a 10%, a diferença entre ROA e ROE não é grande, o que é um ponto decepcionante. Esse ponto será abordado mais adiante!
Eficiência de capital decepcionante
| Unidade (100 mi de won) | Ativo circulante | Ativo não circulante | Ativo total | Passivo circulante |
|---|---|---|---|---|
| 2024/12 | 1.830 | 5.993 | 7.824 | 720 |
| 2023/12 | 1.453 | 5.713 | 7.166 | 606 |
| 2022/12 | 1.597 | 5.257 | 6.854 | 662 |
| 2021/12 | 1.355 | 5.070 | 6.425 | 724 |
| 2020/12 | 1.002 | 4.756 | 5.759 | 495 |
Fonte: Demonstrações financeiras consolidadas do relatório de negócios da Ace Bed (2024.12)
Em relação ao valor de mercado, a empresa tem muitos ativos; analisando item por item, os ativos em caixa somam 47,1 bilhões de won e as propriedades para investimento, 67,4 bilhões de won (Balanço patrimonial 2024.12). Comparado ao valor de mercado de 281,7 bilhões de won com base no fechamento de 2 de maio, a quantidade de ativos é enorme, e o PER é 4,27 e o PBR, 0,38 (Naver Finance, com base no fechamento de 2025-05-02). Se excluirmos apenas os ativos em caixa e as propriedades para investimento, o lucro por ação aumenta ainda mais. Além disso, dizem que as propriedades para investimento são alugadas a um valor mensal baixo para as revendas. 1
O lucro acumulado da empresa é de 668,6 bilhões de won, dos quais 586,1 bilhões de won são reservas discricionárias (Demonstrações financeiras 2024.12), ou seja, ela acumula uma quantidade enorme de caixa, mas, como não tem empréstimos, não consegue usar a Teorema de Modigliani-Miller de forma eficiente, e tudo acaba sendo consumido pelo imposto de renda corporativo. O payout também não é alto, 21%, mas o dividend yield em relação ao preço da ação é de 5,71%, o que é muito alto (Naver Finance). Certamente poderia ter aumentado o payout para sustentar o preço da ação, e isso é um ponto decepcionante. Mas, mesmo que as perspectivas do negócio piorem no futuro, há capacidade suficiente para manter os dividendos.
Está realizando o valor para os acionistas?
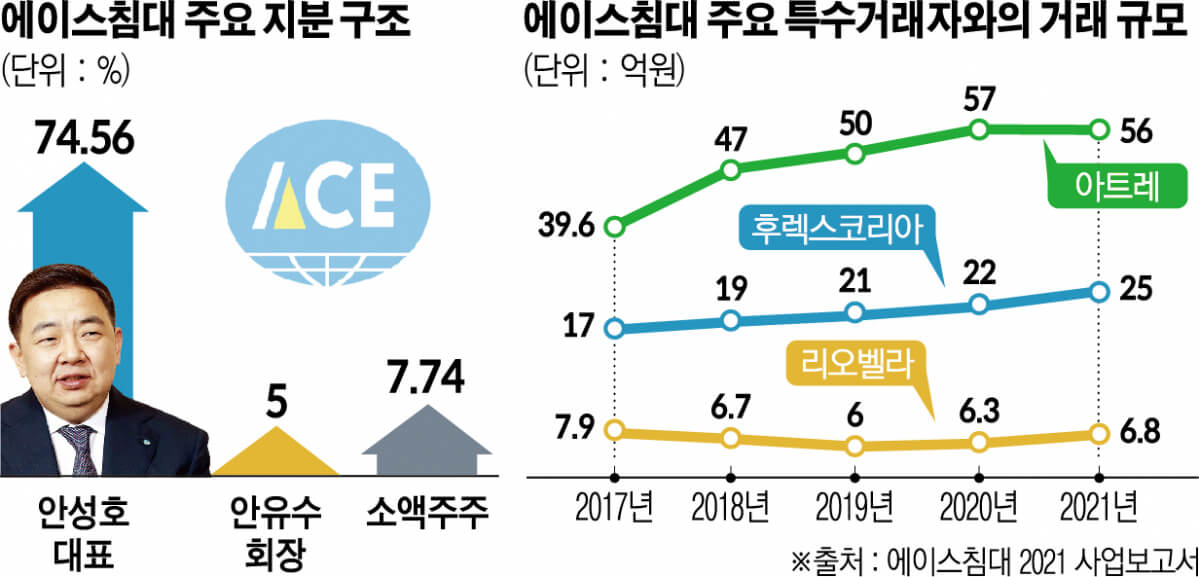
O ponto peculiar da Ace Bed é que, mesmo querendo fazer retorno aos acionistas, é difícil fazê-lo. A família controladora detém 80% e, somando os 5% de ações próprias em tesouraria da Ace Bed, chega-se a 85% (Relatório de negócios 2024.12, Assuntos relativos aos acionistas). Em 2022, a proporção de ações em circulação caiu para cerca de 10%, e a empresa acabou sendo classificada como ação sob administração especial (News Space, 2025-02-18).
Em 2023, foram pagos quase 8 bilhões de won em salários de executivos, entre outros, valor excessivamente alto em relação ao lucro operacional. Mas, pesquisando, houve uma indenização rescisória temporária de 6,5 bilhões de won referente ao fundador, o presidente Ahn Yu-su, e depois disso nenhum executivo recebeu remuneração superior a 500 milhões de won (Relatório de negócios 2023.12, Remuneração de executivos etc.).
Em 2023, as transações com a Atre, empresa ligada à família controladora, chegaram a 20% de todas as compras, o que era excessivo, mas desde 2024 isso não aconteceu mais (2023.12·Relatório de negócios 2024.12, Conteúdo das transações com grandes acionistas etc.).
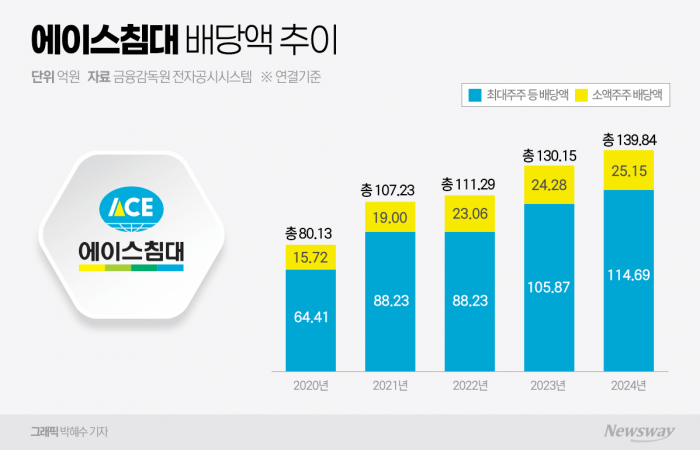
Alguns criticam a família controladora dizendo que ela faz uma farra de dividendos, mas, na verdade, como a participação dos minoritários é baixa, é natural que a família controladora receba mais. Isso é o capitalismo. E, além disso, a família controladora faz um dividendo diferenciado, recebendo um valor até menor (News Space, 2025-02-18).
Por que não se transforma em empresa de capital fechado?
Do ponto de vista da Ace Bed, seria muito mais vantajoso se transformar em uma empresa de capital fechado. Afinal, a participação dos minoritários já é baixa e a empresa até faz dividendo diferenciado, demonstrando preocupação com sua imagem externa. Não é uma empresa que vai captar recursos no mercado de ações e que já não pode mais recomprar suas próprias ações. Ainda assim, a maior razão, creio, é a sucessão do controle da empresa.
Pagar o imposto de doação com base no valor justo da Ace Bed exigiria muito dinheiro, mas doar ações listadas negociadas a um nível muito abaixo do PBR permite uma economia tributária considerável. Em 2023, foram doados 2% para o filho mais velho e 2% para o segundo filho (Relatório de posição de detenção em massa de ações, 2023-05-18) e o processo de sucessão ainda está em andamento. É realmente o típico desconto da Coreia. Desde 2023 o filho mais velho se juntou à empresa, e como o presidente disse que se aposentará em até 8 anos, pode ser difícil que a ação suba muito até que esse processo de sucessão termine. Mas, para um investidor de longo prazo, é um período perfeitamente suportável. O Sr. Ra Deok-yeon, que provocou o escândalo de manipulação de ações da SG, disse que eu vou viver mais do que os grandes acionistas mais velhos, não é? No fim, se ficarmos com as ações, nós é que vamos levar tudo.
Outros pontos
- A subsidiária integral Seolta Korea, adquirida em 2020, só acumula prejuízos desde então (Relatório de negócios 2024.12, Situação das subsidiárias incluídas na consolidação). Parece que criaram uma empresa especializada em matrizes para ocupar a posição da Zinus, mas parece que não está indo tão bem quanto o esperado.
- A concorrente Simmons Colchões é controlada por irmãos.
- É o maior acionista da Sports Toto, com 35% de participação (Relatório de negócios 2024.12, Situação de investimentos em outras empresas). No entanto, a Sports Toto segue acumulando prejuízos.
Notas
Textos relacionados
A armadilha dos altos dividendos
Uma ação de "alto dividendo" nem sempre é uma boa escolha. Um payout alto significa taxa de crescimento de longo prazo baixa, e receber dividendos todo ano elimina o efeito de diferimento tributário. A empresa pode ter dividendos insustentáveis ou pouco potencial de crescimento, o que exige atenção.
Trump é realmente um presidente empresário de sucesso? (Feat. 6 falências)
Trump se vendeu como um empresário bem-sucedido, mas na realidade passou por 6 falências, e a maior parte de seu patrimônio foi herdada do pai. Ele repetiu crises por causa de alavancagem excessiva e investimentos imprudentes, e em 2024 enfrentou outra crise por inflar seus ativos.
Aquisição sem capital próprio e o caso Youngpoong Paper
Em 2023, a Daeyang Metal comprou a Youngpoong Paper praticamente sem capital próprio e, depois, a Youngpoong Paper anunciou a entrada no setor de baterias secundárias e sua ação disparou. Mas vieram à tona um valuation excessivo diante dos resultados e suspeitas de manipulação; após a investigação, a ação despencou. O prejuízo foi transferido para os pequenos investidores e para as corretoras.