
A armadilha dos altos dividendos
Todo investidor naturalmente prefere uma ação com fluxo de caixa a uma ação sem fluxo de caixa. Mas, se você mantém uma ação apenas por ela ser de "alto dividendo", há alguns pontos que precisa examinar.
Payout de dividendos e taxa de crescimento de longo prazo
Empresas com payout de dividendos alto têm estimativas baixas de crescimento de longo prazo. A estimativa de crescimento de longo prazo do Lucro por ação de uma empresa pode ser esperada na medida do ROE; se ela perde em dividendos esse tanto de caixa, a estimativa de crescimento de longo prazo do EPS pode ser expressa como (1 - payout de dividendos) * ROE. Ou seja, quanto maiores os dividendos, mais o crescimento tende a ficar para trás.
É um dividendo sustentável?
Em geral, o dividend yield de uma ação é calculado com base nos quatro trimestres anteriores. Mas o importante é verificar se o yield está alto porque o EPS caiu recentemente por causa de um processo judicial ou de um setor em baixa, e espera-se que os dividendos caiam na mesma medida, algo já antecipado no preço da ação, mas que ainda não afetou a data ex-dividendos. Um indicador que pode ser usado nesse momento é o Fluxo de caixa livre para o acionista. Quando a empresa reduz os dividendos, o preço da ação despenca mais uma vez.
Por que a empresa está pagando dividendos altos?
Uma ação pagar muitos dividendos significa que os seus atrativos além do dividendo são fracos na mesma medida. Isso acontece especialmente com as petrolíferas e os bancos dos Estados Unidos. Com o momento de crescimento em queda, há pouca expectativa em relação ao preço da ação, e é comum que a empresa o sustente como meio de puxar a cotação.
A perda do efeito de diferimento tributário
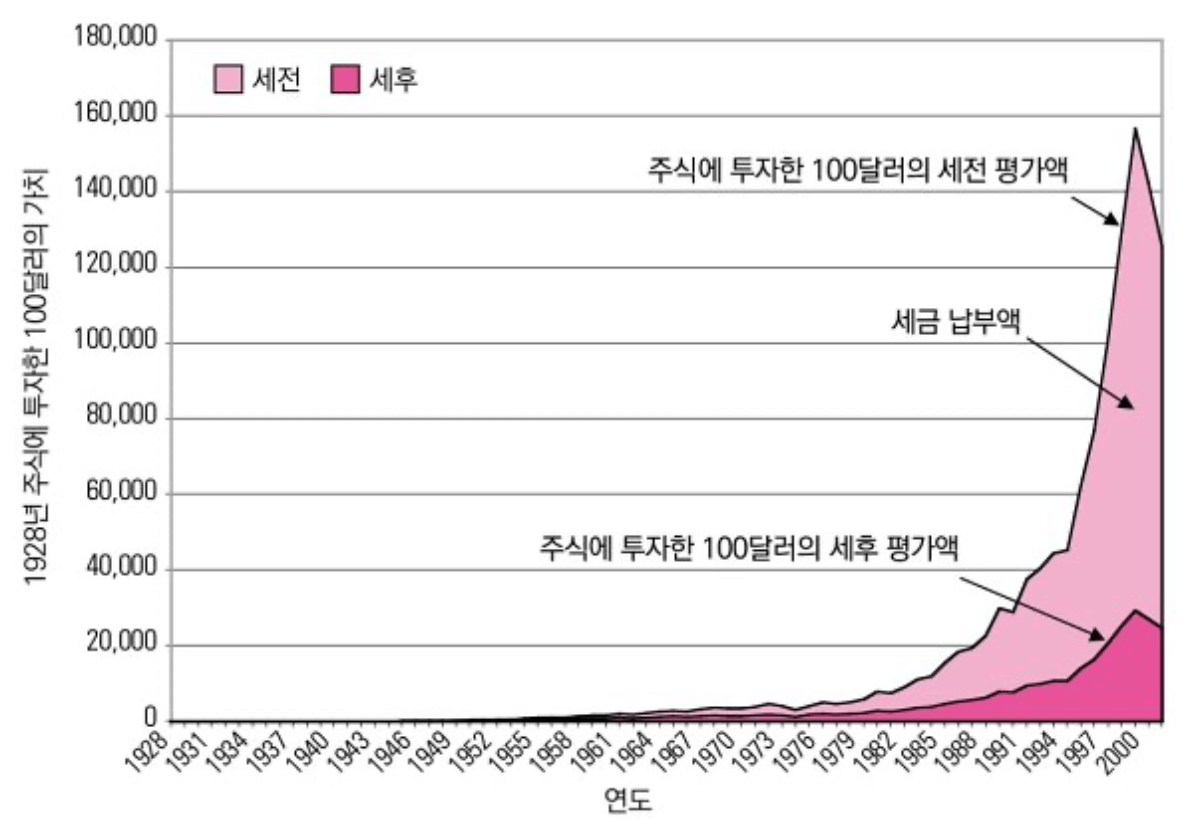
Se a empresa usa todo o lucro na recompra e cancelamento de ações próprias, o valor de avaliação dos acionistas sobe, mas o imposto não aumenta porque não houve alienação. Já quando se recebem dividendos todo ano, perde-se na mesma medida o efeito de diferimento tributário. Se as ações também pagassem imposto todo ano sobre o valor de avaliação, o retorno cairia drasticamente, como na tabela abaixo.
Conclusão
Do ponto de vista do investidor, penso que é melhor procurar, em vez de empresas que pagam dividendos excessivamente altos, ações de valor com dividendo mínimo e recompra de ações próprias, ou ações de crescimento capazes de transformar o caixa gerado em um ROE maior
Textos relacionados
Análise da empresa Ace Bed
A Ace Bed é uma marca premium de colchões focada no mercado interno, com estrutura financeira extremamente sólida, gestão sem dívidas e alto dividend yield (5,71%). O ROE também é bom, mas a eficiência de capital é baixa devido ao excesso de caixa. A família controladora detém mais de 80% do capital, e a manutenção da listagem parece ter como principal objetivo a sucessão do controle. É difícil haver altas de curto prazo, mas o atrativo para o investidor de longo prazo continua existindo.
Trump é realmente um presidente empresário de sucesso? (Feat. 6 falências)
Trump se vendeu como um empresário bem-sucedido, mas na realidade passou por 6 falências, e a maior parte de seu patrimônio foi herdada do pai. Ele repetiu crises por causa de alavancagem excessiva e investimentos imprudentes, e em 2024 enfrentou outra crise por inflar seus ativos.
Aquisição sem capital próprio e o caso Youngpoong Paper
Em 2023, a Daeyang Metal comprou a Youngpoong Paper praticamente sem capital próprio e, depois, a Youngpoong Paper anunciou a entrada no setor de baterias secundárias e sua ação disparou. Mas vieram à tona um valuation excessivo diante dos resultados e suspeitas de manipulação; após a investigação, a ação despencou. O prejuízo foi transferido para os pequenos investidores e para as corretoras.