
Aquisição sem capital próprio e o caso Youngpoong Paper
Por volta de abril de 2023, depois de uma bonificação de ações da Youngpoong Paper, a cotação da empresa começou a subir sem parar. Foi mais ou menos nessa época que o acionista majoritário passou da Q Capital para a Daeyang Metal, e o problema é que aquilo não passava, na prática, de um M&A sem capital próprio.
A Daeyang Metal desembolsou 130 bilhões de wones para comprar 50% da Youngpoong Paper; desse total, 86,1 bilhões eram empréstimos e 43,9 bilhões eram recursos próprios da Daeyang Metal, mas os 86,1 bilhões de empréstimo tinham como garantia as próprias ações da Youngpoong Paper que ela ainda nem tinha recebido, e os 43,9 bilhões de capital próprio eram 15 bilhões de wones em debêntures conversíveis e 23 bilhões de empréstimo de curto prazo a título de capital de giro, de modo que o dinheiro efetivamente usado na aquisição foi de uns 6 bilhões. Além disso, depois de adquirir a Youngpoong Paper, a Daeyang Metal emitiu 17 bilhões em debêntures conversíveis, e a própria Youngpoong Paper comprou tudo de volta.
Antes da aquisição, o valor de mercado da Youngpoong Paper era de cerca de 250 bilhões de wones, mais que o dobro do valor de mercado da Daeyang Metal à época. Gente do setor dizia que “foi como comprar a Youngpoong Paper com o dinheiro da própria Youngpoong Paper” e temia os efeitos colaterais de uma aquisição forçada.
A Daeyang Metal é uma fabricante de aço inoxidável, sem nenhuma relação com papel, e não é uma empresa com capital suficiente para expandir os negócios. Como a fábrica de papelão ondulado da Youngpoong Paper também não estava em boa situação, no setor predominava a visão de que a aquisição mirava a obtenção do terreno da fábrica de Pyeongtaek da Youngpoong Paper”, disse.
A Youngpoong Paper anunciou que vai expandir para o negócio de baterias secundárias. A Youngpoong Paper é uma papeleira fundada em 1970. Produz principalmente o papel liner usado na fabricação de tubetes e papelão ondulado. Foi adquirida em novembro do ano passado pela fabricante de aço inoxidável Daeyang Metal, sob a bandeira da diversificação de negócios. Depois disso, na assembleia de acionistas de março deste ano, a Youngpoong Paper acrescentou ao objeto social 16 atividades, como fabricação de componentes eletrônicos, fabricação de drones, fabricação de bonecos e brinquedos e desenvolvimento de software.
Nesse meio-tempo, a Youngpoong Paper anunciou a entrada no negócio de baterias secundárias e a ação subiu dezenas de vezes. E, logo depois de adquirir a Youngpoong Paper, a Daeyang Metal passou a vender ações da empresa a diversos fundos de investimento em forma de block deal. E, na onda da EcoPro e do tema das baterias secundárias, o valor de mercado de cerca de 250 bilhões de wones que havia antes da aquisição pela Daeyang Metal inchou até 2,2 trilhões.
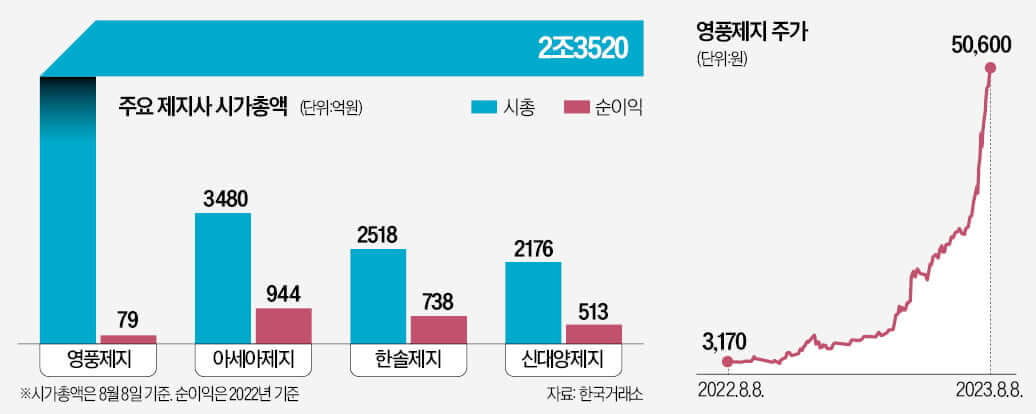
O problema é que a ação era negociada a um valuation altíssimo em comparação com as outras empresas do mesmo setor: enquanto Hansol Paper, Asia Paper, Shin Daeyang Paper e outras do setor eram negociadas a um P/L de 4 e um P/VP de 0,3 vez, a Youngpoong Paper era negociada a um P/L de 322 vezes e um P/VP de 17 vezes.
Em abril de 2023, quando estourou o escândalo de manipulação de ações originado na SG, os olhos se voltaram também para a Youngpoong Paper: entravam ordens de compra constantes pelas mesas de corretoras estrangeiras, o crédito concedido chegava perto de 16% e, por fim, também era um papel em que não se podia vender a descoberto — tudo parecido.
A investigação das autoridades financeiras e da polícia mostrou que a Youngpoong Paper já vinha sendo investigada continuamente desde o escândalo de manipulação originado na SG e, assim que foram expedidos mandados de prisão contra quatro investigados, no dia seguinte eles venderam todas as ações da Youngpoong Paper. Depois disso, a ação bateu no limite de baixa por 7 pregões seguidos, marcando o período mais longo de limites de baixa da história.
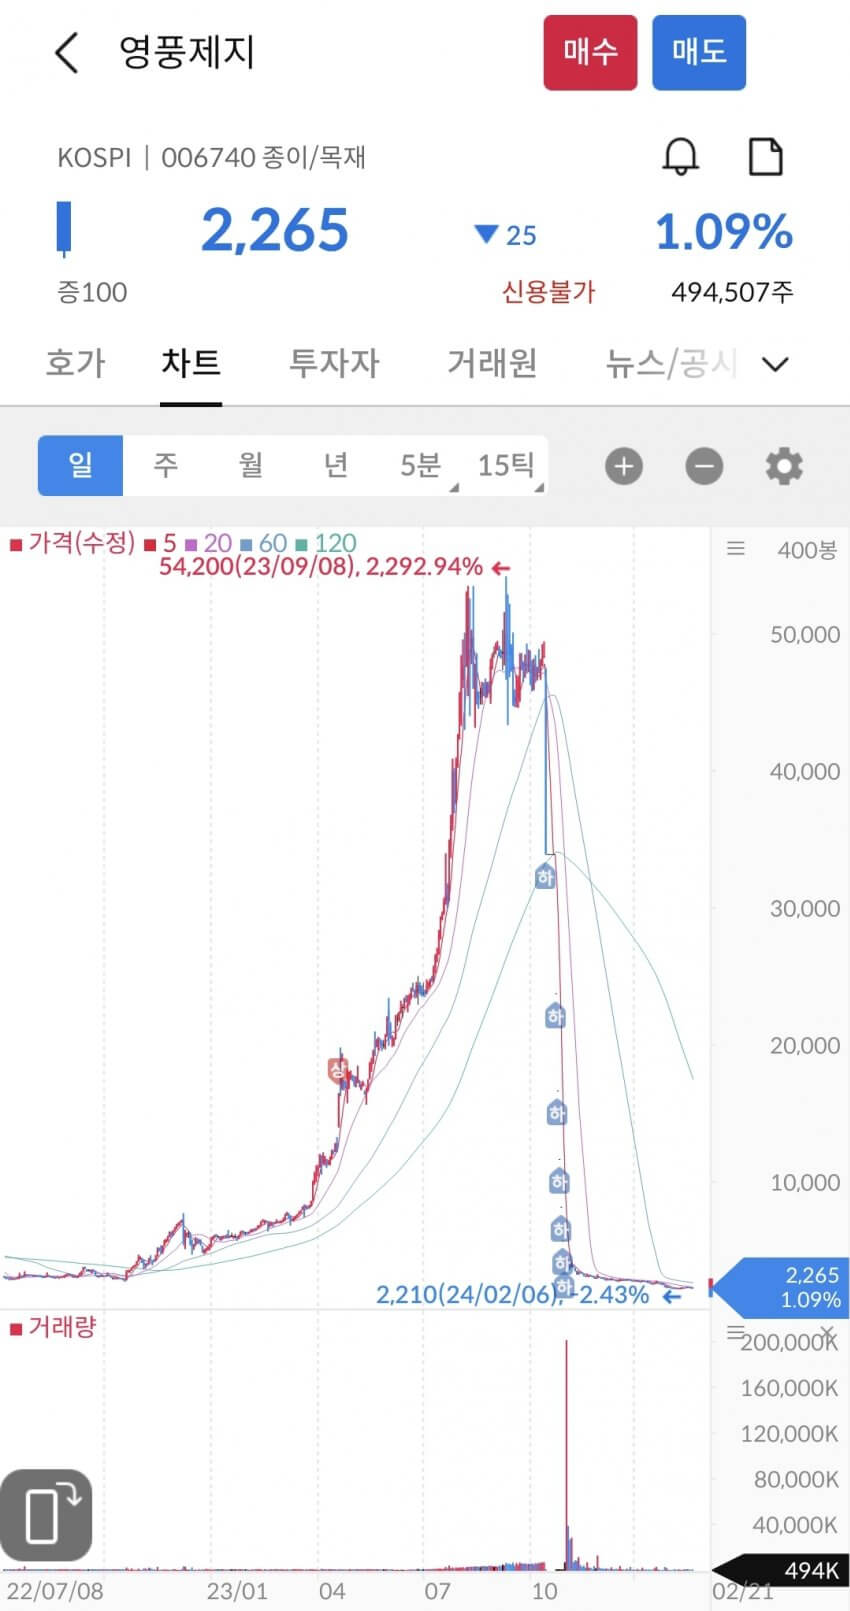
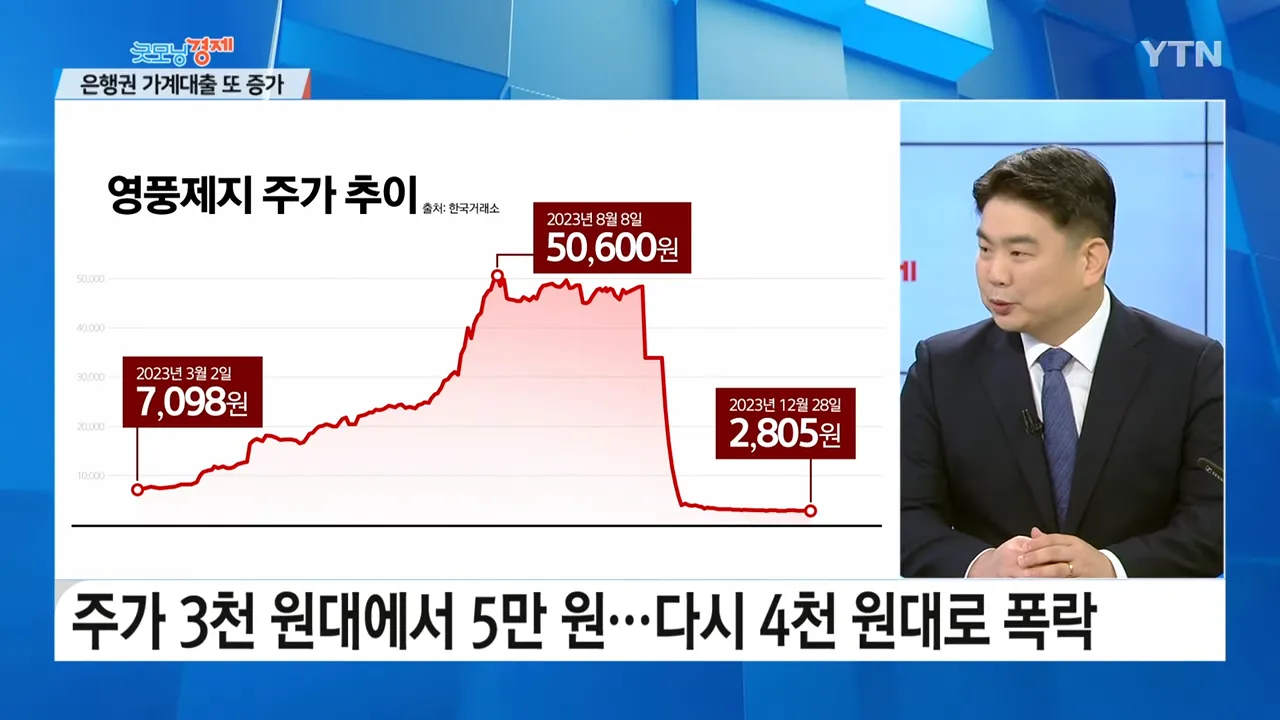
Segundo a promotoria, a quadrilha de Lee é acusada (de violação da Lei do Mercado de Capitais) de, entre outubro de 2022 e outubro do ano passado, usar cerca de 330 contas de corretagem para emitir ordens de manipulação de preço, como negociações fictícias e casadas e ordens de compra a preços elevados, fazendo subir a cotação da Youngpoong Paper e obtendo um ganho ilícito total de cerca de 661,6 bilhões de wones.
Até o negócio de papel que ela tocava perdeu rentabilidade e, com o aumento das despesas financeiras, o lucro operacional acabou virando prejuízo a partir de 2023. No fim, até a empresa ficou destruída, e o prejuízo recaiu inteiramente sobre os pequenos investidores.
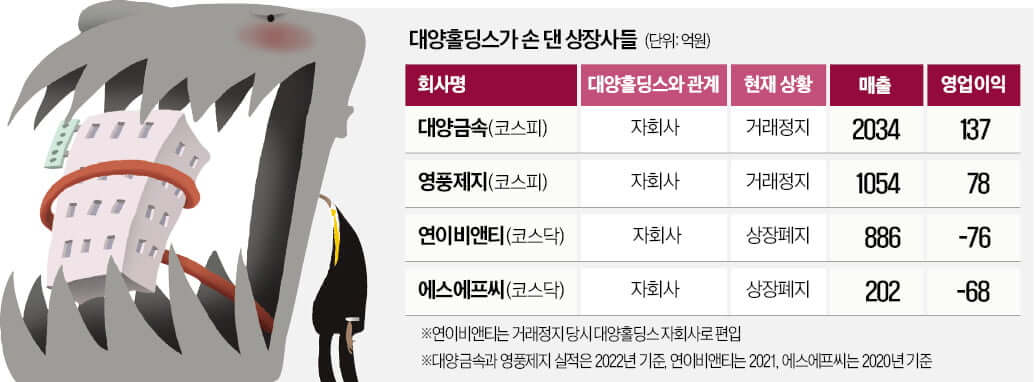
Não foram uma nem duas as empresas destruídas assim pela Daeyang Holdings, mas não se conseguiu encontrar uma relação direta com a manipulação de ações. Com esse episódio, a Kiwoom Securities, que não conseguiu barrar as operações a descoberto de caixa com a Youngpoong Paper, teve um prejuízo de cerca de 500 bilhões de wones.
Textos relacionados
Análise da empresa Ace Bed
A Ace Bed é uma marca premium de colchões focada no mercado interno, com estrutura financeira extremamente sólida, gestão sem dívidas e alto dividend yield (5,71%). O ROE também é bom, mas a eficiência de capital é baixa devido ao excesso de caixa. A família controladora detém mais de 80% do capital, e a manutenção da listagem parece ter como principal objetivo a sucessão do controle. É difícil haver altas de curto prazo, mas o atrativo para o investidor de longo prazo continua existindo.
A armadilha dos altos dividendos
Uma ação de "alto dividendo" nem sempre é uma boa escolha. Um payout alto significa taxa de crescimento de longo prazo baixa, e receber dividendos todo ano elimina o efeito de diferimento tributário. A empresa pode ter dividendos insustentáveis ou pouco potencial de crescimento, o que exige atenção.
Trump é realmente um presidente empresário de sucesso? (Feat. 6 falências)
Trump se vendeu como um empresário bem-sucedido, mas na realidade passou por 6 falências, e a maior parte de seu patrimônio foi herdada do pai. Ele repetiu crises por causa de alavancagem excessiva e investimentos imprudentes, e em 2024 enfrentou outra crise por inflar seus ativos.