
Suy nghĩ về cú sụp đổ của KOSPI và giá trị hợp lý
Thị trường chứng khoán Hàn Quốc gần đây lao dốc. Đó là một đợt điều chỉnh lớn đến mức chu kỳ bán được kích hoạt lần đầu sau 4 năm 5 tháng. Một cú giảm đáng sợ thực sự. Trong giới chứng khoán có câu "hãy mua khi sợ hãi". Nhưng quan trọng hơn thế là có mua được rẻ hơn giá trị hợp lý hay không. Như lời khuyên của Howard Marks, chỉ cần mua rẻ là đã hoàn thành một nửa việc đầu tư. Vậy điều tiếp theo là chứng khoán Hàn Quốc hiện đã đủ rẻ để mua hay chưa.
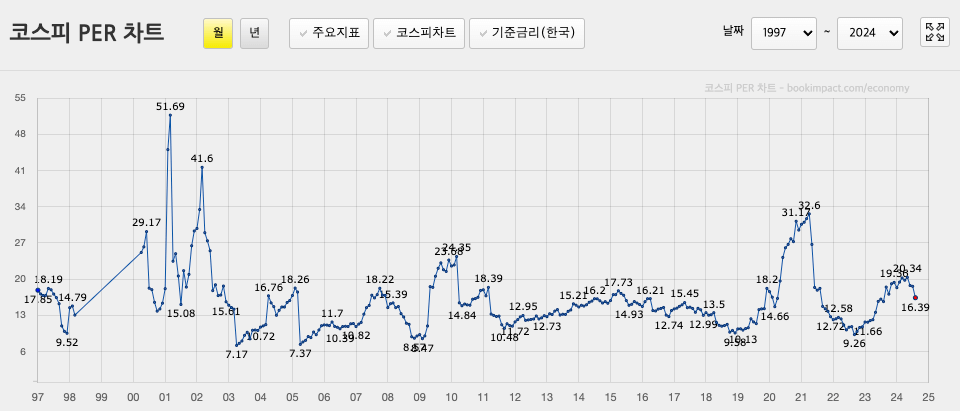
Nhìn dữ liệu của trang Bookimpract, Tỷ lệ giá trên giá trị sổ sách tương đối thấp nhưng Tỷ số giá trên thu nhập thì không ở mức thấp. Thậm chí mức trung bình 20 năm qua là 14,87 và trung bình 10 năm là 15,80. Nhưng một điểm đáng chú ý là vào tháng 5 năm 2022, PER là 12 trong khi KOSPI ở mức 2600 điểm. Tức là dù cao hơn mức đóng cửa 2500 ngày 6 tháng 8, PER lại cao hơn. Điều đó có nghĩa là lợi nhuận ròng của các doanh nghiệp đã giảm trong hai năm qua. Dù PER có thể cao, nhưng xét các yếu tố kinh tế vĩ mô thì đây là đáy xét theo chu kỳ.
Đã đủ rẻ so với các nước khác chưa?
Hai thị trường gần đây được nhắc đến nhiều nhất về chuyện bị định giá thấp là Trung Quốc và Hồng Kông. Để so sánh với các nước này mà chỉ tiếp cận đơn thuần bằng PER thì cũng khó, vì giá cổ phiếu Trung Quốc gần đây cũng rất rẻ. Vì khó đặt PER của từng quốc gia lên cùng một mặt bằng để so sánh, tôi tham khảo theo chỉ số MSCI.
| Chỉ số MSCI | PER | PBR | Cổ tức (12 tháng qua) |
|---|---|---|---|
| MSCI Trung Quốc(MCHI) | 9.49 | 1.47 | 2.80% |
| MSCI Hồng Kông(EWH) | 12.82 | 0.79 | 5.11% |
| MSCI Hàn Quốc(EWY) | 8.85 | 1.09 | 2.47% |
Xét theo PER hay theo PBR thì chỉ số Hàn Quốc đều bị định giá thấp nặng nhất. So với KOSPI, MSCI chỉ đầu tư vào 105 cổ phiếu vốn hóa lớn hàng đầu và tỷ trọng của Samsung Electronics, cổ phiếu ưu đãi Samsung Electronics cùng SK Hynix khá cao nên PER được định giá tương đối thấp hơn. Ngược lại, MSCI Trung Quốc có tỷ trọng cao ở các doanh nghiệp IT và thương mại như Tencent, Alibaba, Pinduoduo. Cuối cùng, ETF Hồng Kông có tỷ trọng cao ở AIA thuộc ngành bảo hiểm và Sở giao dịch chứng khoán Hồng Kông.
Có thể kỳ vọng vào chu kỳ tiếp theo không?
Chứng khoán Hàn Quốc gắn bó chặt chẽ nhất với bán dẫn, còn chứng khoán Trung Quốc gắn sâu với thương mại điện tử và thị trường nội địa Trung Quốc. Nhìn vào cơn sốt AI lần này, có thể thấy chu kỳ bán dẫn tương đối ít chịu ảnh hưởng của chu kỳ kinh tế, trong khi chứng khoán Trung Quốc chịu ảnh hưởng lớn từ chu kỳ lãi suất của Mỹ và môi trường chính trị. Vì vậy, đầu tư vào chứng khoán Trung Quốc xem ra cũng là một lựa chọn tốt. Ngoài ra, chứng khoán Trung Quốc gần đây bị dòng vốn ngoại rút ra nhiều hơn và nhu cầu nội địa co hẹp hơn Hàn Quốc, nên có vẻ sẽ trải qua một chu kỳ tăng lớn hơn trong tương lai.
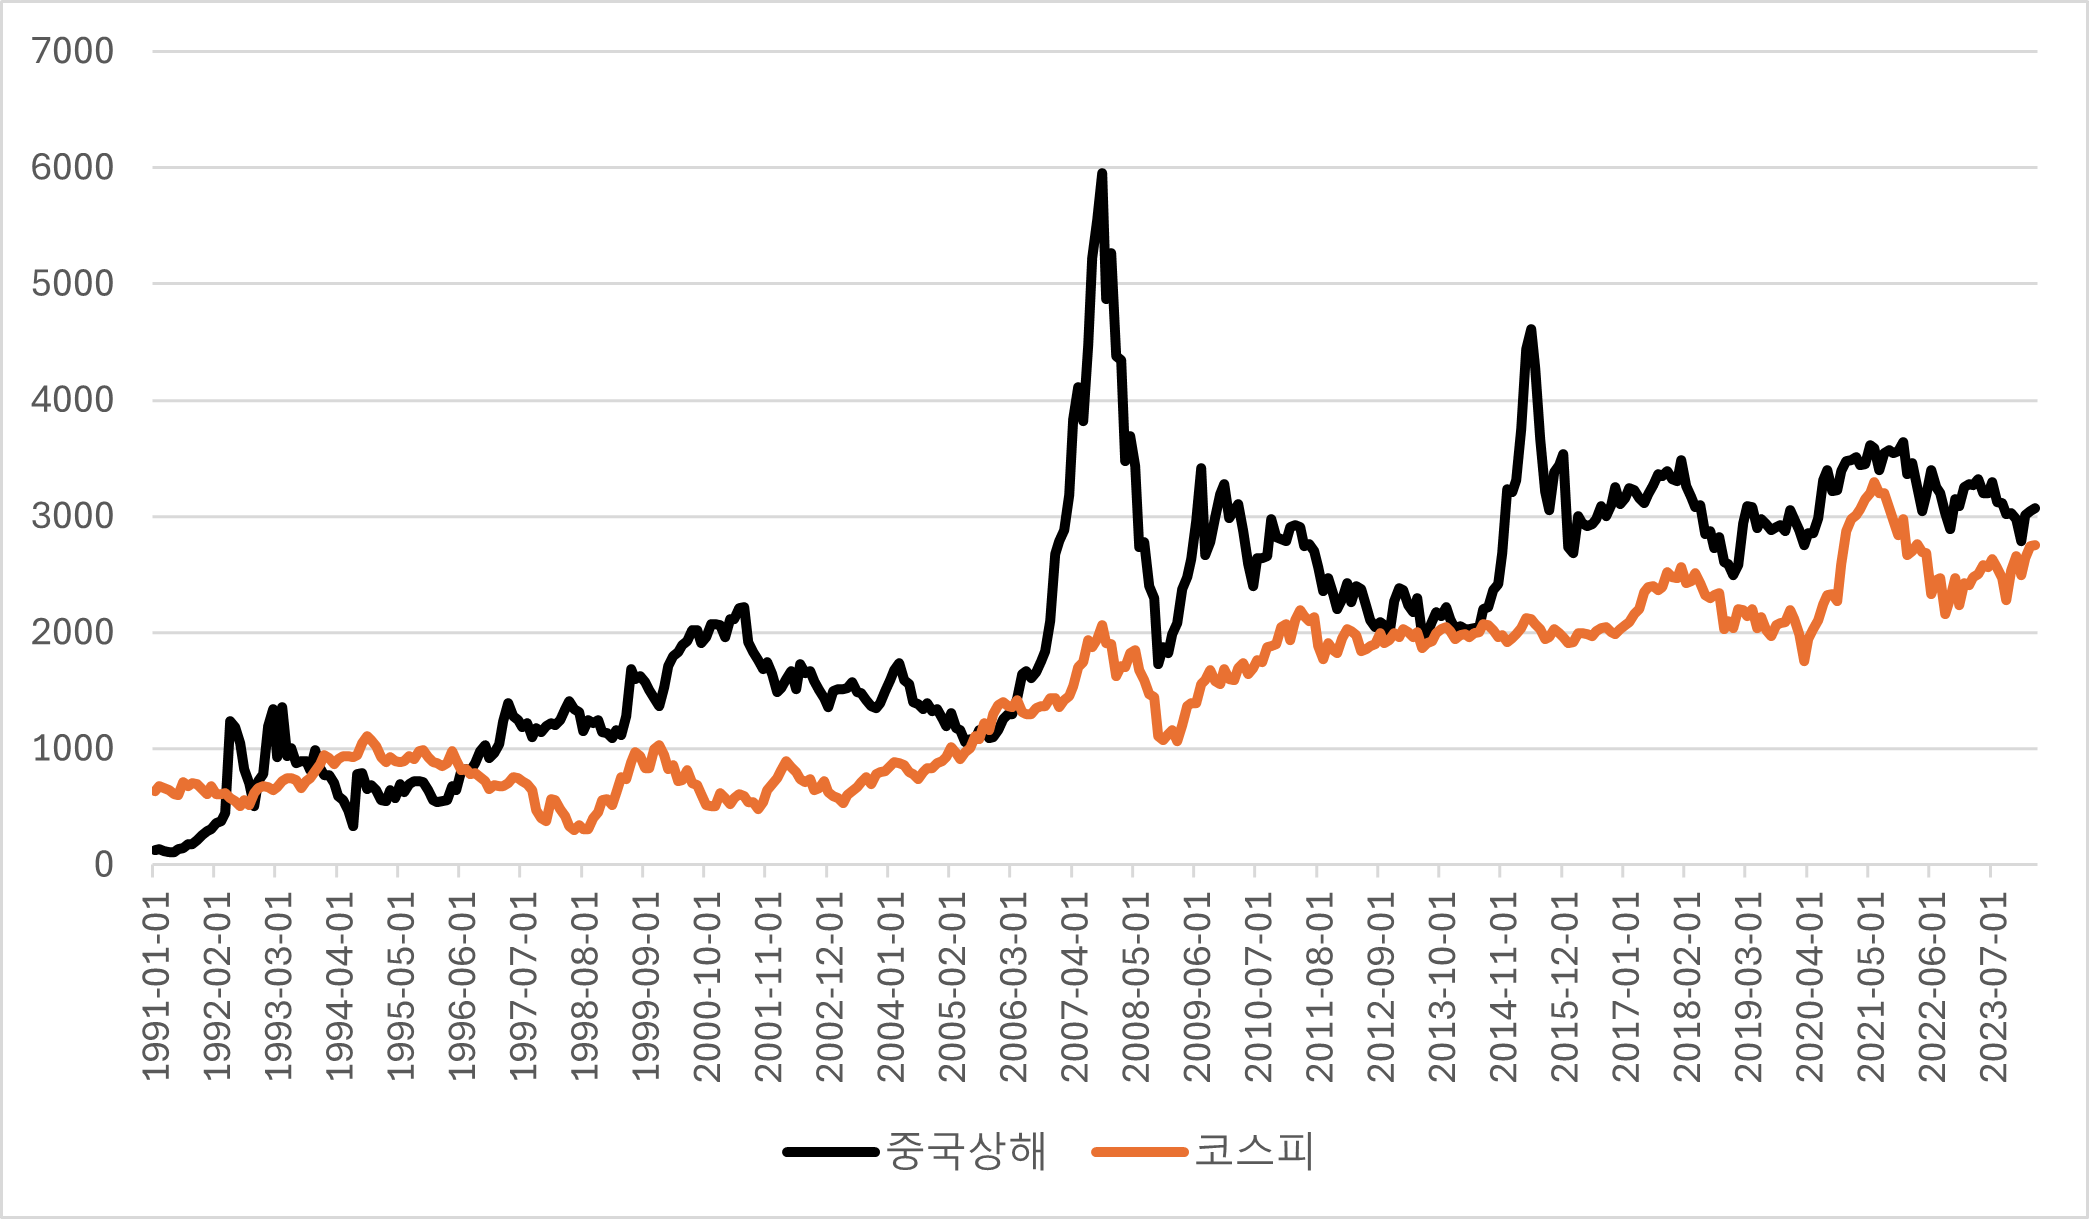
Có điều, nhìn vào diễn biến của chứng khoán Trung Quốc và chứng khoán Hàn Quốc cho đến nay thì tương quan giữa hai bên khá cao.
Sản phẩm thay thế cho MSCI Hàn Quốc là gì?
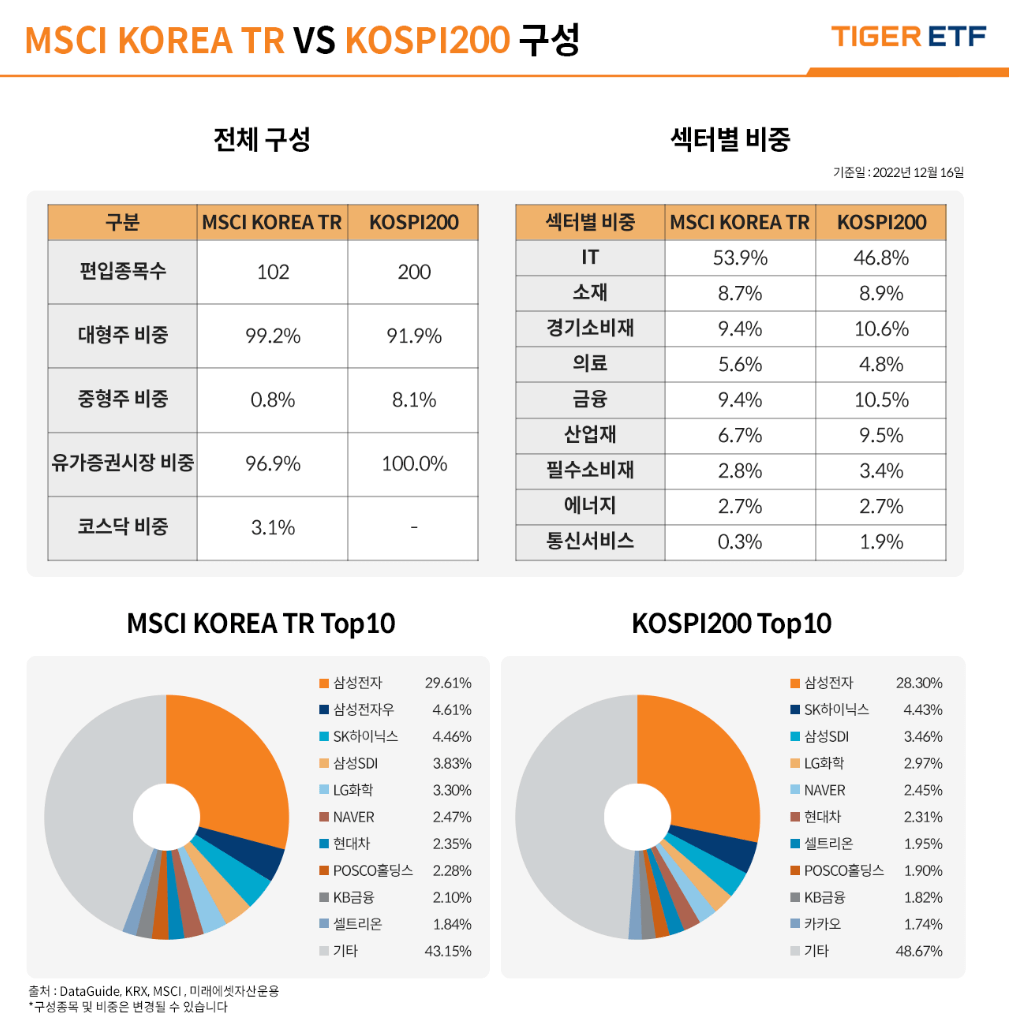
Nếu đầu tư vào chứng khoán Trung Quốc thì không thể bỏ qua thuế chuyển nhượng 22%. Vì vậy, nếu đầu tư vào chứng khoán Hàn Quốc, ở Hàn Quốc có KOSPI 200 với cơ cấu cổ phiếu tương tự MSCI, còn nếu muốn đầu tư trọn vẹn vào chỉ số MSCI thì nên đầu tư vào các ETF do các công ty chứng khoán trong nước cung cấp như MSCI KOREA TR. Có điều, ETF KOSPI 200 rẻ hơn hẳn về mặt chi phí.
Giống như Korea Discount, liệu có phải vì tiền mặt không được ghi nhận vào lợi nhuận mà được hạch toán vào lợi nhuận giữ lại nên Tỷ số giá trên thu nhập không tăng mà chỉ Tỷ lệ giá trên giá trị sổ sách giảm xuống không?
Bài viết liên quan
Phân tích doanh nghiệp Ace Bed
Ace Bed là thương hiệu giường cao cấp tập trung vào thị trường nội địa, có cấu trúc tài chính rất ổn định, duy trì quản trị không vay nợ và tỷ suất cổ tức cao (5,71%). ROE cũng tốt nhưng hiệu quả sử dụng vốn khá thấp do nắm giữ quá nhiều tiền mặt. Tỷ lệ sở hữu của gia đình chủ sở hữu vượt 80%, và việc duy trì niêm yết dường như chủ yếu nhằm mục đích chuyển giao quyền quản lý. Khó tăng giá mạnh trong ngắn hạn nhưng sức hấp dẫn đầu tư dài hạn vẫn còn.
Cái bẫy của cổ tức cao
Cổ phiếu ‘cổ tức cao’ không phải lúc nào cũng là lựa chọn tốt. Tỷ lệ chi trả cổ tức cao thì tốc độ tăng trưởng dài hạn thấp, và nhận cổ tức mỗi năm thì mất đi hiệu ứng hoãn thuế. Doanh nghiệp cũng có thể là loại mà cổ tức không bền vững hoặc tính tăng trưởng thấp, nên cần thận trọng.
Trump có thực sự là một tổng thống doanh nhân thành đạt? (Feat. 6 lần phá sản)
Trump tự tô vẽ mình là một doanh nhân thành đạt, nhưng thực tế ông đã trải qua 6 lần phá sản và phần lớn tài sản là thừa kế từ cha. Ông liên tục rơi vào khủng hoảng vì đòn bẩy quá mức và những khoản đầu tư liều lĩnh, và đến năm 2024 lại một lần nữa gặp khủng hoảng vì thổi phồng tài sản.