
Phân tích doanh nghiệp Ace Bed
Tôi bắt đầu quan tâm đến Ace Bed vì ý nghĩ "giường thì phải nằm thử rồi mới mua". Hồi còn sống một mình, tôi rất tin tưởng "Zinus". Nhưng càng đi xem các cửa hàng giường, tôi càng thấy rõ cửa hàng của "Ace Bed" quá tốt. Nếu cửa hàng Ace Bed giống như cửa hàng đồ hiệu thì Zinus chỉ cho cảm giác như một shop tổng hợp. Chất lượng nhân viên và cách tiếp đón cũng khác biệt rất lớn, nhưng rốt cuộc tôi vẫn mua một chiếc giường cao cấp của Zinus, loại chỉ bán tại cửa hàng.
Nhưng kết quả còn thảm hại hơn, tôi nhận được một màn giao hàng đúng nghĩa xúc phạm. Vì giường Zinus chỉ bán qua chuyển phát nên ngay cả người giao hàng cũng chỉ là một tài xế xe tải thuê ngoài. Quá tệ. Số tiền tôi bỏ ra đâu phải ít.. Chắc từ lúc đó tôi mới bắt đầu quan tâm đến Ace Bed.
Ace Bed, doanh nghiệp số một thị trường giường nội địa, được xác nhận đang tiến hành thủ tục thanh lý pháp nhân tại Trung Quốc. Sau Ý, công ty cũng rút hoàn toàn khỏi thị trường Trung Quốc.
Trước hết, doanh thu của Ace Bed gần như toàn bộ đến từ trong nước. Xuất khẩu hầu như không có. 99,9% phát sinh trong nước (Báo cáo kinh doanh Ace Bed 2024.12, Nội dung kinh doanh). Ngược lại, tỷ trọng doanh thu nước ngoài của Zinus là 95,3% (Báo cáo kinh doanh Zinus 2024.12). Một khác biệt thực sự cực đoan. Công ty từng mở rộng kinh doanh tại Trung Quốc trong thập niên 1990 và 2000 nhưng không thu được kết quả lớn nên đã dứt khoát dừng lại và rút lui.
Từng là cổ phiếu hưởng lợi nhờ COVID
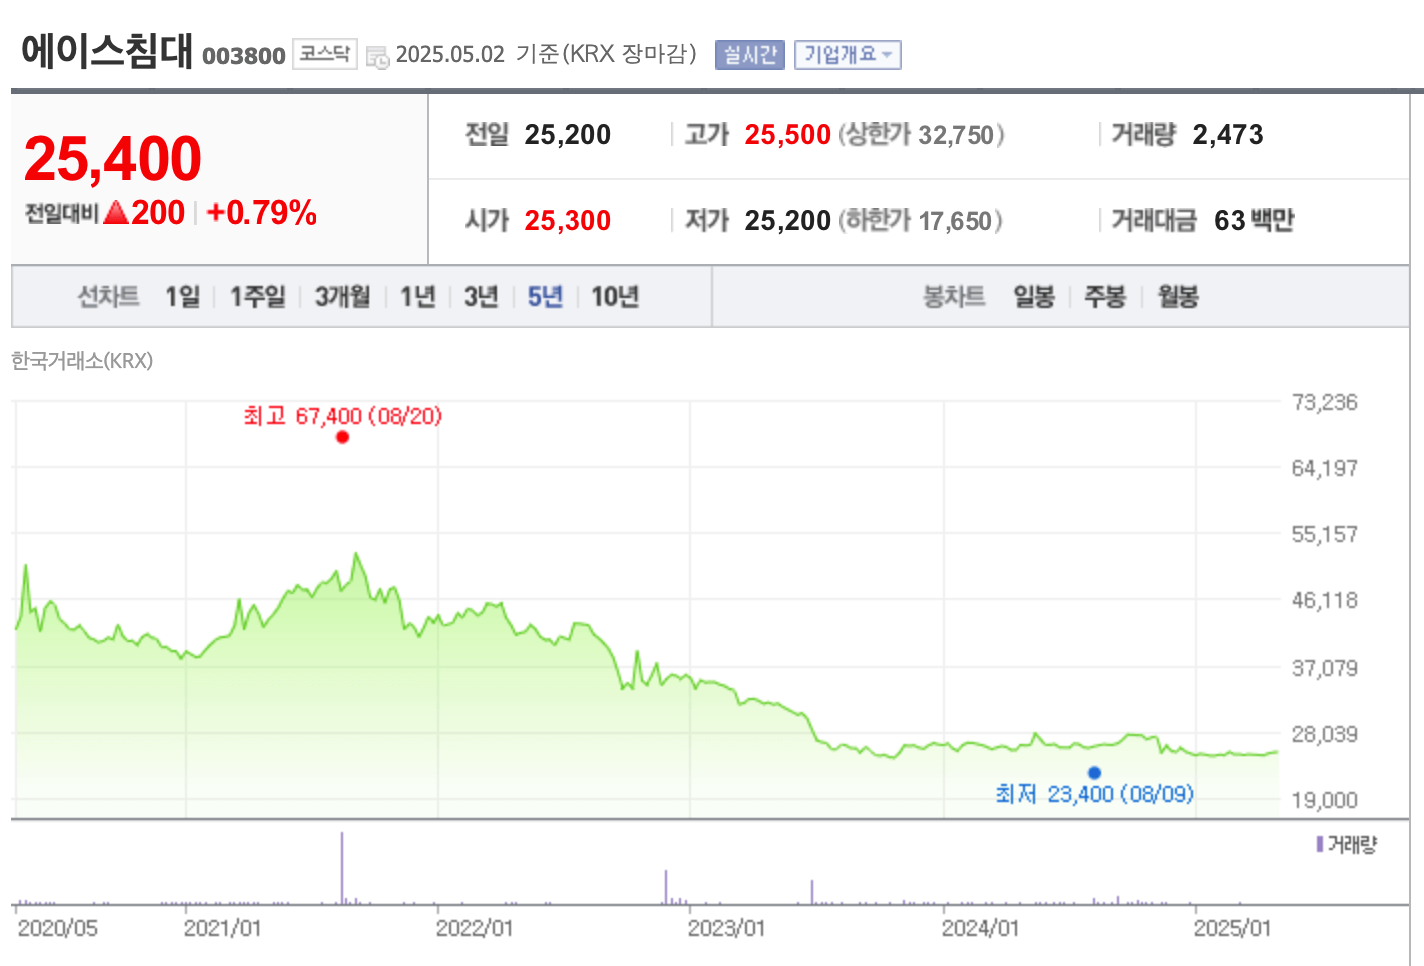
Khi giá bất động sản tăng vì COVID khiến việc chuyển nhà diễn ra rầm rộ, cổ phiếu từng chạm mốc 67.000 won. Hiện nay xu hướng có phần nguội đi do lượng giao dịch căn hộ giảm, nhưng tôi cho rằng biến động giá căn hộ sắp tới sẽ rất lớn và mọi người sẽ thích "nhà nhỏ" hơn là "nhà rộng và đẹp", đồng thời theo đuổi cuộc sống khỏe mạnh hơn, nên tôi lại nhìn triển vọng ngành theo hướng tích cực. Và chính chiếc giường cổ lỗ sĩ này mới là lĩnh vực nhàm chán.
Kết quả kinh doanh thì sao
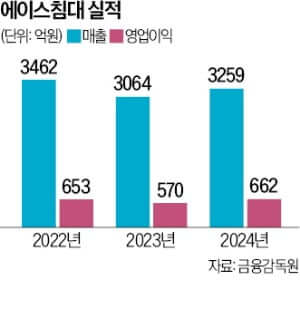
| Đơn vị (100 triệu won) | Doanh thu | Lợi nhuận kinh doanh | Biên lợi nhuận kinh doanh | Lợi nhuận ròng |
|---|---|---|---|---|
| 2024/12 | 3,259 | 662 | 20.31% | 659 |
| 2023/12 | 3,064 | 570 | 18.60% | 514 |
| 2022/12 | 3,462 | 653 | 18.86% | 544 |
| 2021/12 | 3,463 | 767 | 22.15% | 638 |
| 2020/12 | 2,894 | 493 | 17.04% | 493 |
Nguồn: Báo cáo kinh doanh Ace Bed (2024.12) Báo cáo tài chính hợp nhất, Phân tích kết quả kinh doanh doanh nghiệp của Naver Finance
Lợi nhuận kinh doanh và doanh thu gần như ổn định, không có biến động lớn. ROE ở mức 8~10, rất cao so với ngành sản xuất, và dù lãi suất tăng nhưng có lẽ vì không có khoản vay nên ROE lại tăng lên, hiệu quả sử dụng vốn được cải thiện. Thêm nữa, vì là doanh nghiệp có nợ chưa tới 10% nên chênh lệch giữa ROA và ROE không lớn, đó là điểm đáng tiếc. Phần này sẽ nói kỹ ở dưới!
Hiệu quả sử dụng vốn đáng tiếc
| Đơn vị (100 triệu won) | Tài sản ngắn hạn | Tài sản dài hạn | Tổng tài sản | Nợ ngắn hạn |
|---|---|---|---|---|
| 2024/12 | 1,830 | 5,993 | 7,824 | 720 |
| 2023/12 | 1,453 | 5,713 | 7,166 | 606 |
| 2022/12 | 1,597 | 5,257 | 6,854 | 662 |
| 2021/12 | 1,355 | 5,070 | 6,425 | 724 |
| 2020/12 | 1,002 | 4,756 | 5,759 | 495 |
Nguồn: Báo cáo kinh doanh Ace Bed (2024.12) Báo cáo tài chính hợp nhất
Tài sản rất lớn so với vốn hóa thị trường, và khi soi từng khoản thì tài sản tương đương tiền là 47,1 tỷ won, bất động sản đầu tư là 67,4 tỷ won (Bảng cân đối kế toán 2024.12). So với vốn hóa thị trường 281,7 tỷ won theo giá đóng cửa ngày 2 tháng 5 thì tài sản đang ở mức rất lớn, PER là 4,27 và PBR là 0,38 (Naver Finance, theo giá đóng cửa 2025-05-02). Nếu loại trừ tài sản tương đương tiền và bất động sản đầu tư thì lợi nhuận trên mỗi cổ phiếu còn tăng thêm. Hơn nữa, bất động sản đầu tư được nói là cho các đại lý thuê với giá thuê rẻ. 1
Lợi nhuận giữ lại của công ty là 668,6 tỷ won, trong đó quỹ dự trữ tùy ý lên tới 586,1 tỷ won (Báo cáo tài chính 2024.12), tức công ty đang tích trữ rất nhiều tiền mặt, nhưng vì không có khoản vay nên không sử dụng hiệu quả Định lý Modigliani-Miller và tiền cứ chảy hết vào thuế doanh nghiệp. Tỷ lệ chi trả cổ tức là 21%, không phải mức cao, nhưng tỷ suất cổ tức so với giá cổ phiếu là 5,71% nên rất cao (Naver Finance). Rõ ràng công ty đã có thể nâng tỷ lệ chi trả cổ tức để nâng đỡ giá cổ phiếu, nên đây là điểm đáng tiếc. Tuy vậy, dù triển vọng kinh doanh sắp tới có xấu đi thì dư địa để duy trì cổ tức vẫn thừa đủ.
Công ty có đang hiện thực hóa giá trị cổ đông không?
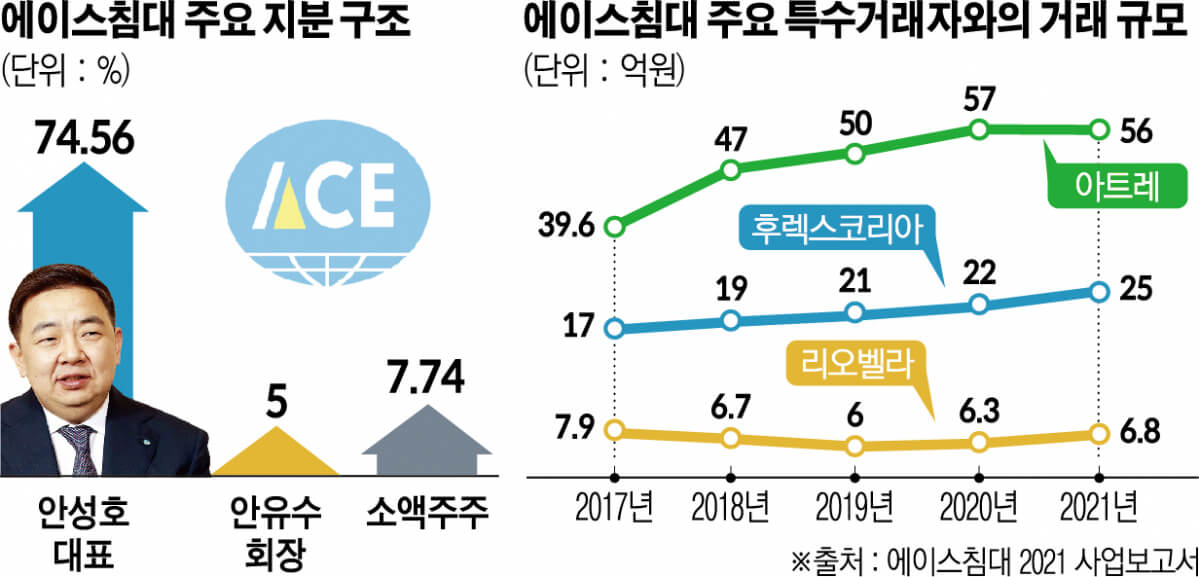
Điểm đặc biệt của Ace Bed là dù có muốn hoàn vốn cho cổ đông cũng khó làm được. Gia đình chủ sở hữu nắm 80%, và nếu tính thêm 5% cổ phiếu quỹ mà Ace Bed đang giữ thì là 85% (Báo cáo kinh doanh 2024.12, Các vấn đề liên quan đến cổ đông). Năm 2022, tỷ lệ cổ phiếu lưu hành rơi xuống mức 10% nên công ty thậm chí từng bị chỉ định là cổ phiếu thuộc diện quản lý (Newsspace, 2025-02-18).
Năm 2023, công ty chi gần 8 tỷ won cho lương thưởng của ban lãnh đạo, con số quá lớn so với lợi nhuận kinh doanh. Nhưng khi tìm hiểu thì thấy đã phát sinh khoản trợ cấp thôi việc một lần 6,5 tỷ won liên quan đến vị trí giám đốc của nhà sáng lập, Chủ tịch Ahn Yoo-soo, và sau đó không có lãnh đạo nào nhận thù lao từ 500 triệu won trở lên (Báo cáo kinh doanh 2023.12, Thù lao của ban lãnh đạo).
Năm 2023, giao dịch với Artre, pháp nhân có quan hệ đặc biệt với gia đình người đại diện, lớn đến mức chiếm 20% tổng giá trị mua vào, nhưng từ năm 2024 thì không còn chuyện đó (2023.12·Báo cáo kinh doanh 2024.12, Nội dung giao dịch với cổ đông lớn).
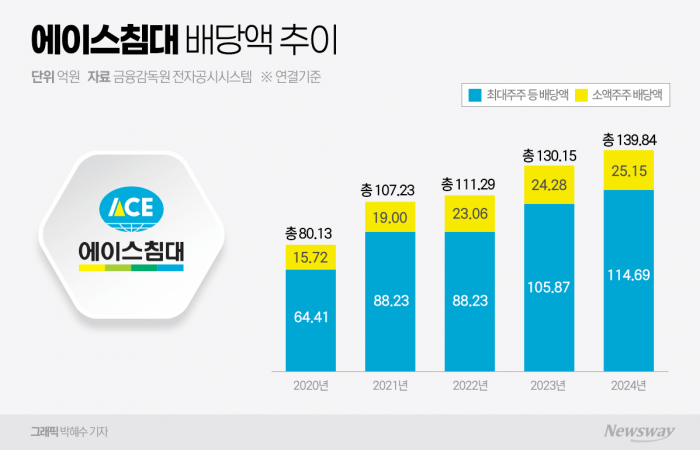
Một số người chỉ trích rằng gia đình chủ sở hữu đang mở tiệc cổ tức cao, nhưng thực ra tỷ lệ sở hữu của cổ đông nhỏ lẻ thấp nên đương nhiên gia đình chủ sở hữu nhận nhiều hơn. Đó là chủ nghĩa tư bản. Thậm chí gia đình chủ sở hữu còn thực hiện chia cổ tức chênh lệch, tức bản thân họ nhận ít hơn (Newsspace, 2025-02-18).
Tại sao không chuyển thành công ty chưa niêm yết?
Đối với Ace Bed, chuyển thành công ty chưa niêm yết sẽ có lợi hơn nhiều. Dù sao tỷ lệ sở hữu của cổ đông nhỏ lẻ cũng thấp, mà công ty còn chia cổ tức chênh lệch vì quan tâm đến hình ảnh bên ngoài. Đây là doanh nghiệp không định huy động vốn trên thị trường chứng khoán và cũng không thể mua thêm cổ phiếu quỹ. Tôi cho rằng lý do lớn nhất vẫn là chuyển giao quyền quản lý.
Nếu nộp thuế tặng cho theo giá trị hợp lý của Ace Bed thì cần rất nhiều tiền, nhưng nếu tặng cho cổ phiếu niêm yết đang giao dịch ở mức thấp hơn nhiều so với PBR thì có thể tiết kiệm thuế đáng kể. Năm 2023, công ty đã tặng cho con trai cả và con trai thứ mỗi người 2% (Báo cáo tình hình nắm giữ lượng lớn cổ phiếu, 2023-05-18) và hiện vẫn đang trong quá trình chuyển giao quyền quản lý. Đây thực sự là hình mẫu điển hình của Korea Discount. Con trai cả gia nhập công ty từ năm 2023 và người đại diện cũng nói sẽ nghỉ hưu trong vòng 8 năm, nên cho tới khi quá trình chuyển giao này kết thúc thì giá cổ phiếu khó mà bật lên mạnh mẽ. Nhưng với nhà đầu tư dài hạn thì đó là khoảng thời gian hoàn toàn chịu đựng được. Ra Duk-yeon, người gây ra vụ thao túng giá cổ phiếu SG, từng nói rằng chẳng phải mình sẽ sống lâu hơn các cổ đông lớn đã cao tuổi hay sao. Rốt cuộc cứ giữ thì chúng ta sẽ ăn trọn tất cả.
Các vấn đề khác
- Công ty con sở hữu toàn bộ Serta Korea liên tục lỗ tích lũy kể từ khi được mua lại năm 2020 (Báo cáo kinh doanh 2024.12, Tình hình công ty con thuộc phạm vi hợp nhất). Có vẻ công ty lập ra một doanh nghiệp chuyên về nệm để chiếm vị trí của Zinus, nhưng xem ra không suôn sẻ như mong đợi.
- Với đối thủ cạnh tranh Simmons Bed, hai bên là quan hệ anh em.
- Công ty là cổ đông lớn nhất nắm 35% cổ phần của Sports Toto (Báo cáo kinh doanh 2024.12, Tình hình góp vốn vào pháp nhân khác). Tuy nhiên Sports Toto vẫn liên tục thua lỗ.
Chú thích
Bài viết liên quan
Cái bẫy của cổ tức cao
Cổ phiếu ‘cổ tức cao’ không phải lúc nào cũng là lựa chọn tốt. Tỷ lệ chi trả cổ tức cao thì tốc độ tăng trưởng dài hạn thấp, và nhận cổ tức mỗi năm thì mất đi hiệu ứng hoãn thuế. Doanh nghiệp cũng có thể là loại mà cổ tức không bền vững hoặc tính tăng trưởng thấp, nên cần thận trọng.
Trump có thực sự là một tổng thống doanh nhân thành đạt? (Feat. 6 lần phá sản)
Trump tự tô vẽ mình là một doanh nhân thành đạt, nhưng thực tế ông đã trải qua 6 lần phá sản và phần lớn tài sản là thừa kế từ cha. Ông liên tục rơi vào khủng hoảng vì đòn bẩy quá mức và những khoản đầu tư liều lĩnh, và đến năm 2024 lại một lần nữa gặp khủng hoảng vì thổi phồng tài sản.
Thâu tóm không vốn và vụ Youngpoong Paper
Năm 2023, Daeyang Metal đã thâu tóm Youngpoong Paper gần như không cần vốn, sau đó Youngpoong Paper tuyên bố lấn sân sang pin thứ cấp khiến giá cổ phiếu tăng vọt. Nhưng định giá quá mức so với kết quả kinh doanh và nghi vấn thao túng giá cổ phiếu đã nổ ra, và sau cuộc điều tra thì giá cổ phiếu lao dốc. Thiệt hại bị đẩy sang các nhà đầu tư nhỏ lẻ và công ty chứng khoán.