
Cái bẫy của cổ tức cao
Là nhà đầu tư thì đương nhiên sẽ thích cổ phiếu có dòng tiền hơn cổ phiếu nắm giữ mà không có dòng tiền. Nhưng nếu nắm giữ một cổ phiếu chỉ vì lý do nó ‘cổ tức cao’ thì có vài nội dung cần xem xét.
Tỷ lệ chi trả cổ tức và tốc độ tăng trưởng dài hạn
Những công ty có tỷ lệ chi trả cổ tức cao thì ước tính tốc độ tăng trưởng dài hạn thấp. Ước tính tốc độ tăng trưởng dài hạn của Thu nhập trên mỗi cổ phiếu ở một doanh nghiệp có thể kỳ vọng bằng mức ROE, nhưng nếu mất đi chừng ấy tiền mặt vì cổ tức thì ước tính tốc độ tăng trưởng dài hạn của EPS có thể biểu diễn bằng (1-tỷ lệ chi trả cổ tức) * ROE. Tức là cổ tức càng nhiều thì tăng trưởng càng phải chậm lại.
Đó có phải cổ tức bền vững không
Thông thường tỷ suất cổ tức của cổ phiếu được tính dựa trên 4 quý trước đó. Nhưng điều quan trọng là phải kiểm tra xem tỷ lệ cổ tức có cao chỉ vì gần đây EPS giảm do kiện tụng hay ngành nghề trì trệ và cổ tức được dự báo giảm tương ứng nên đã phản ánh trước vào giá cổ phiếu, song vẫn chưa kịp tác động tới ngày giao dịch không hưởng quyền cổ tức hay không. Một chỉ tiêu có thể dùng lúc này là Dòng tiền tự do cho cổ đông. Khi doanh nghiệp giảm cổ tức thì giá cổ phiếu sẽ lao dốc thêm một lần nữa.
Vì sao doanh nghiệp lại trả cổ tức cao
Việc một cổ phiếu trả nhiều cổ tức nghĩa là sức hấp dẫn ngoài cổ tức của nó kém đi tương ứng. Các doanh nghiệp lọc dầu và ngành ngân hàng của Mỹ đặc biệt như vậy. Động lực tăng trưởng suy giảm nên kỳ vọng vào giá cổ phiếu ít đi, và nhiều trường hợp cổ tức được dùng như phương tiện nâng đỡ giá cổ phiếu.
Mất đi hiệu ứng hoãn thuế
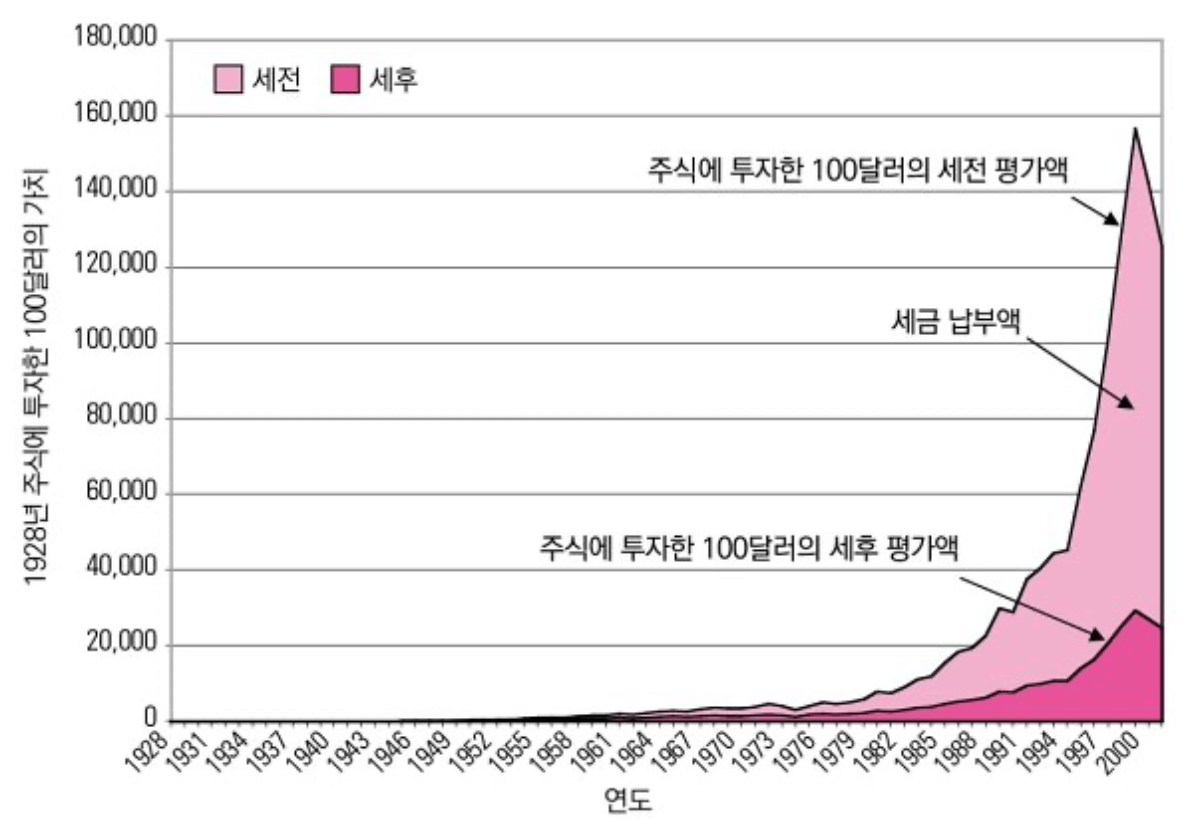
Nếu dùng toàn bộ lợi nhuận của doanh nghiệp để hủy cổ phiếu quỹ thì giá trị định giá của cổ đông tăng lên, nhưng vì chưa bán ra nên thuế không tăng. Ngược lại, nếu nhận cổ tức mỗi năm thì không được hưởng hiệu ứng hoãn thuế tương ứng. Giả sử cổ phiếu cũng phải nộp thuế mỗi năm theo giá trị định giá thì lợi nhuận sẽ giảm một cách kịch tính như bảng dưới đây.
Kết luận
Ở vị thế nhà đầu tư, tôi nghĩ thà tìm cổ phiếu giá trị trả cổ tức tối thiểu và mua lại cổ phiếu quỹ, hoặc cổ phiếu tăng trưởng có thể tạo ra ROE lớn hơn từ dòng tiền kiếm được, còn hơn là công ty trả cổ tức nhiều một cách quá sức
Bài viết liên quan
Phân tích doanh nghiệp Ace Bed
Ace Bed là thương hiệu giường cao cấp tập trung vào thị trường nội địa, có cấu trúc tài chính rất ổn định, duy trì quản trị không vay nợ và tỷ suất cổ tức cao (5,71%). ROE cũng tốt nhưng hiệu quả sử dụng vốn khá thấp do nắm giữ quá nhiều tiền mặt. Tỷ lệ sở hữu của gia đình chủ sở hữu vượt 80%, và việc duy trì niêm yết dường như chủ yếu nhằm mục đích chuyển giao quyền quản lý. Khó tăng giá mạnh trong ngắn hạn nhưng sức hấp dẫn đầu tư dài hạn vẫn còn.
Trump có thực sự là một tổng thống doanh nhân thành đạt? (Feat. 6 lần phá sản)
Trump tự tô vẽ mình là một doanh nhân thành đạt, nhưng thực tế ông đã trải qua 6 lần phá sản và phần lớn tài sản là thừa kế từ cha. Ông liên tục rơi vào khủng hoảng vì đòn bẩy quá mức và những khoản đầu tư liều lĩnh, và đến năm 2024 lại một lần nữa gặp khủng hoảng vì thổi phồng tài sản.
Thâu tóm không vốn và vụ Youngpoong Paper
Năm 2023, Daeyang Metal đã thâu tóm Youngpoong Paper gần như không cần vốn, sau đó Youngpoong Paper tuyên bố lấn sân sang pin thứ cấp khiến giá cổ phiếu tăng vọt. Nhưng định giá quá mức so với kết quả kinh doanh và nghi vấn thao túng giá cổ phiếu đã nổ ra, và sau cuộc điều tra thì giá cổ phiếu lao dốc. Thiệt hại bị đẩy sang các nhà đầu tư nhỏ lẻ và công ty chứng khoán.