
KOSPIの大暴落と適正価値についての考え
最近、韓国株式市場が急落した。4年5か月ぶりに売りサイドカーが発動するほどの大きな調整だった。本当に恐怖を感じるほどの下落だった。相場の格言に「恐怖で買え」という言葉がある。しかしそれよりも重要なのは、適正な価値より安く買えるかどうかだ。ハワード・マークスの助言のように、安く買うだけでも投資の半分は完成だ。では次は、韓国株式市場が今買うに値するほど安いのかどうかだ。
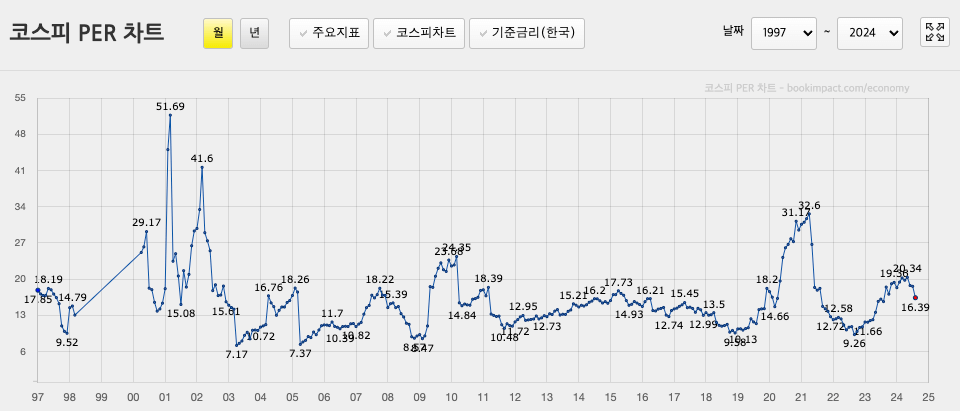
Bookimpract サイトのデータを見ると、株価純資産倍率は比較的低いが株価収益率は低い水準ではない。しかも過去20年の平均は14.87、10年平均は15.80だった。しかし一つ注目すべき点は、2022年5月のPERは12だったがKOSPIは2600ポイントだった。つまり8月6日の終値2500より高かったにもかかわらず、PERはより高かった。過去2年間で企業の純利益が減ったという意味だ。PERが高いかもしれないが、マクロ経済的要因を考慮すると、サイクル上の底だった。
他の国に比べて十分に安いか?
最近、株式市場が最も割安だとよく言及されるのが中国と香港の市場だ。これらの国と比較するために単純にPERだけでアプローチするには、最近の中国の株価も非常に割安だった。国別のPERを同じ土俵で比較するのは難しいため、MSCI指標を基準に参考にした。
| MSCI 指数 | PER | PBR | 配当(過去12か月) |
|---|---|---|---|
| MSCI 中国(MCHI) | 9.49 | 1.47 | 2.80% |
| MSCI 香港(EWH) | 12.82 | 0.79 | 5.11% |
| MSCI 韓国(EWY) | 8.85 | 1.09 | 2.47% |
PER基準でもPBR基準でも韓国指数の割安さが最も深刻だった。KOSPIに比べてMSCIは上位大型株105銘柄にのみ投資されており、サムスン電子とサムスン電子優先株、SKハイニックスの比重が高いため、比較的PERがより低く評価された。一方、MSCI中国はテンセント、アリババ、拼多多などITとコマース企業の比重が高かった。最後に香港ETFは保険業のAIAと香港取引所の比重が高かった。
次のサイクルを期待できるか?
韓国株式市場は半導体と最も密接に関連しており、中国株式市場はeコマースと中国の内需市場との関連が深い。今回のAIブームを見ると、半導体のサイクルは景気循環周期を比較的あまり受けにくい一方で、中国株式市場は米国の金利サイクルと政治的環境に大きな影響を受けることが分かる。したがって中国株式市場に投資することも良い選択に見える。また中国株式市場は最近、外国人資金の流出がより多く、韓国よりも内需がより縮小しているため、今後より大きな上昇サイクルを経験することになりそうだ。
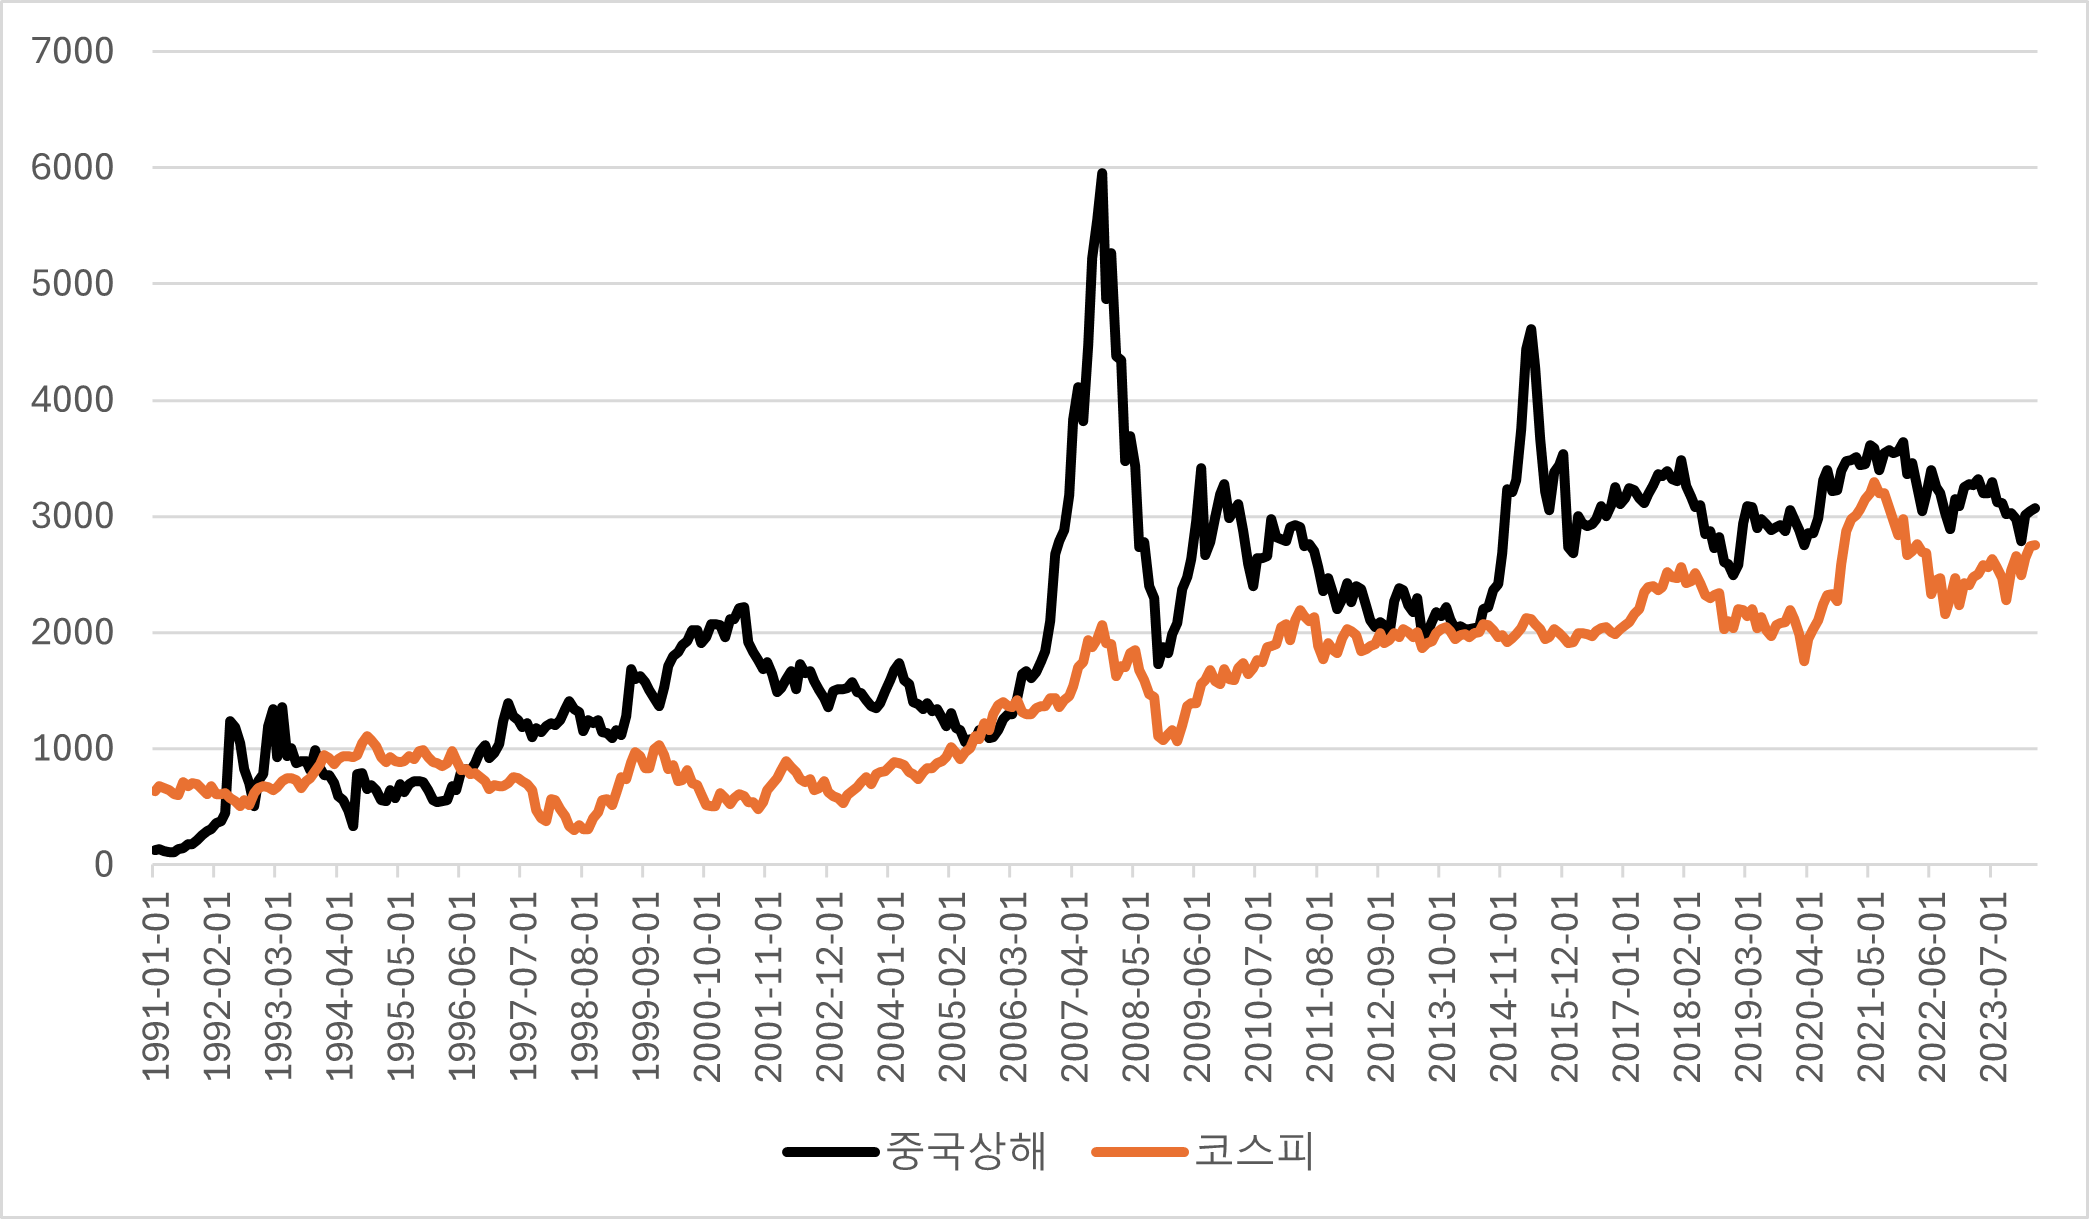
ただし、これまでの中国株式市場と韓国株式市場の動きを見ると、両者の相関関係はかなり高かった。
MSCI韓国の代替手段は何か?
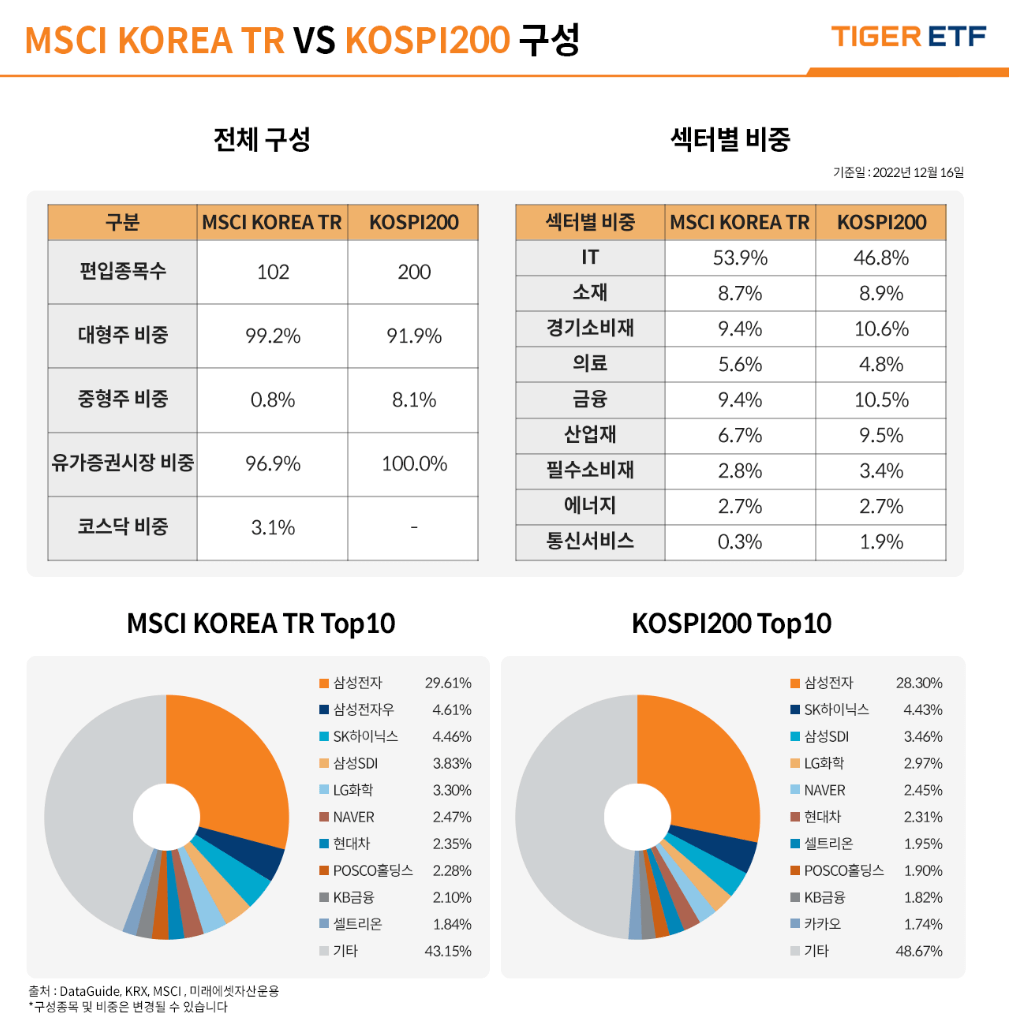
中国株式市場に投資する場合、譲渡所得税22%を無視できない。したがって韓国株式市場に投資するとした場合、韓国でMSCIと似た銘柄構成としてはKOSPI 200があり、純粋にMSCI指数に投資したいならMSCI KOREA TRのような国内証券会社が提供するETFに投資するのが良いだろう。ただしKOSPI200 ETFがコスト面では圧倒的に安い。
関連記事
エースベッド企業分析
エースベッドは国内市場に集中するプレミアム寝具ブランドで、財務構造が非常に安定しており、無借金経営と高い配当利回り(5.71%)を維持しています。ROEも良好ですが、過度な現金保有により資本効率は低い方です。オーナー一家の持株比率が80%を超えており、上場維持は経営権承継が主な目的に見えます。短期的な急騰は難しいものの、長期投資の魅力は依然として存在します。
本当にトランプは成功した実業家大統領なのか?(Feat. 6度の破産)
トランプは自らを成功した実業家として装ってきたが、実際には6度の破産を経験し、資産の大半は父親から受け継いだものだった。過度なレバレッジと無理な投資で危機を繰り返し、2024年には資産の水増しでまたしても危機に直面した。