
エースベッド企業分析
エースベッドに興味を持ったのは「ベッドは寝てみてから買うべきだ」という考えからだった。私は一人暮らしをしていた頃、「ジヌス」への信頼が強かった。しかしベッドショップを見て回るほど、確かに「エースベッド」の店舗はとても良かった。まるでエースベッドの店舗がブランド品店なら、ジヌスはただのセレクトショップのような感じだった。店員の質や応対もかなり差があったが、それでも店舗でしか販売しないジヌスのプレミアムベッドを購入した。
しかし結果はもっと惨憺たるもので、本当に侮辱的なレベルの配送を受けた。ジヌスのベッドは宅配便でしか物を売らないため、配送業者すらただの運送屋を呼んだ。あまりにもお粗末だった。私が払ったお金はいくらなのに…この時からエースベッドに興味が湧いたようだ。
国内ベッド市場1位の企業エースベッドが中国法人の清算手続きを踏んでいることが確認された。イタリアに続き、中国市場からも完全に撤退するのだ。
まずエースベッドの売上はほとんどが国内で生まれる。輸出はほとんどない。99.9%が国内で発生する(エースベッド事業報告書 2024.12、事業の内容)。一方、ジヌスの海外売上比率は95.3%だ(ジヌス事業報告書 2024.12)。実に極端な差だ。1990年代と2000年代に中国事業を拡張したが大きな成果が得られず、事業をきれいに畳んで撤退した。
かつてはコロナ受益株
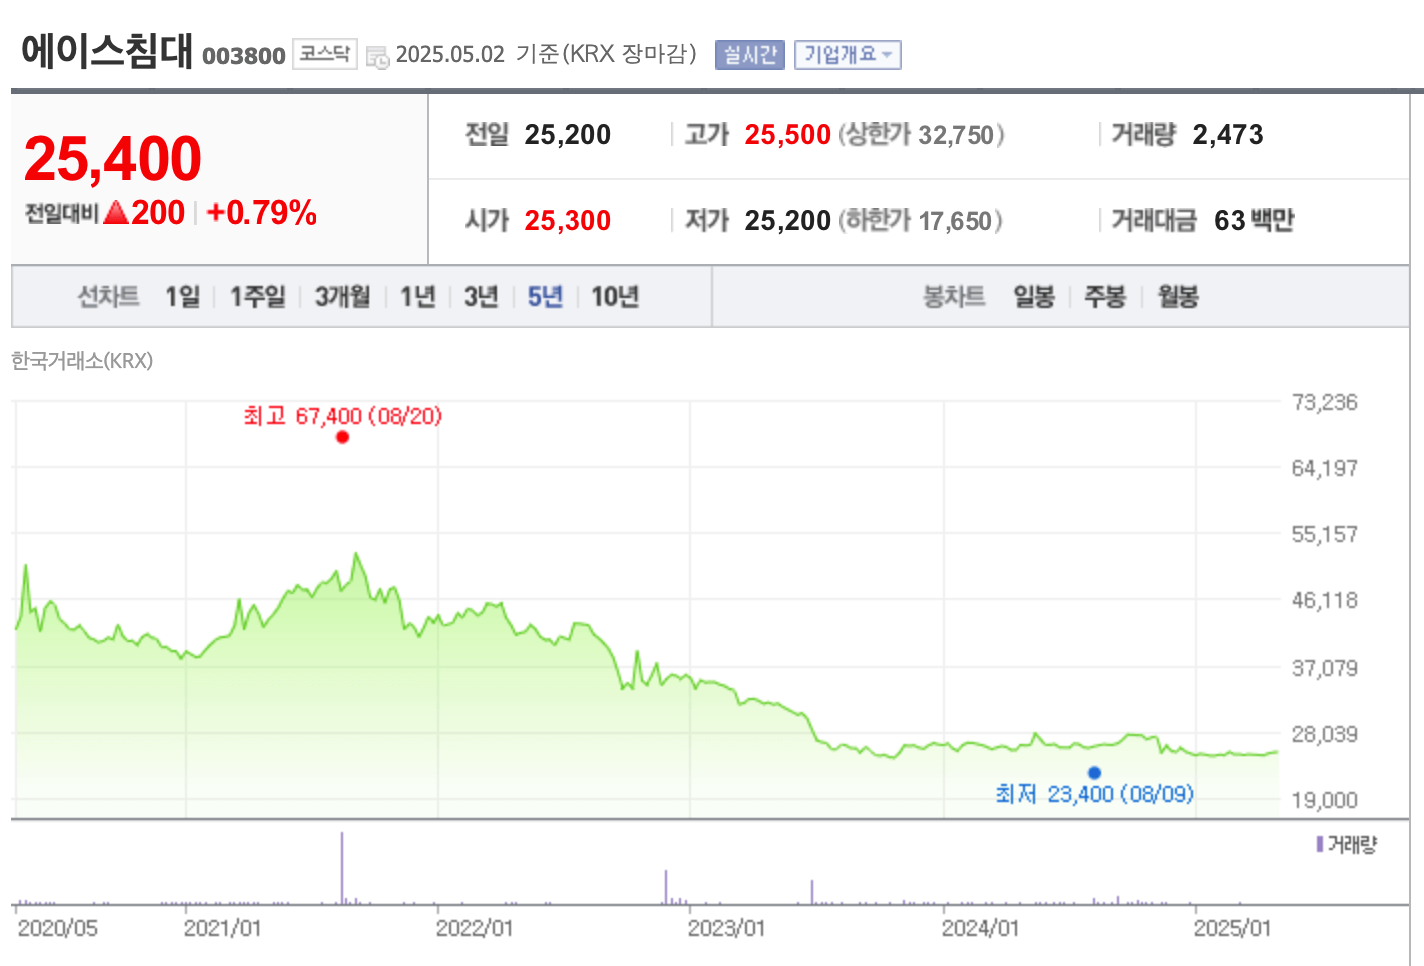
コロナで不動産価格が上昇し引っ越しが本格化すると、6万7千ウォンを記録したことがある。今はアパート取引量が減りやや勢いが衰えた傾向があるが、私は今後アパート価格の変動性が非常に大きくなり、人々は「広くて良い家」よりも「小さな家」を好み、より健康な暮らしを追求するようになると考えているので、むしろ業況を良く見ている。そしてこの古臭いベッドこそが退屈な分野なのだ。
業績はどうか
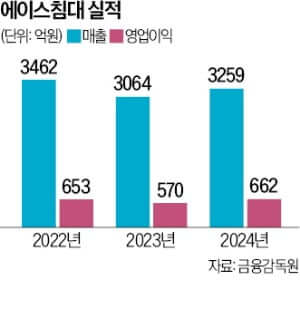
| 単位(億) | 売上高 | 営業利益 | 営業利益率 | 当期純利益 |
|---|---|---|---|---|
| 2024/12 | 3,259 | 662 | 20.31% | 659 |
| 2023/12 | 3,064 | 570 | 18.60% | 514 |
| 2022/12 | 3,462 | 653 | 18.86% | 544 |
| 2021/12 | 3,463 | 767 | 22.15% | 638 |
| 2020/12 | 2,894 | 493 | 17.04% | 493 |
出典: エースベッド事業報告書(2024.12) 連結財務諸表、ネイバー金融 企業業績分析
営業利益と売上はほぼ一定で大きな変化がない。ROEは8~10で製造業としては非常に高い方であり、金利が上がる中でも借入がないためかむしろROEが伸びて資本効率性が改善された。しかも負債が10%にも満たない企業であるため、ROAとROEの差が大きくなく、そこが残念な部分でもある。この点は後述する!
残念な資本効率性
| 単位(億) | 流動資産 | 非流動資産 | 資産総計 | 流動負債 |
|---|---|---|---|---|
| 2024/12 | 1,830 | 5,993 | 7,824 | 720 |
| 2023/12 | 1,453 | 5,713 | 7,166 | 606 |
| 2022/12 | 1,597 | 5,257 | 6,854 | 662 |
| 2021/12 | 1,355 | 5,070 | 6,425 | 724 |
| 2020/12 | 1,002 | 4,756 | 5,759 | 495 |
出典: エースベッド事業報告書(2024.12) 連結財務諸表
時価総額に対して資産が非常に多いが、一つ一つ見ていくと現金性資産は471億、投資不動産は674億だ(2024.12 財務状態表)。5月2日終値基準の時価総額2,817億に比べて非常に資産が多い状態で、PERは4.27、PBRは0.38だ(ネイバー金融、2025-05-02終値基準)。現金性資産と投資不動産を除けば1株当たり利益はさらに増加する。しかも投資不動産は代理店のために安い月額で賃貸しているという。1
会社の利益剰余金が6,686億で、そのうち任意積立金が5,861億(2024.12 財務諸表)に達するほど非常に多くの現金を積み上げているが、借入がないためモディリアーニ=ミラー定理を効率的に使えておらず、法人税で全部出ていっている。配当性向も21%で高い方ではないが、株価に対する配当利回りは5.71%と非常に高い方だ(ネイバー金融)。明らかに配当性向を上げて株価を支えることができたはずなのに、残念な部分がある。しかし今後の事業見通しが悪化しても配当を継続する余力は十分だ。
株主価値を実現しているか?
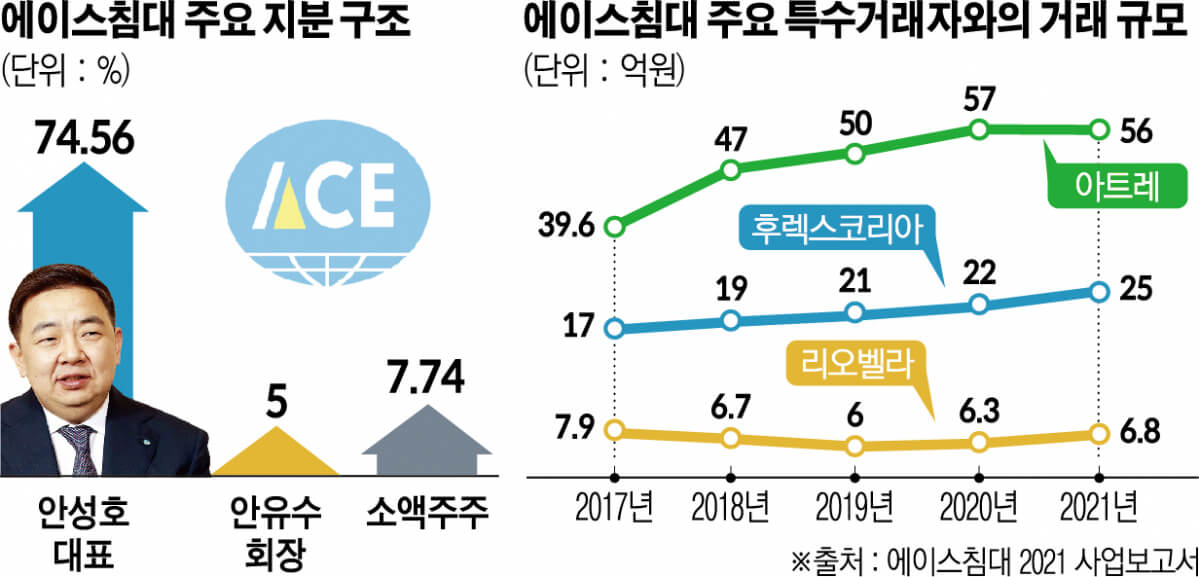
エースベッドの特異な点は、株主還元をしたくてもしにくいという点だ。オーナー一家が80%を持っており、エースベッドが自己株を5%持っていれば85%だ(2024.12 事業報告書、株主に関する事項)。2022年には流通株式比率が10%水準まで下がり、むしろ管理銘柄に指定されたことがある(ニューススペース、2025-02-18)。
2023年には役員らの年俸などで80億近くを支払ったが、営業利益に比べて過度に多い数値だった。しかし調べてみると、創業主の安裕洙(アン・ユス)会長の社長による一時的な退職金65億が発生しており、その後は5億以上の報酬を受け取る役員はいなかった(2023.12 事業報告書、役員の報酬等)。
2023年には代表一家の特殊関係法人アートレとの取引が全体の仕入の20%に達するほど過度だったが、2024年からはそのようなことはなかった(2023.12・2024.12 事業報告書、大株主等との取引内容)。
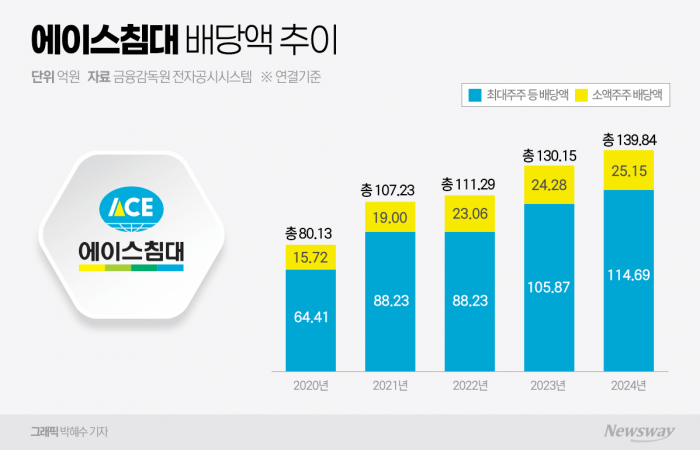
一部ではオーナー一家が高配当の宴を開いていると罵られるが、実際には少数株主の持株比率が低いのだから、オーナー一家がより多く受け取るのは当然だ。それが資本主義だ。さらにオーナー一家はむしろより少ない金額を受け取る差等配当を行っている(ニューススペース、2025-02-18)。
なぜ非上場企業に転換しないのか?
エースベッドの立場では非上場企業に転換する方がはるかに有利だ。どうせ少数株主の持株比率も低く、差等配当までしながら外部イメージを気にしているのだから。株式市場で資金を調達するわけでもなく、これ以上の自己株買いも不可能な会社だ。やはり最大の理由は経営権承継だと思う。
エースベッドの公正価値で贈与税を払えば非常に多額の資金が必要だが、PBRより非常に低い水準で取引される上場株式を贈与すればかなりの節税ができる。2023年に長男と次男にそれぞれ2%ずつ贈与を行い(株式等の大量保有状況報告書、2023-05-18)、今も経営承継過程にある。まさにコリア・ディスカウントの典型だ。2023年から長男が会社に合流し、代表が8年以内に引退すると述べただけに、この承継過程が終わるまで株価が爆発的に上がるのは難しいかもしれない。しかし長期投資家ならいくらでも耐えられる期間だ。SG株価操作事件を起こしたラ・ドクヨン氏は、年のいった大株主よりも自分の方が長く生きるではないか。結局持ち続ければ私たちが全部取るのだと言った。
その他の事項
- 完全子会社のソルタコリアは2020年に買収して以来、ずっと赤字を積み上げている(2024.12 事業報告書、連結対象子会社の現況)。ジヌスのポジションを狙うためマットレス専門会社を作ったようだが、思ったよりうまくいっていないようだ。
- 競合のサイモンズベッドとは兄弟の間柄だ。
- スポーツトトの持株比率35%を持つ筆頭株主だ(2024.12 事業報告書、他法人出資の現況)。ただしスポーツトトは赤字が続いている状態だ。
脚注
関連記事
本当にトランプは成功した実業家大統領なのか?(Feat. 6度の破産)
トランプは自らを成功した実業家として装ってきたが、実際には6度の破産を経験し、資産の大半は父親から受け継いだものだった。過度なレバレッジと無理な投資で危機を繰り返し、2024年には資産の水増しでまたしても危機に直面した。
無資本買収とヨンプン製紙事件
2023年、テヤン金属は事実上無資本でヨンプン製紙を買収し、その後ヨンプン製紙は二次電池事業への進出を宣言して株価が急騰した。しかし業績対比で過度なバリュエーションと株価操作疑惑が浮上し、捜査後に株価は暴落した。被害は個人投資家と証券会社に転嫁された。