
高配当の罠
投資家であれば、保有する株式のキャッシュフローがない株式よりもキャッシュフローがある株式を好むのは当然だ。しかし、保有する株式が「高配当」という理由だけで保有しているなら、いくつか確認すべきことがある。
配当性向と長期成長率
配当性向が高い企業は長期成長率の推定値が低い。ある企業の1株当たり利益の長期成長率の推定値はROEと同じだけ期待できるが、配当としてその分の現金を失うなら、EPSの長期成長率の推定値は (1-配当性向) * ROE で表すことができる。つまり、配当が多くなるほど成長はより遅延せざるを得ない。
持続可能な配当か
一般的に株式の配当利回りは過去4四半期を基準に計算される。しかし重要なのは、最近、訴訟や業況不振によってEPSが下落し、その分だけ配当も下落すると予想されて株価に先に反映されたものの、まだ配当落ちには影響を与えていないために配当率が高くなっているのではないか確認しなければならない。この時に使える指標として株主余剰キャッシュフローがある。企業の配当が減れば株価はもう一度暴落する。
企業はなぜ高い配当を出しているのか
株式が配当を多く出すということは、それだけ配当以外の魅力が落ちるということだ。米国の精油会社や銀行業が特にそうだ。成長モメンタムが失われて株価への期待感は小さく、株価を牽引するための手段として株価を支えている場合が多い。
税繰延効果の喪失
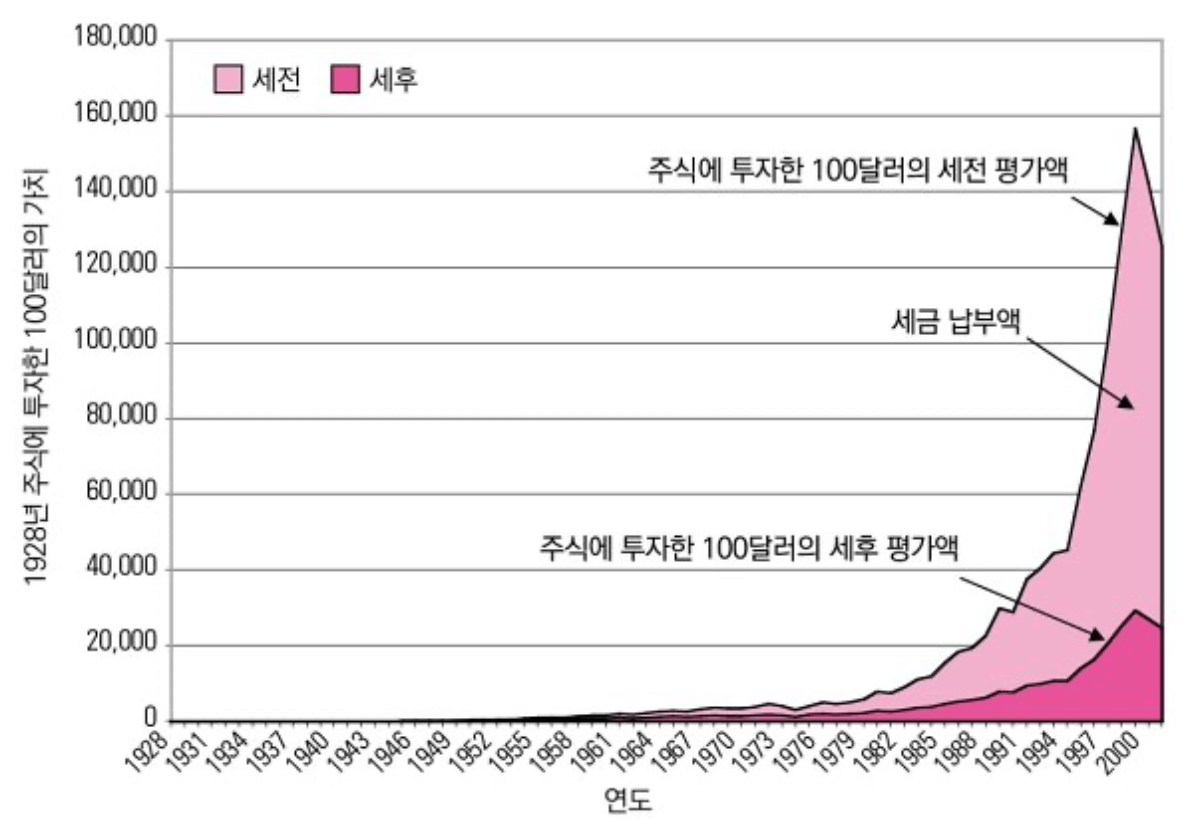
企業の利益をすべて自社株消却に使えば、株主の評価額は上がるが、処分していないため税金は増えない。しかし毎年配当を受け取ると、その分だけ税繰延効果を享受できない。もし株式も毎年評価額の分だけ税金を払うなら、下の表のように収益は劇的に減るだろう。
結論
投資家の立場としては、無理に多くの配当を出す企業よりも、むしろ最小限の配当と自社株買いを行うバリュー株、あるいは稼いだ現金をより大きなROEを創出できる成長株を探す方が良いのではないかと思う。
関連記事
エースベッド企業分析
エースベッドは国内市場に集中するプレミアム寝具ブランドで、財務構造が非常に安定しており、無借金経営と高い配当利回り(5.71%)を維持しています。ROEも良好ですが、過度な現金保有により資本効率は低い方です。オーナー一家の持株比率が80%を超えており、上場維持は経営権承継が主な目的に見えます。短期的な急騰は難しいものの、長期投資の魅力は依然として存在します。
本当にトランプは成功した実業家大統領なのか?(Feat. 6度の破産)
トランプは自らを成功した実業家として装ってきたが、実際には6度の破産を経験し、資産の大半は父親から受け継いだものだった。過度なレバレッジと無理な投資で危機を繰り返し、2024年には資産の水増しでまたしても危機に直面した。
無資本買収とヨンプン製紙事件
2023年、テヤン金属は事実上無資本でヨンプン製紙を買収し、その後ヨンプン製紙は二次電池事業への進出を宣言して株価が急騰した。しかし業績対比で過度なバリュエーションと株価操作疑惑が浮上し、捜査後に株価は暴落した。被害は個人投資家と証券会社に転嫁された。