
無資本買収とヨンプン製紙事件
2023年4月頃、ヨンプン製紙の株式が無償増資された後から、ヨンプン製紙の株価が上がり続け始めた。この頃、筆頭株主がQキャピタルからテヤン金属に変わったが、問題は事実上、無資本M&Aと変わりなかったのです。
テヤン金属は1300億ウォンを投じてヨンプン製紙の持分50%を買い取ったが、このうち借入金が861億ウォン、テヤン金属の自己資金は439億ウォンだった。借入金861億ウォンもまだ受け取ってもいないヨンプン製紙の株式を担保に取り、自己資本439億ウォンも転換社債150億ウォンと運営資金名目の短期借入金230億ウォンだったため、実際に買収に使った金は60億ウォン余りに過ぎなかった。またテヤン金属はヨンプン製紙買収後、170億ウォンのCBを発行し、これを再びヨンプン製紙が全額引き受けた。
買収前のヨンプン製紙の時価総額は約2500億ウォンで、当時のテヤン金属の時価総額の2倍以上だった。業界関係者たちは「ヨンプン製紙の金でヨンプン製紙を買収したようなもの」とし、無理な買収による副作用を懸念した。
テヤン金属は製紙とは無関係のステンレス製造企業であるうえ、事業を拡張できるほど資本の多い会社ではない。ヨンプン製紙の段ボール工場も状況が良くなかっただけに、業界ではヨンプン製紙の平沢工場用地取得を狙った買収ではないかという見方が支配的」だと述べた。
ヨンプン製紙は二次電池事業を拡張すると明らかにした。ヨンプン製紙は1970年に設立された製紙企業だ。紙管と段ボールを作るのに使われるライナー原紙を主に生産する。ステンレス製造企業のテヤン金属が昨年11月、事業多角化を掲げて買収した。その後、ヨンプン製紙は今年3月の株主総会で事業目的に電子部品製造、無人航空機製造、人形・玩具製造、ソフトウェア開発など16項目を追加した。
この間、ヨンプン製紙は二次電池事業への参入を宣言し、株価は数十倍に上昇することになる。そしてテヤン金属はヨンプン製紙を買収した直後から、複数の投資組合にヨンプン製紙の株式をブロックディールの形で売ることになる。そしてエコプロと二次電池テーマブームに乗り、テヤン金属に買収される前は2500億ウォン程度だった時価総額は、その後2兆2000億ウォンまで膨れ上がることになる。
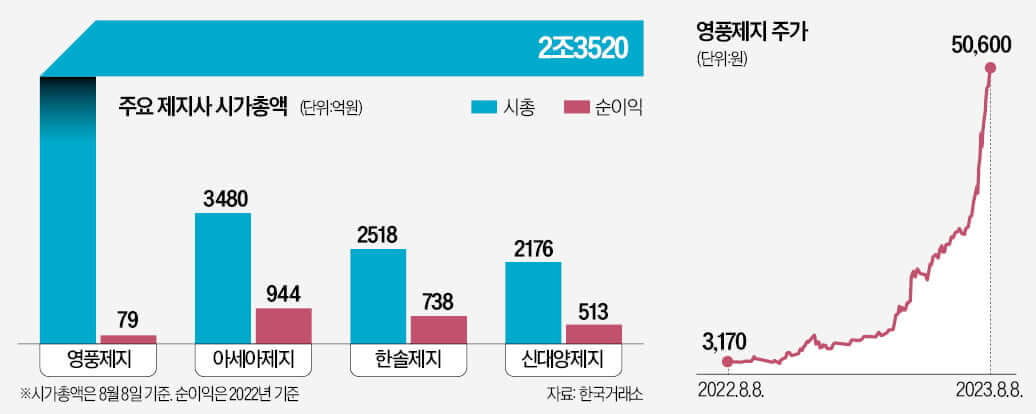
問題は同業他社と比べてあまりにも高いバリュエーションで取引されていたことで、ハンソル製紙、アセア製紙、シンテヤン製紙など同業他社のPERは4倍、PBRは0.3倍水準で取引されていたのに対し、ヨンプン製紙はPER 322倍、PBR 17倍で取引されていた。
2023年4月 SG発の株価操作事件が勃発すると、ヨンプン製紙にも注目が集まったが、外資系証券会社の窓口から着実に買いが入る点、そして信用供与が16%に迫る点、最後に空売りが不可能な銘柄だった点も似ていた。
金融当局と警察の捜査の結果、すでにSG発の株価操作事件以降、ヨンプン製紙について着実に捜査が行われており、被疑者4人に逮捕令状が発付されるやいなや、翌日ヨンプン製紙の株式を全量売却することになる。その後、7取引日連続でストップ安となり、史上最長のストップ安を記録することになる。
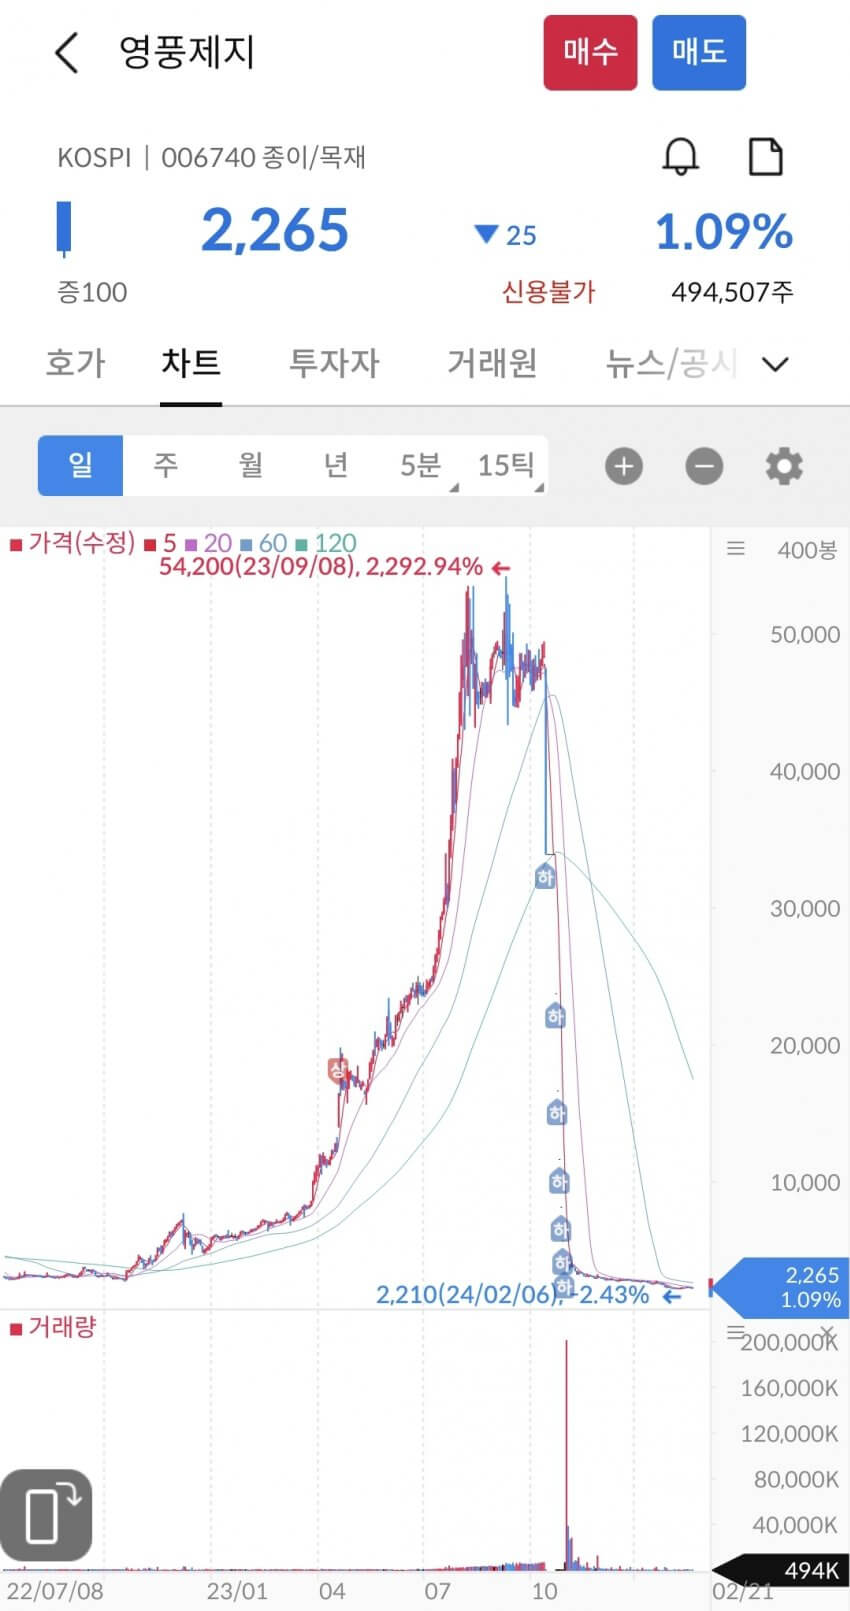
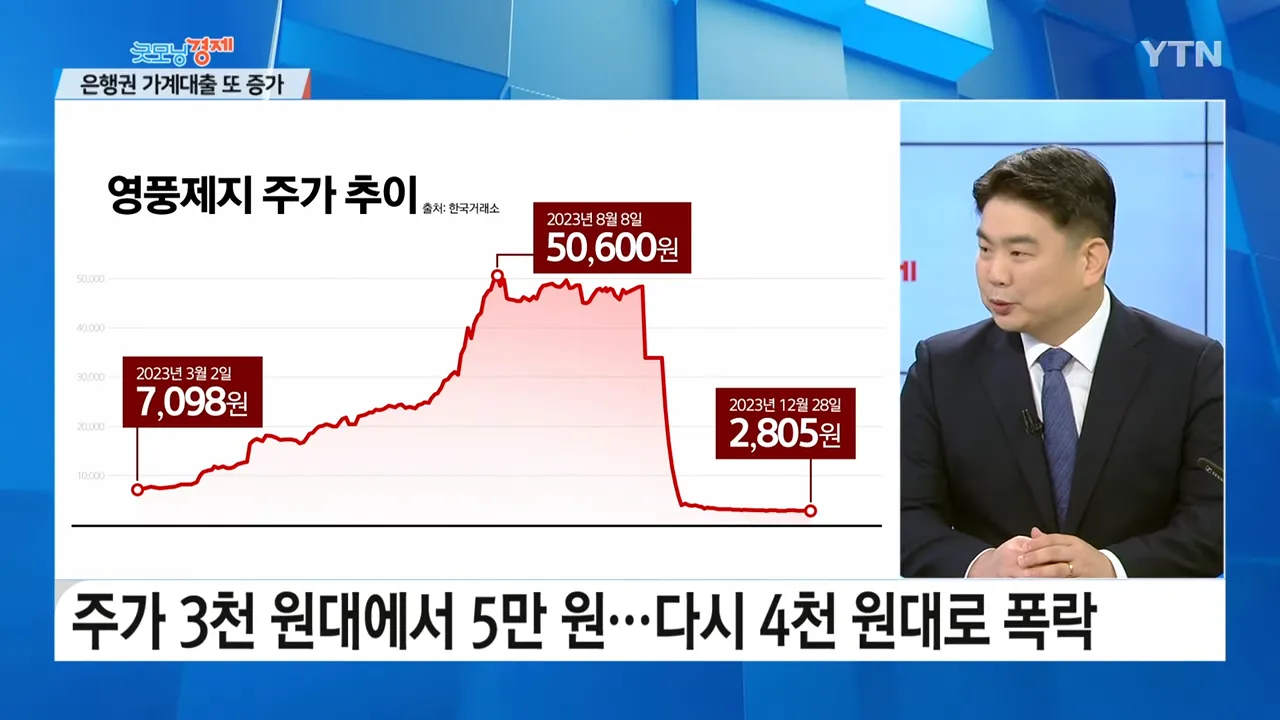
検察によると、李氏一味は2022年10月から昨年10月まで330余りの証券口座を利用し、仮装・馴合売買、高値買い注文などの相場操縦注文を出してヨンプン製紙の株価を上昇させ、総額6616億ウォン相当の不当利得を得た疑い(資本市場法違反)を受けている。
そもそも営んでいた製紙事業さえ収益性が悪化し、増えた金融費用により、結局営業利益は23年から赤字に転換することになる。結局、企業さえも壊れ、被害はそっくり個人投資家に帰ることになる。
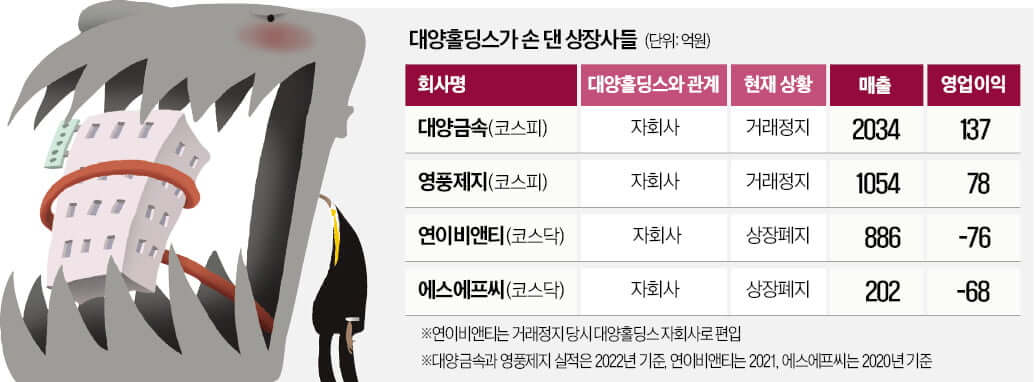
テヤンホールディングスがこのようにダメにした会社は一つや二つではなかったが、株価操作との直接的な関連性は見つけられなかった。この事件でヨンプン製紙に対する未収金取引を防げなかったキウム証券は、5000億ウォン程度の損失を出すことになった。
関連記事
エースベッド企業分析
エースベッドは国内市場に集中するプレミアム寝具ブランドで、財務構造が非常に安定しており、無借金経営と高い配当利回り(5.71%)を維持しています。ROEも良好ですが、過度な現金保有により資本効率は低い方です。オーナー一家の持株比率が80%を超えており、上場維持は経営権承継が主な目的に見えます。短期的な急騰は難しいものの、長期投資の魅力は依然として存在します。
本当にトランプは成功した実業家大統領なのか?(Feat. 6度の破産)
トランプは自らを成功した実業家として装ってきたが、実際には6度の破産を経験し、資産の大半は父親から受け継いだものだった。過度なレバレッジと無理な投資で危機を繰り返し、2024年には資産の水増しでまたしても危機に直面した。