
关于KOSPI暴跌与合理价值的思考
最近韩国股市暴跌。这是一场大到时隔4年5个月触发卖出熔断的调整。真是恐怖到令人发毛的下跌。股市有句格言叫"在恐惧中买入"。但比这更重要的是,是否买得比合理价值更便宜。正如霍华德·马克斯的建议,只要买得便宜,投资就完成了一半。那么接下来的问题是,韩国股市现在是否便宜到值得买入。
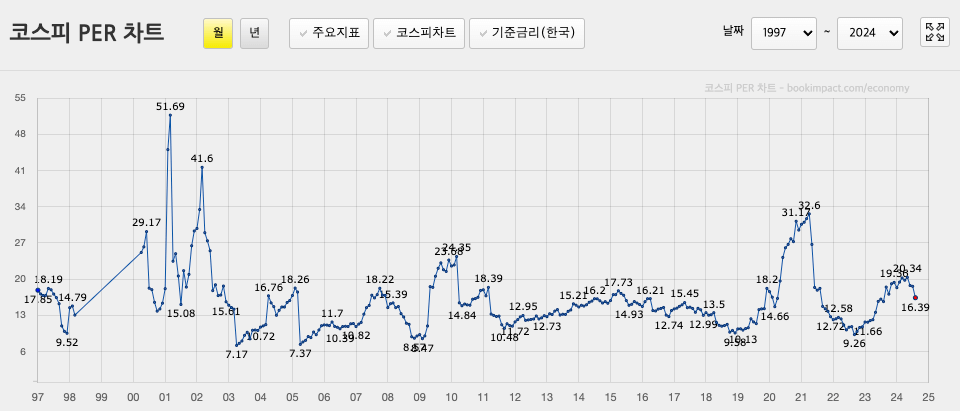
从Bookimpract网站的数据来看,市净率相对较低,但市盈率并不处在低水平。甚至过去20年的平均值是14.87,10年平均值是15.80。不过有一点值得留意:2022年5月PER是12,而KOSPI是2600点。也就是说,虽然比8月6日的收盘价2500更高,PER却更高。这意味着过去两年里企业的净利润减少了。虽然PER可能偏高,但考虑到宏观经济因素,从周期上看它处在底部。
与其他国家相比是否足够便宜?
最近被提及最多、被认为股市低估的是中国和香港市场。要与这些国家做比较,单纯用PER去看是不够的,因为最近中国的股价也非常便宜。各国的PER很难放在同一水平线上比较,所以参考了MSCI指标作为基准。
| MSCI 指数 | PER | PBR | 股息(过去12个月) |
|---|---|---|---|
| MSCI 中国(MCHI) | 9.49 | 1.47 | 2.80% |
| MSCI 香港(EWH) | 12.82 | 0.79 | 5.11% |
| MSCI 韩国(EWY) | 8.85 | 1.09 | 2.47% |
无论以PER为准还是以PBR为准,韩国指数的低估都最为严重。与KOSPI相比,MSCI只投资于前105只大盘股,三星电子、三星电子优先股和SK海力士的比重较高,因此PER被评估得相对更低。相反,MSCI中国里腾讯、阿里巴巴、拼多多等IT和电商企业的比重较高。最后,香港ETF中保险业的AIA以及香港交易所的比重较高。
能否期待下一轮周期?
韩国股市与半导体的关联最为紧密,中国股市则与电商和中国内需市场关系深厚。看这一轮AI热潮可以发现,半导体的周期相对较少受景气循环周期的影响,而中国股市则受美国利率周期和政治环境的巨大影响。因此,投资中国股市看起来也是个不错的选择。而且中国股市最近外国资金流出更多,内需比韩国萎缩得更厉害,今后似乎会经历更大的上涨周期。
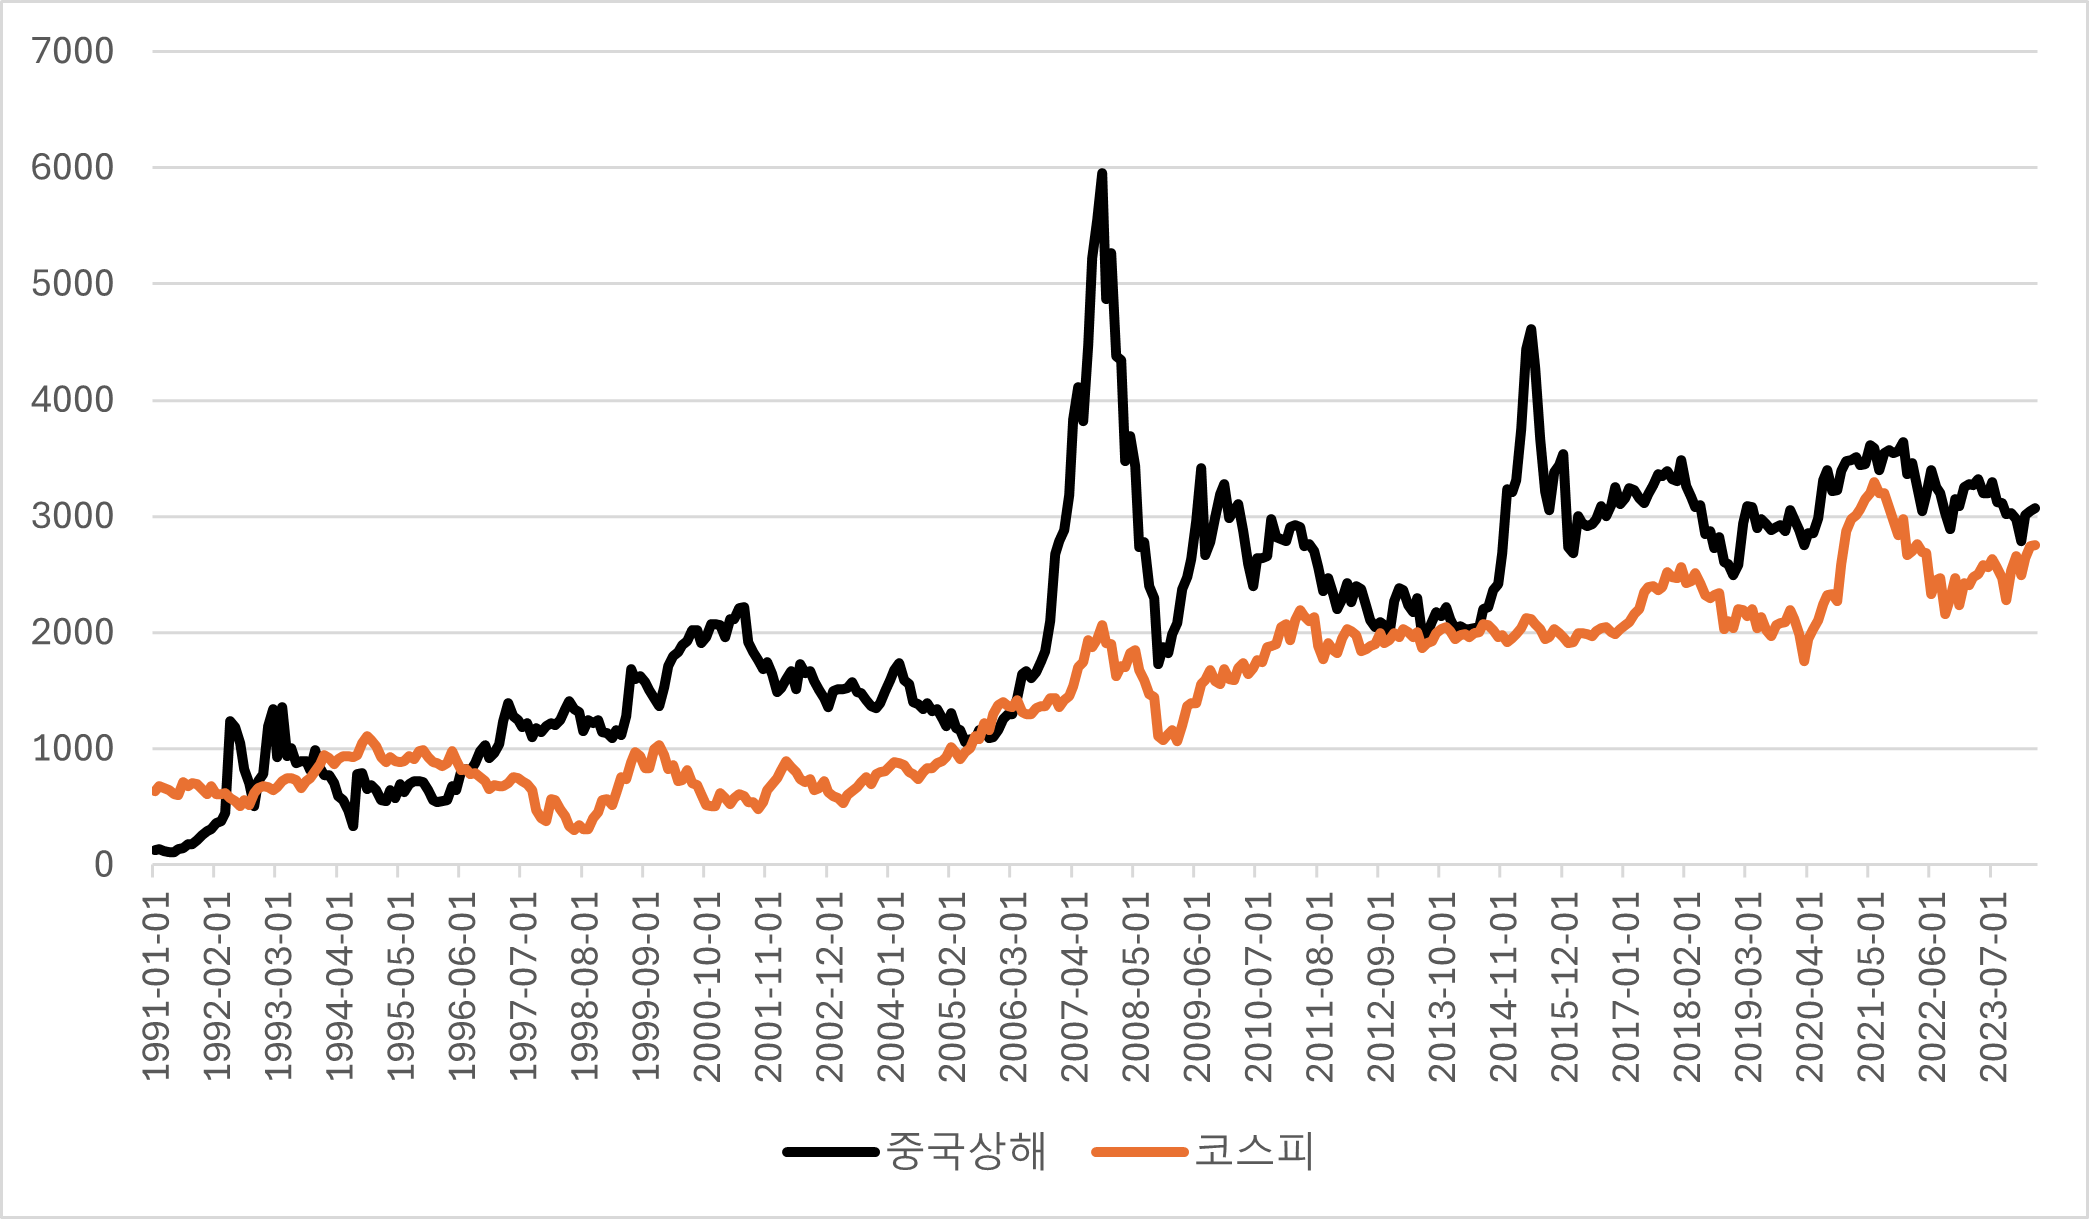
只是从迄今为止中国股市和韩国股市的走势来看,两者的相关性相当高。
MSCI 韩国的替代品是什么?
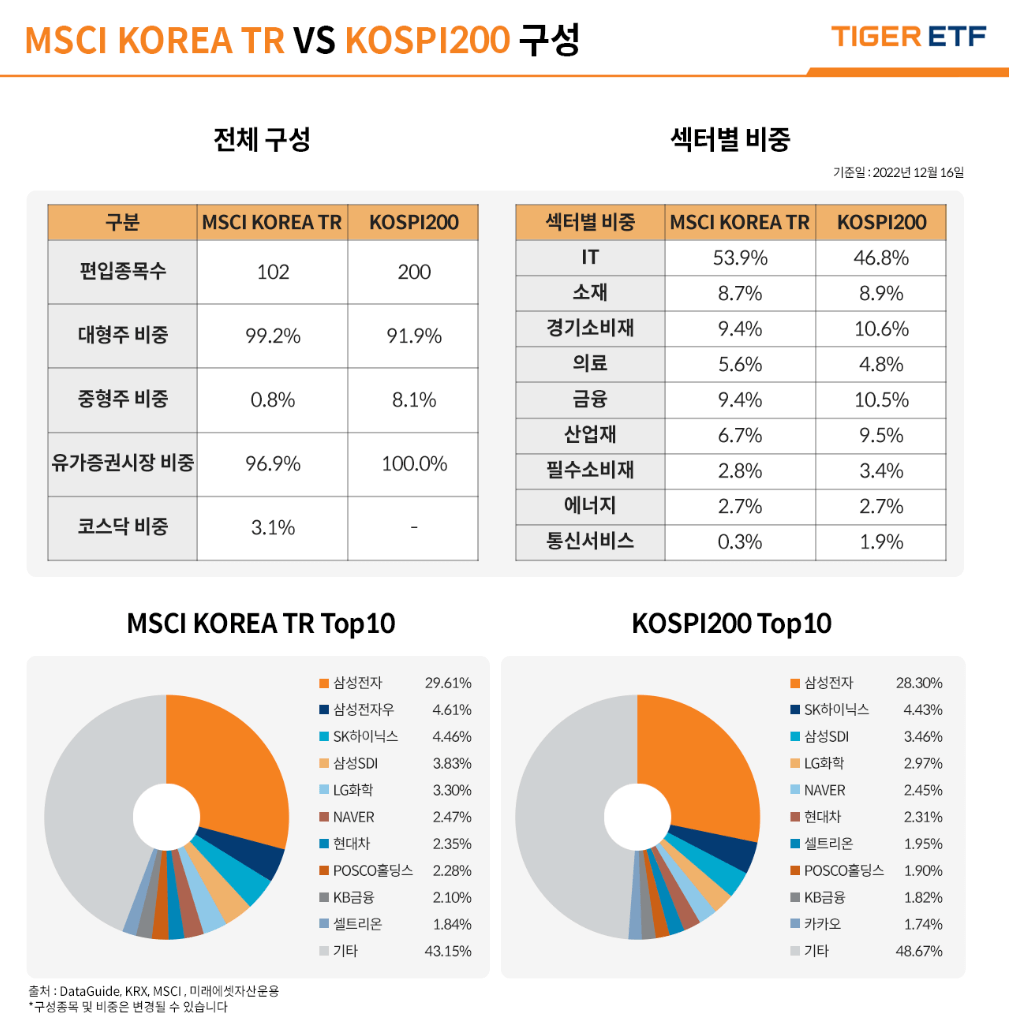
投资中国股市时,22%的转让所得税不容忽视。因此,若说要投资韩国股市,在韩国与MSCI成分构成相似的有KOSPI 200;如果想完整地投资MSCI指数,那么投资韩国券商提供的MSCI KOREA TR之类的ETF会比较好。只是KOSPI200 ETF在费用方面便宜得多。
相关文章
特朗普真的是成功的企业家总统吗?(附:6次破产)
特朗普把自己包装成成功的企业家,但实际上经历了6次破产,大部分资产都是从父亲那里继承的。他因过度杠杆和激进投资而反复陷入危机,2024年又因夸大资产再次遭遇危机。