
高股息的陷阱
身为投资者,自然会比起没有现金流的股票更偏好有现金流的股票。但如果仅仅因为持有的股票是"高股息"就一直持有,那么有几点内容需要查看。
派息率与长期增长率
派息率高的公司,长期增长率的推算值较低。一家企业每股收益的长期增长率推算值,可以期待达到与ROE相当的水平,而如果因为分红而失去那么多现金,EPS的长期增长率推算值就可以表示为 (1-派息率) * ROE。也就是说,分红越多,成长就越不得不被拖慢。
这股息可持续吗
一般来说,股票的股息收益率是以此前4个季度为基准计算的。但重要的是要确认:是否因为最近的诉讼或行业景气不振导致EPS下滑、股息预计也将随之下降并已提前反映在股价上,只是还没能影响到除息,所以股息率才显得高。此时可以派上用场的指标有股东自由现金流。企业一旦削减分红,股价就会再一次暴跌。
企业为什么在给出高股息
股票给的分红多,意味着分红以外的吸引力就相应地低。美国的炼油企业和银行业尤其如此。成长动能下滑,对股价的期待不高,于是把托举股价当作拉动股价的手段的情况很多。
递延纳税效果的丧失
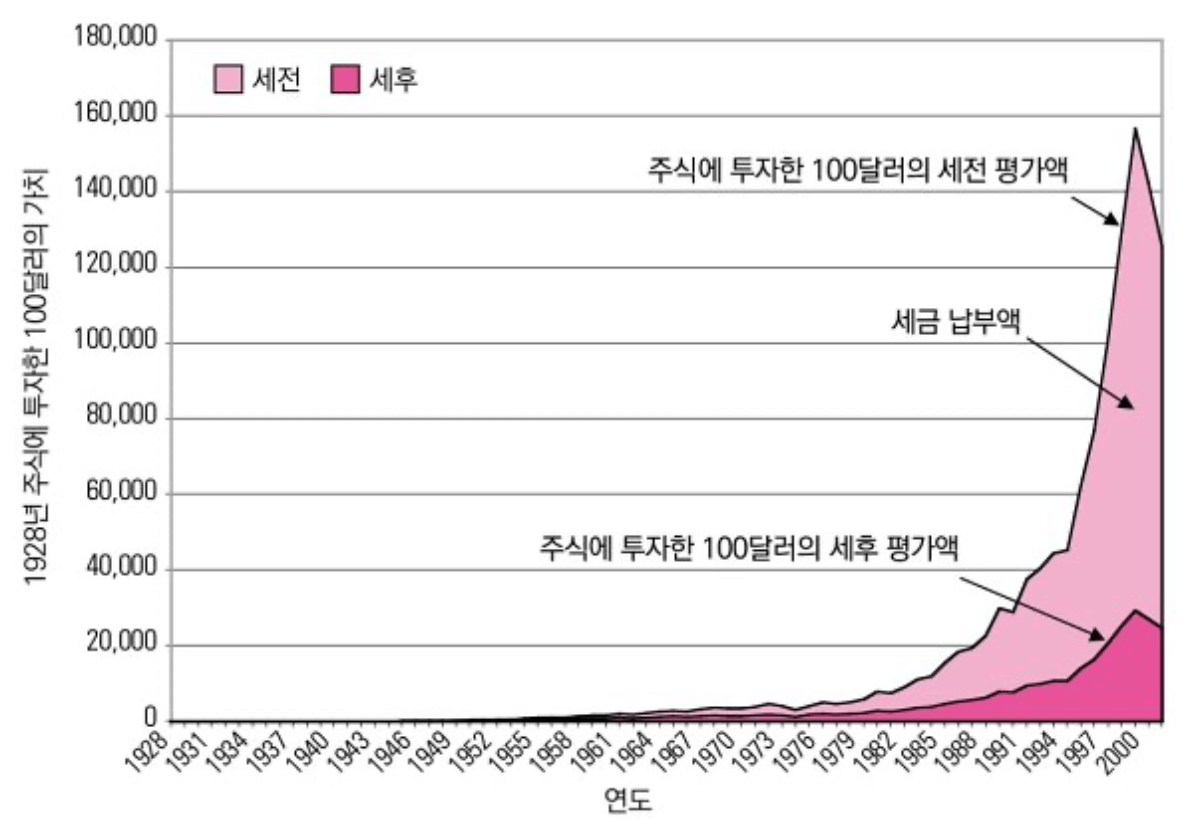
如果把企业的利润全部用于回购注销自家股票,股东的估值会上升,但因为没有处分,税金不会增加。可是每年都领取分红的话,就享受不到那么多递延纳税的效果。假如股票也要每年按估值缴税,收益就会像下表那样急剧减少。
结论
站在投资者的立场,与其选择勉强给出大量分红的公司,不如去找只给最低限度分红并回购自家股票的价值股,或者去找能把赚来的现金投向创造更大ROE之处的成长股,我想那样会更好
相关文章
特朗普真的是成功的企业家总统吗?(附:6次破产)
特朗普把自己包装成成功的企业家,但实际上经历了6次破产,大部分资产都是从父亲那里继承的。他因过度杠杆和激进投资而反复陷入危机,2024年又因夸大资产再次遭遇危机。
无本收购与永丰造纸事件
2023年,大洋金属实际上以零资本收购了永丰造纸,此后永丰造纸宣布进军二次电池,股价暴涨。然而相对于业绩过高的估值和操纵股价的嫌疑浮出水面,调查之后股价暴跌。损失被转嫁给了散户和证券公司。