
艾斯床企业分析
艾斯床引起我的关注,是因为“床要躺着试试再买”这个想法。我独自租房生活时,对“Zinus”的信念很强。但随着逛床铺卖场越多,越确定“艾斯床”的卖场太好了。如果艾斯床卖场像奢侈品店,Zinus就像普通买手店。虽然员工素质和接待也有很大差异,但我仍然购买了只在卖场销售的Zinus优质床。
但结果更惨,真的受到了侮辱性的配送。Zinus床铺只通过快递卖货,所以连配送员都直接叫了货运司机。太糟糕了。我花的钱是多少啊..从这时起,我好像开始对艾斯床产生了兴趣。
国内床铺市场第一企业艾斯床确认正在推进中国法人清算程序。继意大利之后,也完全撤出中国市场。
首先,艾斯床的营收几乎全部来自国内。出口几乎没有。99.9%在国内产生(艾斯床业务报告 2024.12,业务内容)。相比之下,Zinus的海外营收比重为95.3%(Zinus业务报告 2024.12)。差异真的非常极端。1990年代和2000年代曾扩展中国业务,但没有取得大的成果,于是干脆利落地退出业务。
一度是新冠受益股
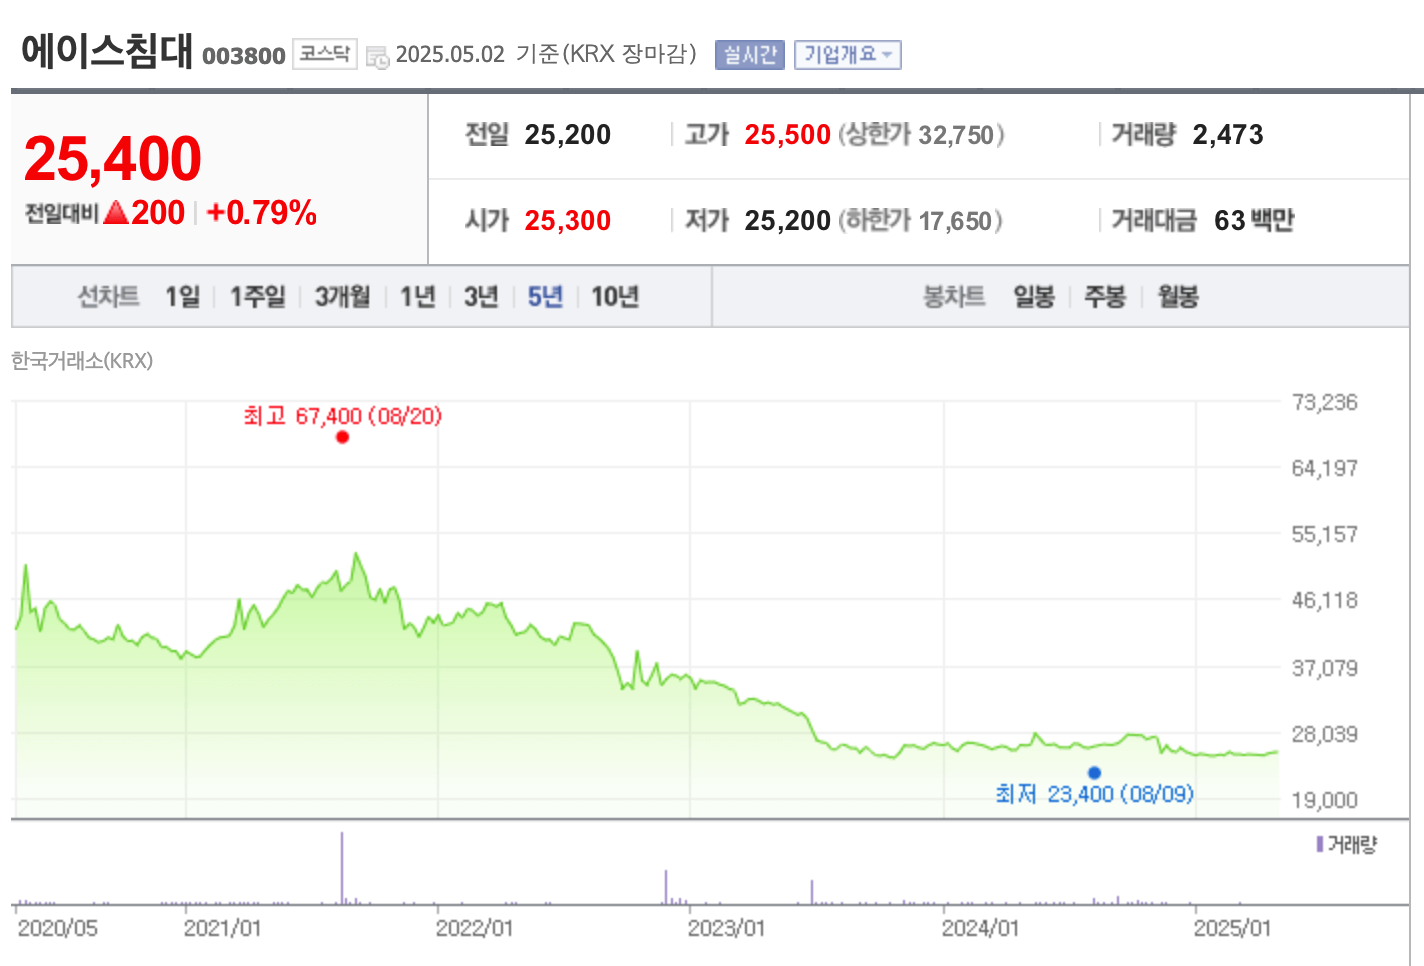
随着新冠推动房价上涨、搬家开始全面展开,它曾触及6万7千韩元。现在虽然随着公寓交易量减少而略显冷清,但我认为未来公寓价格的波动性会非常大,人们会比起“宽敞的好房子”更偏好“小房子”,并追求更健康的生活,因此反而看好行业景气。而且这种老派的床铺正是乏味的领域。
业绩如何
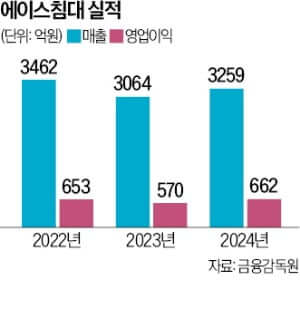
| 单位(亿) | 营收 | 营业利润 | 营业利润率 | 净利润 |
|---|---|---|---|---|
| 2024/12 | 3,259 | 662 | 20.31% | 659 |
| 2023/12 | 3,064 | 570 | 18.60% | 514 |
| 2022/12 | 3,462 | 653 | 18.86% | 544 |
| 2021/12 | 3,463 | 767 | 22.15% | 638 |
| 2020/12 | 2,894 | 493 | 17.04% | 493 |
来源:艾斯床业务报告(2024.12)合并财务报表、Naver金融 企业业绩分析
营业利润和营收几乎稳定,没有大的变化。ROE为8~10,作为制造业相当高,尽管利率上升,但可能由于没有借款,ROE反而增加,资本效率得到改善。而且由于负债率不到10%,ROA和ROE的差距不大,令人遗憾。这部分将在下文详述!
令人遗憾的资本效率
| 单位(亿) | 流动资产 | 非流动资产 | 资产总计 | 流动负债 |
|---|---|---|---|---|
| 2024/12 | 1,830 | 5,993 | 7,824 | 720 |
| 2023/12 | 1,453 | 5,713 | 7,166 | 606 |
| 2022/12 | 1,597 | 5,257 | 6,854 | 662 |
| 2021/12 | 1,355 | 5,070 | 6,425 | 724 |
| 2020/12 | 1,002 | 4,756 | 5,759 | 495 |
相对于市值,资产非常多,逐项拆开看,现金性资产为471亿,投资性房地产为674亿(2024.12 资产负债表)。以5月2日收盘价计算的市值2,817亿相比,资产非常充裕,PER为4.27,PBR为0.38(Naver金融,2025-05-02收盘价)。如果只扣除现金性资产和投资性房地产,每股收益还会增加。而且投资性房地产据说是以低廉月租出租给经销商。1
公司的留存收益为6,686亿,其中任意公积金达到5,861亿(2024.12 财务报表),积累了非常多的现金,但由于没有借款,无法有效利用莫迪利亚尼-米勒定理,全部作为法人税缴纳。 派息率也只有21%,不算高,但相对于股价的股息收益率为5.71%,非常高(Naver金融)。明明可以通过提高派息率来提振股价,但仍有遗憾之处。不过即使未来业务前景变差,维持分红的余力也足够。
是否正在实现股东价值?
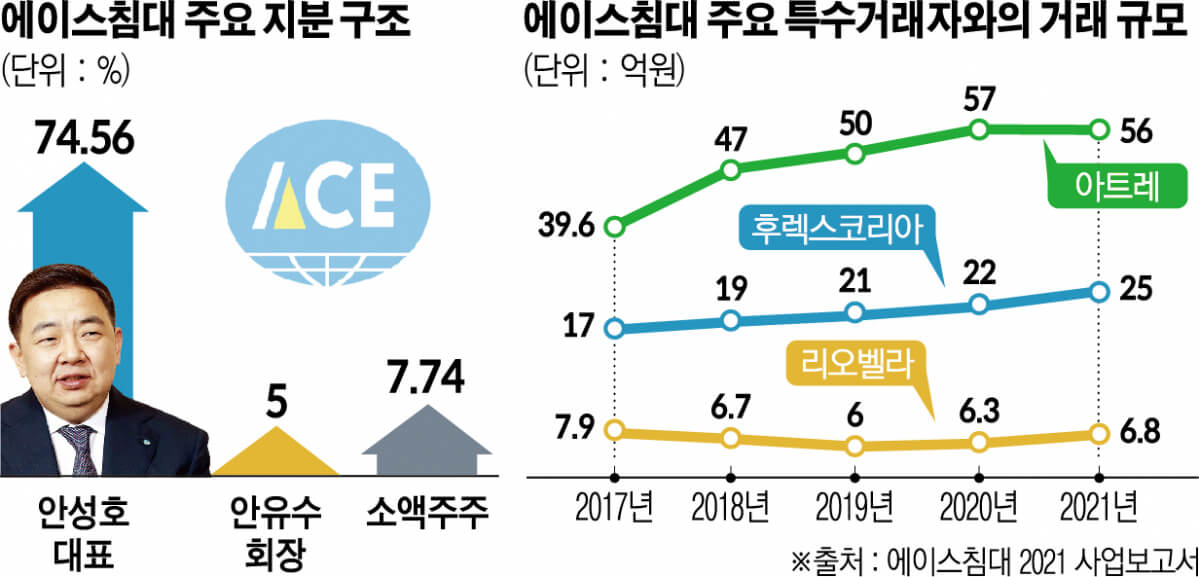
艾斯床的特殊之处在于,即使想进行股东回报也很难做到。如果所有者家族持有80%,艾斯床持有5%的库存股,那么就是85%(2024.12 业务报告,关于股东的情况)。2022年流通股份比例降至10%左右,反而被指定为管理标的(新闻空间,2025-02-18)。
2023年支付了近80亿用于高管年薪等,相对于营业利润来说数额过大。但查后发现,由于创始人安有秀会长去世,产生了一次性退休金65亿,此后没有年薪超过5亿的高管(2023.12 业务报告,高管薪酬等)。
2023年与代表家族的特殊关系法人阿特雷的交易占全部采购的20%,过度,但从2024年起没有再发生(2023.12·2024.12 业务报告,与大股东等的交易内容)。
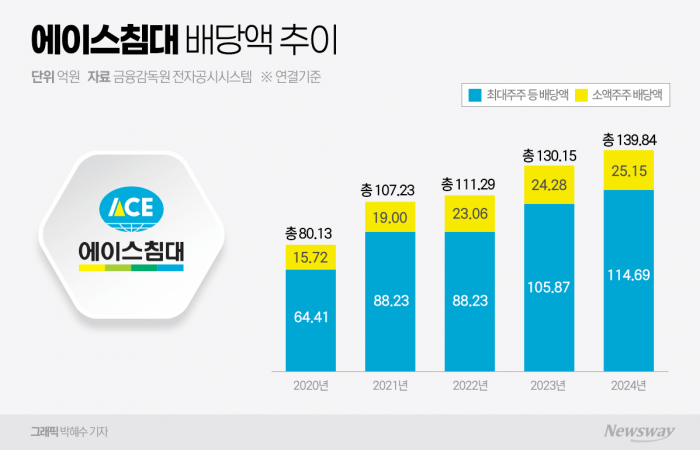
一方面有人批评所有者家族在搞高派息盛宴,但事实上由于小股东持股比例低,所有者家族拿得更多理所当然。这就是资本主义。甚至所有者家族还实行差别派息,拿得更少(新闻空间,2025-02-18)。
为什么不转为非上市公司?
从艾斯床的角度来看,转为非上市公司会更有利。反正小股东持股比例也低,而且一边实行差别派息一边在意外部形象。它既不需要从股票市场融资,也无法再进行更多库存股回购。当然,最大的原因是经营权继承。
如果按艾斯床的公允价值缴纳赠与税,需要非常多的钱,但如果赠与以远低于PBR水平交易的上市股票,则能大幅节税。2023年向长子与次子各赠与了2%(股票等大量持有情况报告,2023-05-18),现在仍处于经营权继承过程中。这真是韩国折价的典型。由于2023年起长子加入公司,且代表表示将在8年内退休,因此在这一继承过程结束前股价可能很难大幅上涨。但对长期投资者来说,这是完全可以承受的期间。引发SG股价操纵事件的李德妍称,难道我不会比年长的大股东活得更久吗。最终只要持有,就都是我们的。
其他事项
- 全资子公司塞尔塔韩国自2020年收购以来一直只累积亏损(2024.12 业务报告,合并范围内子公司现状)。为了占据Zinus的位置,似乎成立了床垫专业公司,但好像没有想象中顺利。
- 与竞争对手Simmons床铺是兄弟关系。
- 是拥有Sports Toto 35%股份的最大股东(2024.12 业务报告,其他法人出资现状)。不过Sports Toto一直处于亏损状态。
脚注
相关文章
特朗普真的是成功的企业家总统吗?(附:6次破产)
特朗普把自己包装成成功的企业家,但实际上经历了6次破产,大部分资产都是从父亲那里继承的。他因过度杠杆和激进投资而反复陷入危机,2024年又因夸大资产再次遭遇危机。
无本收购与永丰造纸事件
2023年,大洋金属实际上以零资本收购了永丰造纸,此后永丰造纸宣布进军二次电池,股价暴涨。然而相对于业绩过高的估值和操纵股价的嫌疑浮出水面,调查之后股价暴跌。损失被转嫁给了散户和证券公司。