
无本收购与永丰造纸事件
2023年4月前后,永丰造纸的股票在实施无偿增资之后,股价开始持续上涨。大约在这个时候,最大股东从Q Capital换成了大洋金属,问题在于这实际上与无本并购(M&A)没有区别。
大洋金属花1300亿买下了永丰造纸50%的股份,其中借款为861亿,大洋金属的自有资金为439亿,而861亿的借款也是以还没有拿到手的永丰造纸股票作为抵押,439亿的自有资金也是由150亿韩元的可转换债券和以运营资金名义借入的230亿短期借款构成的,因此实际用于收购的钱只有60亿左右。另外,大洋金属在收购永丰造纸之后发行了170亿的CB,而这笔CB又被永丰造纸全额认购了。
收购前永丰造纸的市值约为2500亿韩元,是当时大洋金属市值的两倍多。业内人士称“这等于是用永丰造纸的钱收购永丰造纸”,并对勉强收购带来的副作用表示担忧。
大洋金属是与造纸无关的不锈钢制造企业,而且并不是资本雄厚到足以扩张业务的公司。永丰造纸的瓦楞纸工厂状况也不好,因此业内普遍认为“这难道不是冲着永丰造纸平泽工厂的地皮去的收购吗”,这种看法占据主流。
永丰造纸表示将扩张二次电池业务。永丰造纸是1970年成立的造纸企业,主要生产用于制造纸管和瓦楞纸的箱板原纸。不锈钢制造企业大洋金属在去年11月以业务多元化为由将其收购。此后永丰造纸在今年3月的股东大会上,在经营目的中追加了电子零部件制造、无人机制造、玩偶及玩具制造、软件开发等16个项目。
在这期间,永丰造纸宣布进军二次电池业务,股价上涨了数十倍。而大洋金属在收购永丰造纸之后立刻开始以大宗交易的形式把永丰造纸的股票卖给多个投资组合。随后,借着EcoPro和二次电池主题热潮,被大洋金属收购前约2500亿的市值一路膨胀到了2万2千亿。
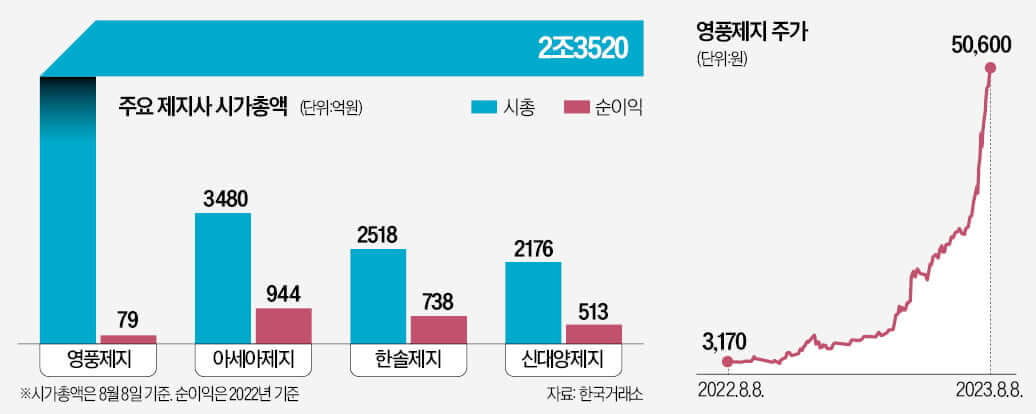
问题在于,它的交易估值比同行业其他企业高得离谱,韩松造纸、亚细亚造纸、新大洋造纸等同行业其他企业的PER在4倍、PBR在0.3倍的水平上交易,而永丰造纸却以PER 322倍、PBR 17倍在交易。
2023年4月源自SG的股价操纵事件爆发后,人们的目光也投向了永丰造纸,外资证券公司的交易窗口持续有买盘进来这一点、信用融资比例逼近16%这一点,最后还有它是无法做空的个股这一点,都很相似。
金融当局和警方的调查结果显示,自SG引发的股价操纵事件之后,对永丰造纸的调查就一直在进行,而4名嫌疑人的逮捕令一签发,第二天他们就把永丰造纸的股票全部抛售。此后连续7个交易日跌停,创下了历时最长的跌停纪录。
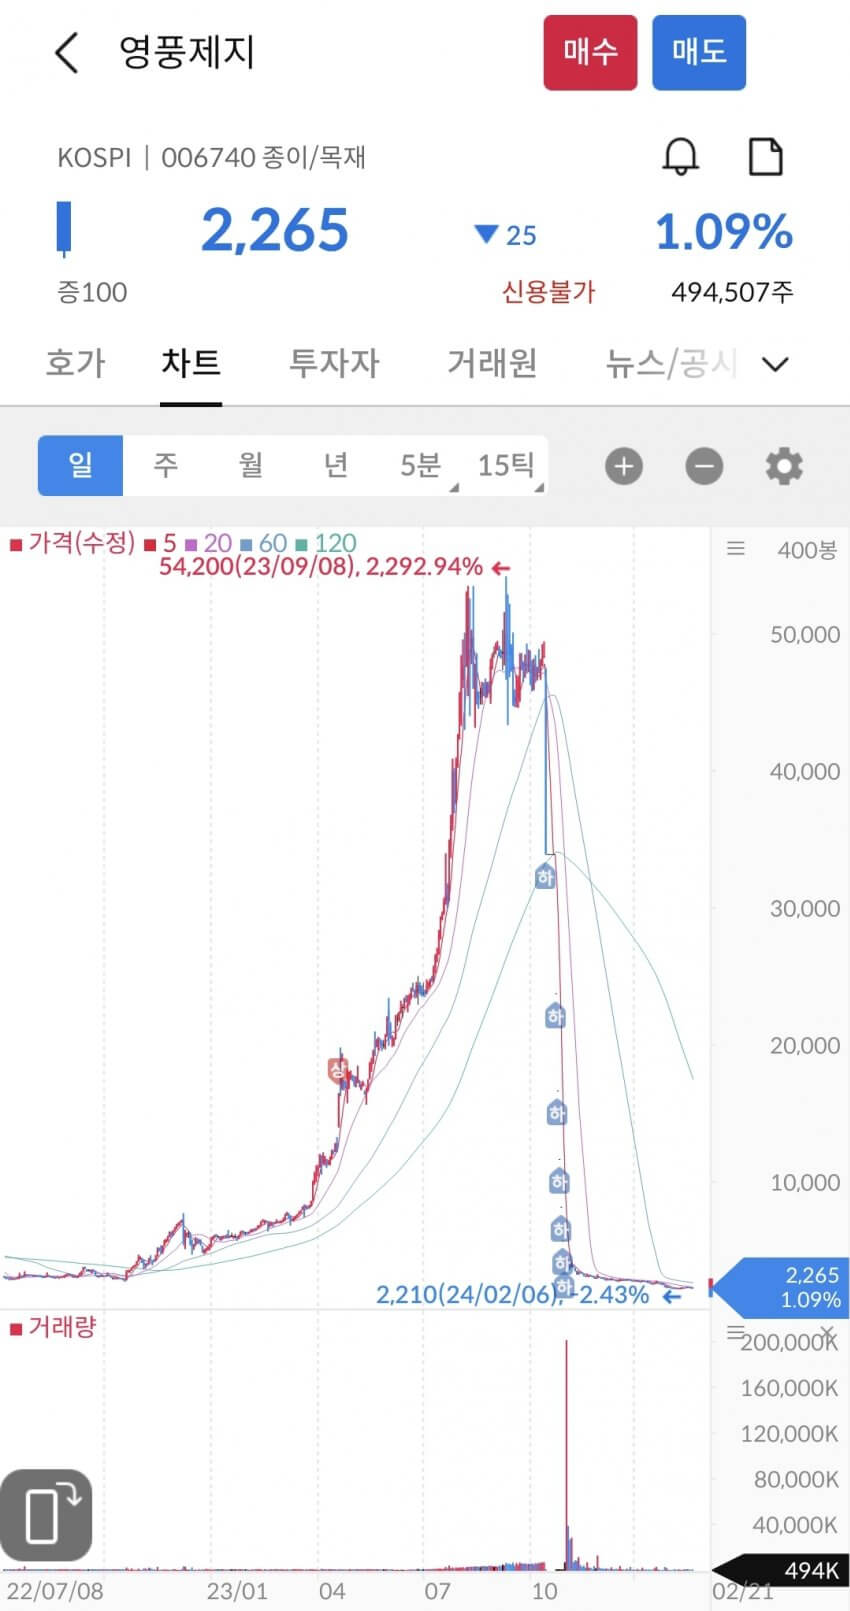
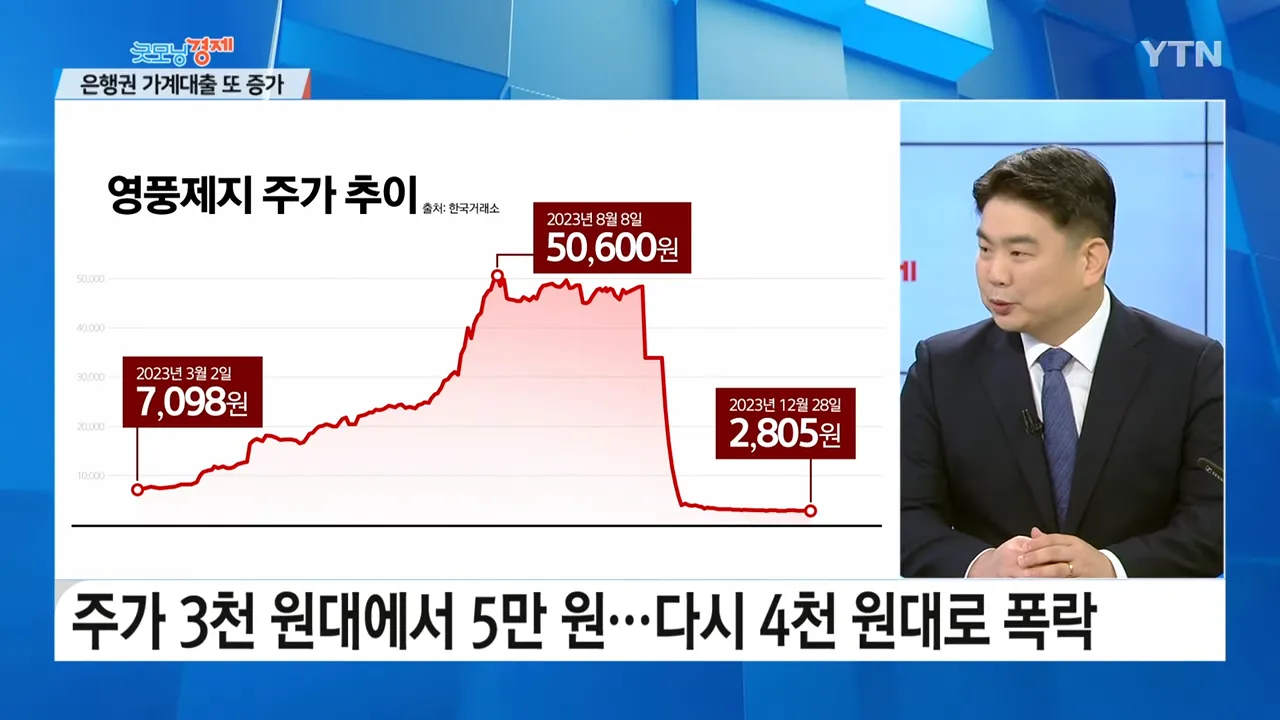
据检方称,李某一伙涉嫌从2022年10月到去年10月,利用330多个证券账户下达对敲、相互委托交易以及高价买入委托等操纵行情的指令,推高永丰造纸股价,从而获取总计6616亿韩元的不当得利(违反资本市场法)。
连原本经营的造纸业务收益性也在恶化,加上金融费用增加,营业利润最终从23年起转为亏损。结果连企业本身都被搞垮,损失原封不动地落到了散户头上。
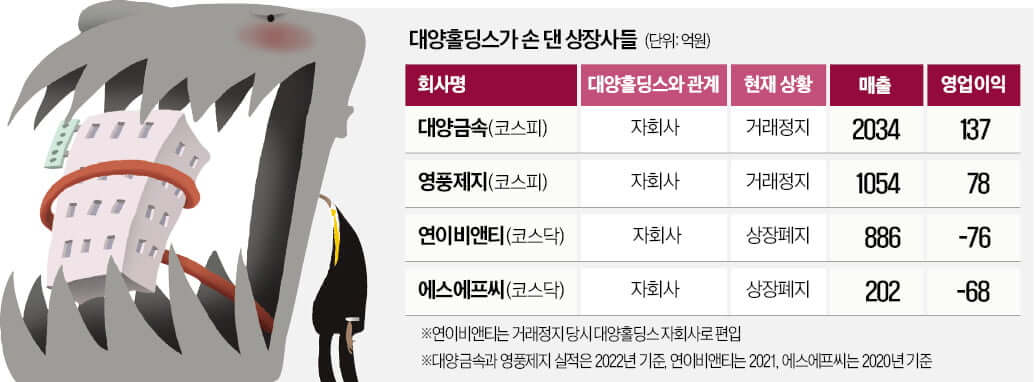
被大洋控股这样搞垮的公司不止一两家,但并没有找出与股价操纵的直接关联。因这起事件未能阻止永丰造纸的欠款交易的Kiwoom证券蒙受了5千亿左右的损失。
相关文章
特朗普真的是成功的企业家总统吗?(附:6次破产)
特朗普把自己包装成成功的企业家,但实际上经历了6次破产,大部分资产都是从父亲那里继承的。他因过度杠杆和激进投资而反复陷入危机,2024年又因夸大资产再次遭遇危机。